
 Thích
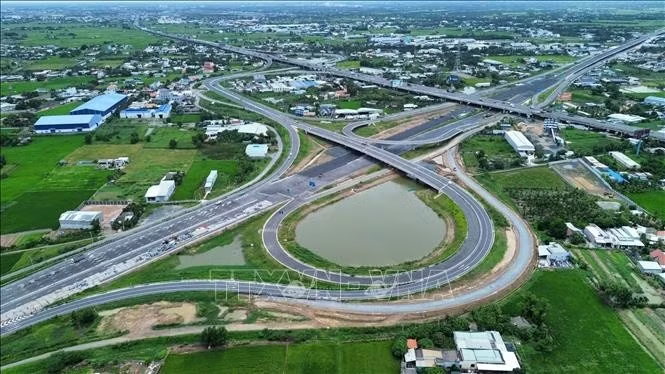
Công tác triển khai các công trình đầu tư công, nhất là lĩnh vực giao thông tại Tây Ninh được tăng cường nhằm nâng cao tiến độ thực hiện giải ngân vốn. Ảnh: Bùi Giang/TTXVN
Bộ Tài chính đã trình Chính phủ dự án Luật Ngân sách Nhà nước (hợp nhất), trên cơ sở hợp nhất Luật Ngân sách Nhà nước và Luật Đầu tư công, để trình Quốc hội xem xét, thông qua tại Kỳ họp thứ 2, Quốc hội khóa XVI trong tháng 10/2026; thời điểm có hiệu lực dự kiến từ năm ngân sách 2027.
Theo Bộ Tài chính, qua thực tiễn triển khai Luật Ngân sách Nhà nước năm 2025 và Luật Đầu tư công năm 2024 cho thấy, một khoản vốn đầu tư công từ ngân sách Nhà nước hiện đồng thời chịu sự điều chỉnh của hai quy trình quản lý. Điều này dẫn đến giao thoa, trùng lặp về thẩm quyền, hồ sơ, trình tự, thời hạn và trách nhiệm.
“Việc lập, phê duyệt kế hoạch tài chính 5 năm và kế hoạch đầu tư công trung hạn; lập, phân bổ, giao dự toán chi đầu tư công và kế hoạch đầu tư công hằng năm vẫn thực hiện theo hai quy trình riêng, làm phát sinh thủ tục hành chính, ảnh hưởng đến hiệu quả quản lý và sử dụng vốn.
Bên cạnh đó, sau khi Bộ Tài chính và Bộ Kế hoạch và Đầu tư hợp nhất, tại địa phương cũng diễn ra việc hợp nhất Sở Tài chính và Sở Kế hoạch và Đầu tư, nhưng quản lý ngân sách Nhà nước và đầu tư công vẫn vận hành theo hai hệ thống pháp luật khác nhau. Đây là một trong những cơ sở thực tiễn để xây dựng luật hợp nhất.
Do vậy, Dự thảo sửa đổi, hợp nhất lần này sẽ kế thừa những quy định còn phù hợp của hai luật hiện hành; đồng thời hợp nhất khung quản lý ngân sách Nhà nước và đầu tư công, cắt giảm trình tự, thủ tục trùng lặp, chưa đồng bộ. “Kế hoạch đầu tư công được hợp nhất vào kế hoạch tài chính 5 năm và dự toán ngân sách Nhà nước hằng năm; các quy định về nguyên tắc, tiêu chí, định mức chi ngân sách cũng được thống nhất”, đại diện Bộ Tài chính nhấn mạnh.
Không chỉ vậy, Dự thảo còn đẩy mạnh phân cấp, phân quyền gắn với kiểm soát quyền lực. Trong đó, Chính phủ được giao quy định chi tiết một số nội dung về phân loại dự án đầu tư công, trình tự, thủ tục, hồ sơ quyết định chủ trương đầu tư, điều chỉnh chủ trương đầu tư và quyết định đầu tư.
Về ngân sách địa phương, Dự thảo bổ sung nguyên tắc chung về phân cấp nguồn thu, nhiệm vụ chi giữa ngân sách cấp tỉnh và cấp xã, nhằm bảo đảm cấp xã có đủ nguồn lực vận hành bộ máy, phục vụ người dân và phát triển kinh tế - xã hội trên địa bàn.
Một nội dung khác, yêu cầu đánh giá hiệu quả kinh tế - xã hội trong toàn bộ quá trình thực hiện dự án đầu tư công. Việc đánh giá gắn với mục tiêu phát triển kinh tế - xã hội, bảo đảm quốc phòng, an ninh, nâng cao năng lực hạ tầng, cải thiện đời sống và an sinh xã hội cho người dân.
Đại diện Bộ Tài chính chia sẻ, Dự thảo bổ sung, hoàn thiện các công cụ quản lý ngân sách Nhà nước. Trong đó, mở rộng phạm vi sử dụng dự phòng ngân sách, quỹ dự trữ tài chính, nguồn tăng thu và dự toán chi còn lại để ứng phó, khắc phục tình hình khẩn cấp vì lợi ích quốc gia, dân tộc và ổn định kinh tế vĩ mô.
Dự thảo cũng quy định việc quản lý, cân đối chung các khoản vay của ngân sách nhà nước vào quỹ ngân sách nhà nước; cho phép phân bổ, sử dụng số tăng thu ngân sách trong quá trình điều hành. Đồng thời, thu hẹp phạm vi chuyển nguồn ngân sách và thời hạn chi đối với các khoản được chuyển nguồn nhằm tăng cường kỷ luật, kỷ cương ngân sách.