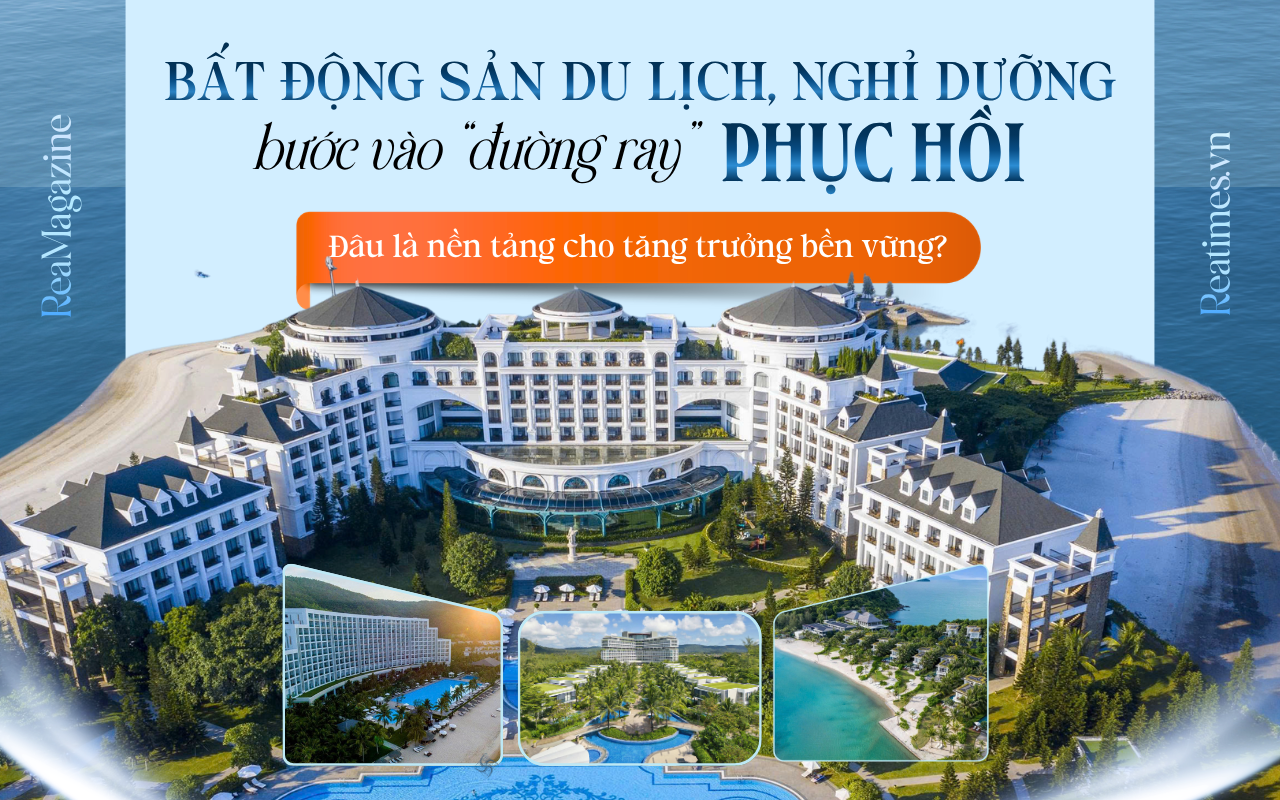
Bất động sản du lịch, nghỉ dưỡng: Từ tín hiệu phục hồi đến động lực tăng trưởng dài hạn

 Thích
Năm 2026, phân khúc bất động sản du lịch, nghỉ dưỡng đang cho thấy những chuyển động phục hồi tích cực nhờ dòng tiền tạo ra từ hoạt động khai thác, vận hành trong bối cảnh thị trường bất động sản tái cấu trúc, thanh khoản đang trở thành thước đo giá trị thực. Những dự án mới không dễ thanh khoản nếu không thực sự đáp ứng nhu cầu thực của thị trường. Mặt khác, với những chuyển động điều tiết mới từ chính sách, thị trường được đánh giá khó quay trở lại kịch bản tăng trưởng nóng, đầu tư theo đám đông như trước. Thay vào đó, nhà đầu tư đang cẩn trọng hơn nhiều trong việc lựa chọn sản phẩm. Sự trầm lắng xuất phát từ phân khúc nhà ở sau giai đoạn hưng phấn đang đưa thị trường bất động sản quay về trạng thái thanh lọc để phát triển bền vững hơn.
Với nhiều doanh nghiệp, phân khúc bất động sản du lịch, nghỉ dưỡng vì thế đang trở thành trụ đỡ cho doanh thu khi vẫn duy trì được dòng tiền đều đặn từ các dự án đã đi vào hoạt động. Điển hình, theo báo cáo tài chính hợp nhất bán niên 2026, CEO Group ghi nhận hơn 591 tỷ đồng doanh thu thuần từ khách hàng bên ngoài của mảng khách sạn và dịch vụ liên quan. Doanh nghiệp cũng đang tìm kiếm cơ hội nhận chuyển nhượng khách sạn, các tòa nhà có thể chuyển đổi công năng thành khách sạn và quỹ đất tại Hà Nội, TP.HCM, Đà Nẵng. Động thái này nằm trong chiến lược mở rộng hệ thống khách sạn, nghỉ dưỡng của tập đoàn, với mục tiêu đạt khoảng 3.000 phòng tiêu chuẩn 5 sao vào năm 2030 và 5.000 phòng vào năm 2035.
Với Vinpearl, trong 9 tháng đầu năm 2026, doanh thu hoạt động khách sạn tăng 32% so với cùng kỳ, công suất phòng bình quân đạt 64%. Tại Tập đoàn Hà Đô, doanh thu dịch vụ khách sạn trong sáu tháng đầu năm đạt gần 84 tỷ đồng, tăng khoảng 15,9% so với cùng kỳ năm trước.
Những kết quả này phần nào cho thấy khả năng tạo doanh thu từ hoạt động khai thác du lịch, nghỉ dưỡng đang trở thành một lợi thế đáng quan tâm đối với các doanh nghiệp. Trong bối cảnh nhiều phân khúc bất động sản vẫn đối mặt với khó khăn về thanh khoản, nguồn thu từ kinh doanh khách sạn, lưu trú và dịch vụ có thể góp phần nâng cao hiệu quả sử dụng tài sản, giảm sự phụ thuộc vào hoạt động bán bất động sản, nếu các dự án được khai thác hiệu quả.
Theo Cục Thống kê, trong 10 tháng đầu năm 2026, Việt Nam đón khoảng 19,5 triệu lượt khách quốc tế, tăng 13,8% so với cùng kỳ năm trước. Doanh thu dịch vụ lưu trú, ăn uống tăng 17%, trong khi doanh thu du lịch lữ hành tăng 18,1%. Sự gia tăng lượng khách và doanh thu dịch vụ, cùng với quá trình hoàn thiện hạ tầng giao thông, phát triển các điểm đến, đang tạo thêm những điều kiện thuận lợi để mở rộng nhu cầu lưu trú và khai thác bất động sản du lịch, nghỉ dưỡng.
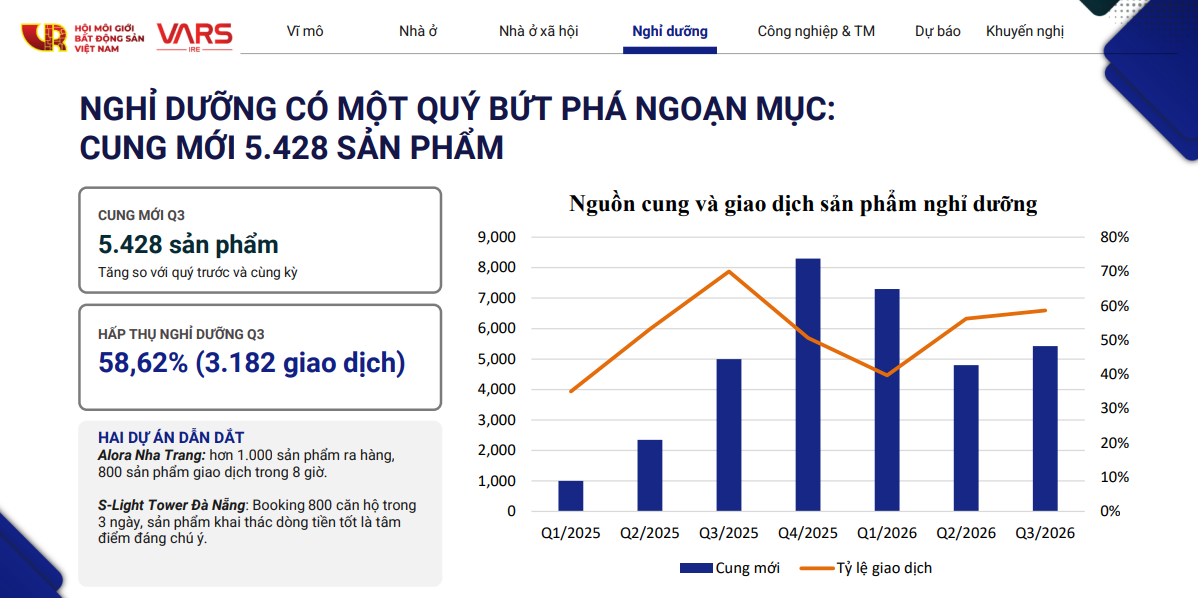
Bên cạnh đó, thị trường cũng chứng kiến sự khởi sắc hơn về nguồn cung nhờ được tháo gỡ nút thắt pháp lý. Theo Hội Môi giới Bất động sản Việt Nam (VARs), 6 tháng đầu năm, nguồn cung mới phân khúc nghỉ dưỡng đạt khoảng 12.100 sản phẩm, gấp 4 lần cùng kỳ năm ngoái. Quý III mở bán thêm 5.428 sản phẩm, đáng chú ý, số giao dịch đạt 3.182 sản phẩm, tương ứng tỷ lệ hấp thụ 58,62%.
Những tín hiệu này tiếp tục đặt ra câu hỏi về mức độ phục hồi thực chất của thị trường, khả năng duy trì đà tăng trưởng, những thay đổi trong chiến lược đầu tư, phát triển sản phẩm của doanh nghiệp cũng như các cơ hội phát triển cho bất động sản du lịch, nghỉ dưỡng trong thời gian tới. Xoay quanh những vấn đề này, Tạp chí Bất động sản Việt Nam (Reatimes) đã có cuộc trao đổi với TS. Nguyễn Văn Đính - Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) và PGS. TS. Nguyễn Đức Thắng - Tổng Thư ký Liên chi hội Đào tạo Du lịch Việt Nam, Phó Hiệu trưởng Trường Đại học Công nghệ Đông Á.
- Thưa TS. Nguyễn Văn Đính, những số liệu mới công bố của VARS cho thấy thị trường bất động sản nghỉ dưỡng đang có nhiều chuyển biến tích cực. Theo ông, những tín hiệu này phản ánh mức độ phục hồi của thị trường hiện nay như thế nào?
TS. Nguyễn Văn Đính: Sau một thời gian dài trầm lắng, chúng ta đã bắt đầu nhìn thấy sự cải thiện cả về nguồn cung, giao dịch và khả năng hấp thụ của thị trường bất động sản du lịch, nghỉ dưỡng. Đây là những kết quả tích cực, nhất là khi trước đó phân khúc này từng đối mặt với tình trạng thanh khoản suy giảm mạnh, nhiều dự án gần như không phát sinh giao dịch.
Đây là những kết quả tích cực, nhất là khi trước đó bất động sản nghỉ dưỡng từng đối mặt với tình trạng thanh khoản suy giảm mạnh, nhiều dự án gần như không phát sinh giao dịch.
Tuy nhiên, theo quan sát của chúng tôi, sự phục hồi hiện nay vẫn mang tính chọn lọc, có sự phân hóa khá rõ giữa các địa phương, loại hình sản phẩm và từng dự án.
Những tín hiệu khởi sắc chủ yếu tập trung ở một số thị trường có lợi thế phát triển du lịch như Quảng Ninh, Đà Nẵng, Vũng Tàu hay Nha Trang. Quy Nhơn cũng bắt đầu xuất hiện những điểm sáng mới. Đây là những địa bàn có sức hút du lịch tương đối lớn, hệ thống hạ tầng giao thông và dịch vụ ngày càng hoàn thiện, có khả năng thu hút sự quan tâm của nhà đầu tư.
Nhưng ngay trong những khu vực này, không phải dự án nào cũng có thanh khoản tốt. Giao dịch thường tập trung vào những dự án được đầu tư bài bản, có pháp lý rõ ràng, tiến độ bảo đảm, mức giá phù hợp và khả năng khai thác kinh doanh. Ngược lại, những dự án phát triển đơn lẻ, thiếu kết nối hạ tầng hoặc còn vướng mắc pháp lý vẫn gặp nhiều khó khăn.
Sự phân hóa cũng thể hiện giữa các loại hình sản phẩm. Trong khi một số dự án đô thị biển quy mô lớn ghi nhận kết quả bán hàng tích cực, nhiều sản phẩm nghỉ dưỡng truyền thống như condotel, biệt thự nghỉ dưỡng hay shophouse tại các dự án cũ vẫn đối mặt với áp lực tồn kho và thanh khoản thấp. Đặc biệt, thị trường chuyển nhượng các sản phẩm này chưa có sự cải thiện tương ứng với hoạt động mở bán mới.
Song nhìn theo một góc độ khác, cả nước hiện có khoảng 146.438 sản phẩm căn hộ du lịch (condotel), với khả năng phục vụ gần 70 triệu lượt khách lưu trú ngắn ngày mỗi năm. Theo tính toán của VARS, quy mô này vẫn chưa đáp ứng được một nửa nhu cầu thực tế. Trên cơ sở đó, tôi dự báo thị trường chuyển nhượng các sản phẩm condotel, shophouse và biệt thự nghỉ dưỡng có thể bắt đầu phục hồi rõ nét hơn từ năm 2028.
Từ những diễn biến hiện nay, tôi cho rằng bất động sản nghỉ dưỡng đang ở giai đoạn chuyển tiếp, từng bước cải thiện và tạo cơ sở để kỳ vọng vào một chu kỳ phục hồi rõ nét hơn trong những năm tới.
Nhưng cũng cần nhấn mạnh rằng, phục hồi nhanh hơn không có nghĩa là những địa phương hay dự án đó đã trở lại trạng thái phát triển như trước đây. Thị trường vẫn cần thêm thời gian để phục hồi trên diện rộng và quá trình này sẽ diễn ra với tốc độ khác nhau giữa các địa phương, phân khúc và từng dự án.
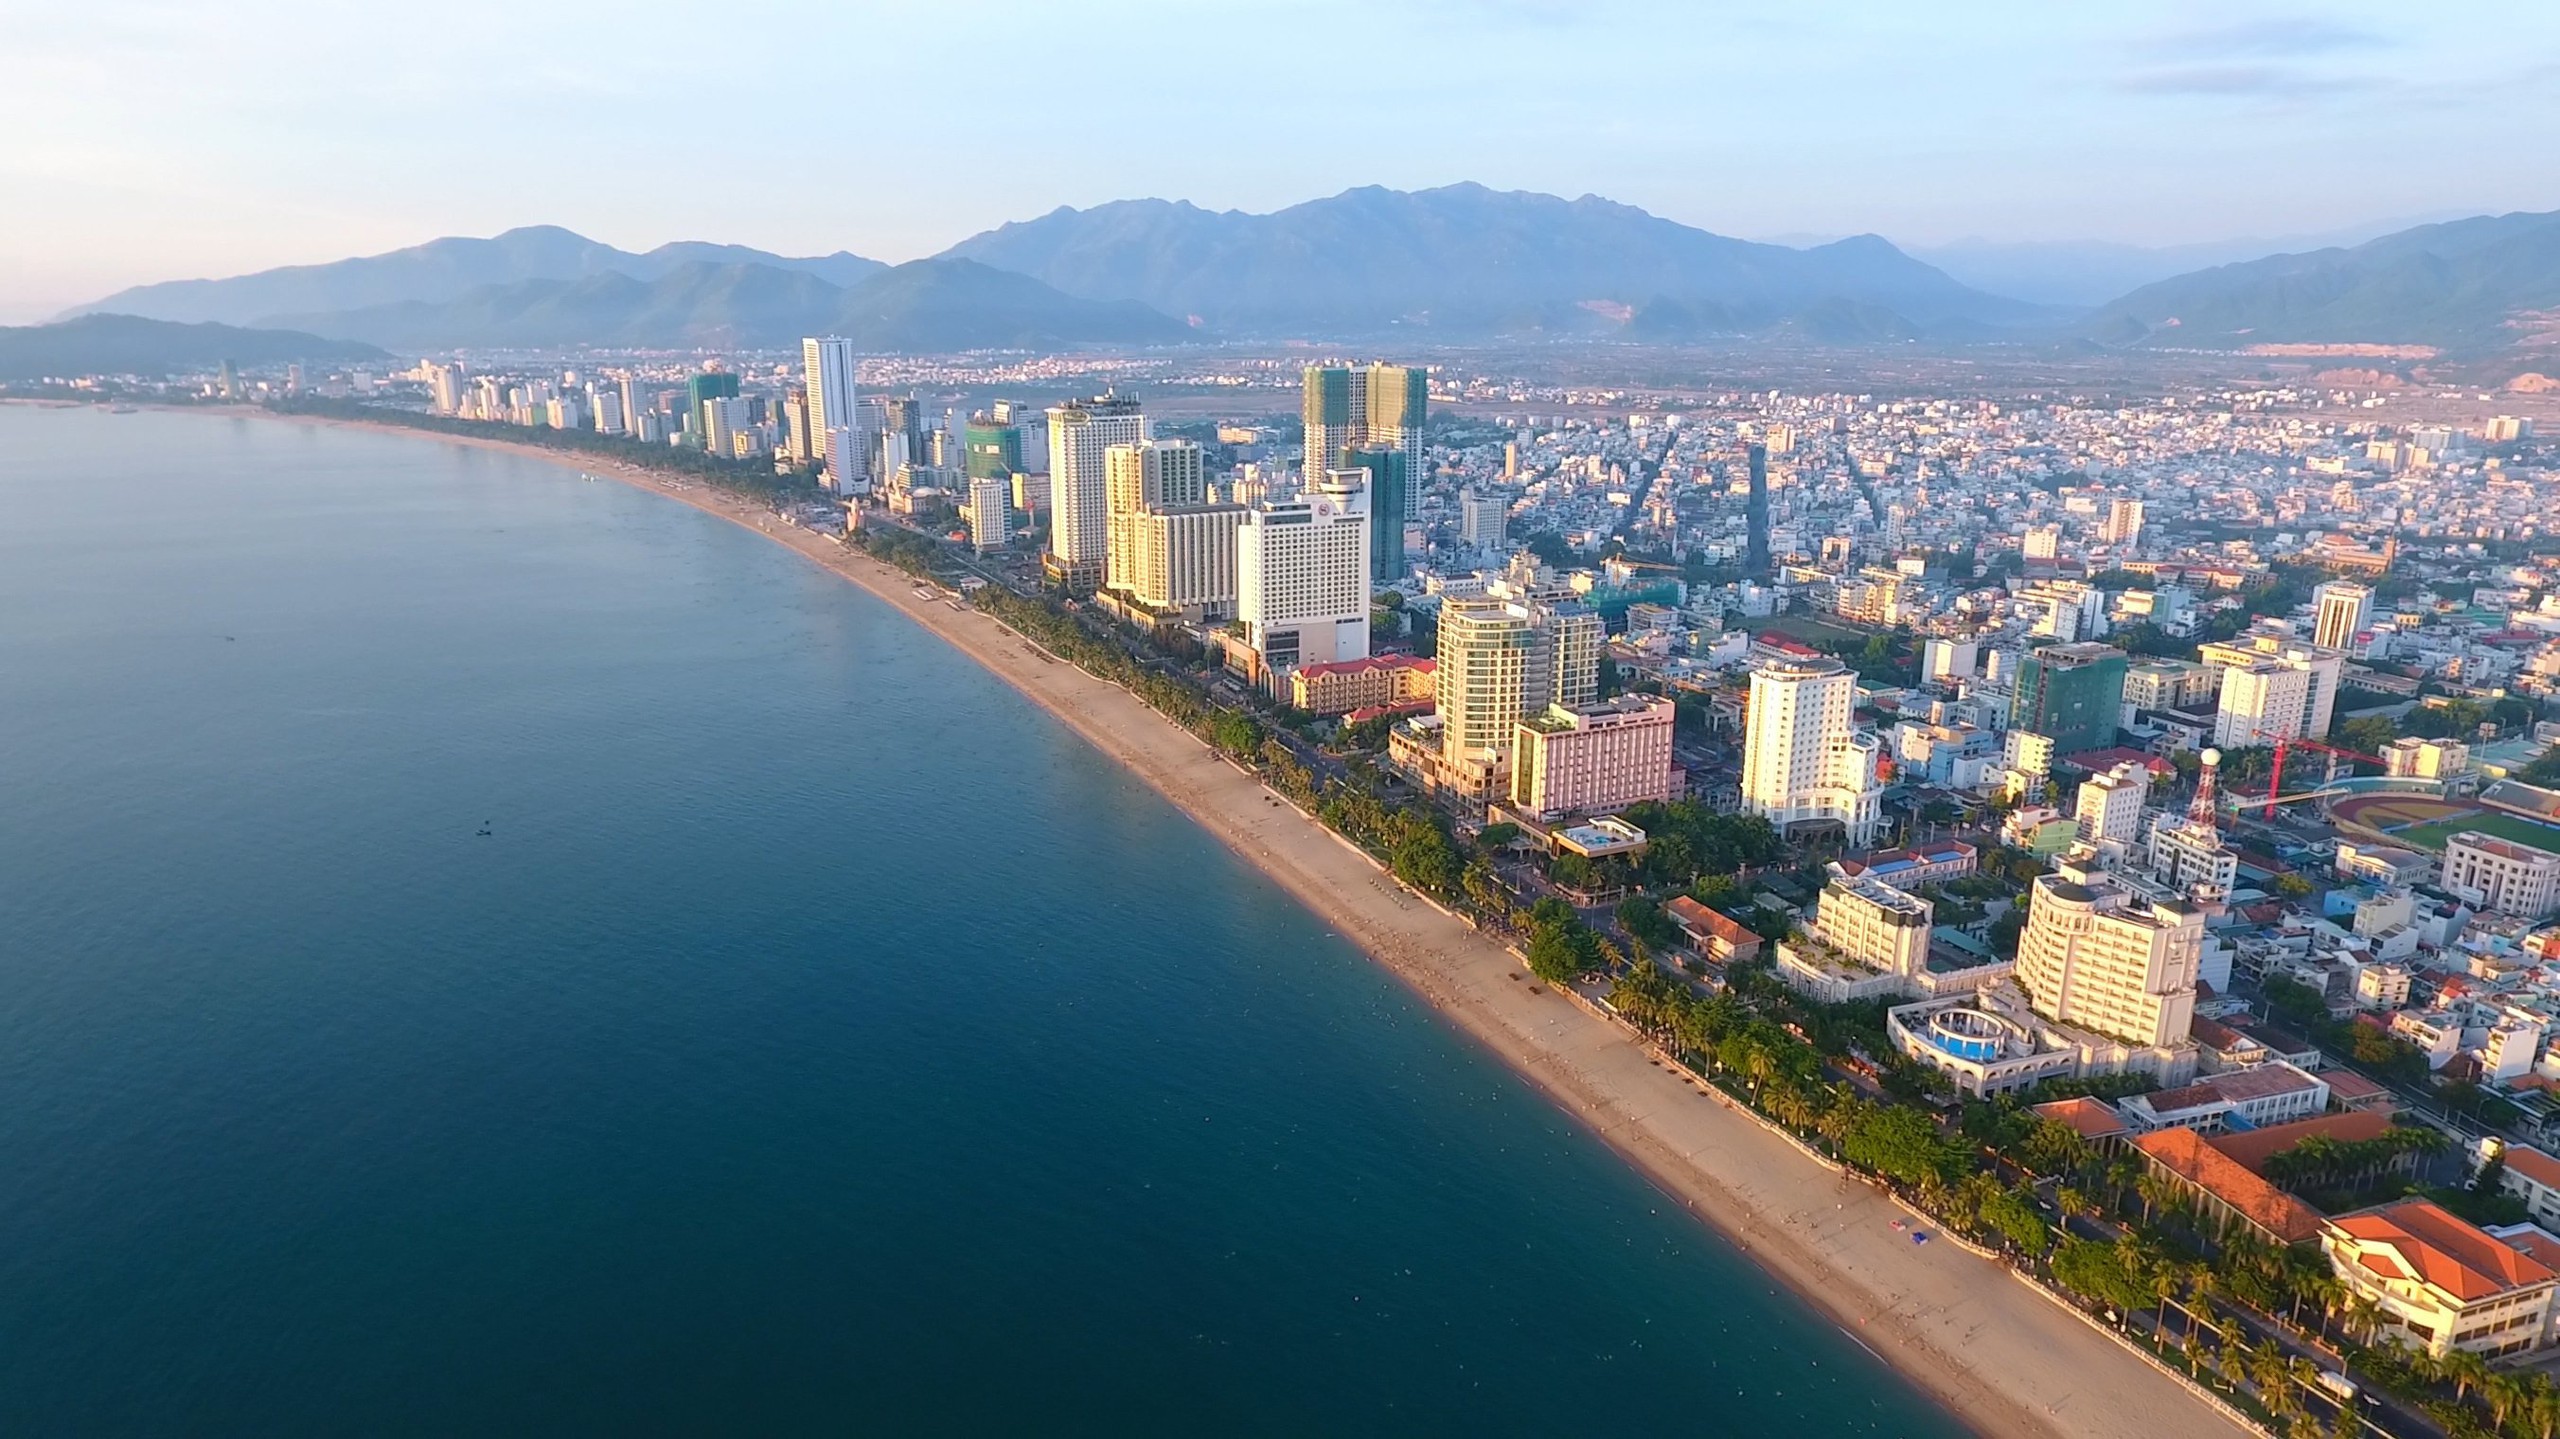
Thị trường vẫn cần thêm thời gian để phục hồi trên diện rộng và quá trình này sẽ diễn ra với tốc độ khác nhau giữa các địa phương, phân khúc và từng dự án. (Ảnh minh hoạ)
- Vậy theo ông, đâu là những động lực quan trọng đang thúc đẩy quá trình này và tạo nền tảng cho thị trường phát triển bền vững hơn?
TS. Nguyễn Văn Đính: Bàn luận về sự phục hồi của thị trường bất động sản nghỉ dưỡng, có lẽ chúng ta nên có cái nhìn tổng quan hơn và nhìn lại cả những diễn biến trước đây. Năm 2022, sau khi du lịch mở cửa trở lại, thị trường từng ghi nhận những tín hiệu khởi sắc với nhu cầu đầu tư gia tăng, nhiều dự án được mở bán và giao dịch tương đối khả quan trong hai quý đầu năm. Thế nhưng, đà phục hồi nhanh chóng chững lại. Đến quý IV/2022, nguồn cung giảm 44%, số giao dịch giảm tới 67% so với quý trước, tỷ lệ tiêu thụ chỉ còn khoảng 28%.
Nguyên nhân chủ yếu đến từ những khó khăn về nguồn vốn và vướng mắc pháp lý, khiến nhiều dự án đình trệ, thanh khoản suy giảm, nguồn lực của doanh nghiệp và nhà đầu tư bị ứ đọng. Thực tế này đã để lại nhiều bài học sâu sắc cho bất động sản nghỉ dưỡng trong việc giải quyết các điểm nghẽn của thị trường.
Đến giai đoạn hiện nay, tôi cho rằng thị trường đã có một số khác biệt, tạo động lực và tạo đà để bất động sản nghỉ dưỡng phát triển hơn trong thời gian tới.
Trước hết là những chuyển biến trong việc hoàn thiện khung pháp lý và tháo gỡ khó khăn cho các dự án bất động sản.
Từ năm 2023, Nghị định 10/2023/NĐ-CP đã tạo thêm cơ sở pháp lý cho việc chứng nhận quyền sở hữu các công trình phục vụ lưu trú du lịch trên đất thương mại, dịch vụ khi đáp ứng đầy đủ điều kiện theo quy định.
Đặc biệt, trong năm 2026, Quốc hội ban hành Nghị quyết 29/2026/QH16 về cơ chế, chính sách đặc thù để xử lý những vi phạm pháp luật về đất đai xảy ra trước khi Luật Đất đai năm 2024 có hiệu lực, qua đó tạo thêm điều kiện tháo gỡ vướng mắc cho các dự án tồn đọng, kéo dài.
Thứ hai là chính sách tín dụng đang có những điều chỉnh theo hướng quan tâm rõ hơn đến vai trò của các dự án phục vụ hoạt động sản xuất, kinh doanh và dịch vụ. Đáng chú ý, trong tháng 9/2026, Ngân hàng Nhà nước có động thái điều chỉnh cách tính room tín dụng bất động sản, qua đó tạo thêm dư địa cho các ngân hàng cấp vốn đối với một số loại hình như nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng. Đây là một tín hiệu tích cực bởi chính sách sẽ tạo được sự linh hoạt cho các ngân hàng trong việc xem xét cấp vốn đối với các dự án đủ điều kiện, có phương án đầu tư, kinh doanh khả thi.
Thứ ba là thị trường hiện nay có thêm sự hỗ trợ từ quá trình phát triển hạ tầng và những định hướng dài hạn của ngành du lịch.
Việc đẩy mạnh đầu tư, xây dựng các tuyến cao tốc, sân bay và hệ thống giao thông kết nối vùng đang từng bước cải thiện khả năng tiếp cận những địa bàn du lịch trọng điểm, đồng thời mở rộng không gian phát triển cho bất động sản nghỉ dưỡng.
Bên cạnh đó, Nghị quyết số 26-NQ/TW của Bộ Chính trị về phát triển du lịch Việt Nam trở thành ngành kinh tế mũi nhọn trong kỷ nguyên mới cũng đặt ra những mục tiêu và định hướng quan trọng, tạo thêm cơ sở để phát triển hạ tầng du lịch, cơ sở lưu trú và các sản phẩm bất động sản phục vụ du lịch trong dài hạn.
Những yếu tố này cho thấy thị trường hiện nay đang có thêm những động lực, điều kiện thuận lợi mà những giai đoạn trước đó chưa hội tụ đầy đủ.
- Từ góc nhìn của người làm du lịch, thưa PGS. TS. Nguyễn Đức Thắng, trong khi ngành du lịch đã tăng trưởng mạnh trở lại, vì sao thị trường bất động sản nghỉ dưỡng vẫn cần thêm thời gian để phục hồi?
PGS. TS. Nguyễn Đức Thắng: Bất động sản nghỉ dưỡng vừa trải qua một giai đoạn trầm lắng khá dài nhưng tôi cho rằng đây cũng là khoảng thời gian cần thiết để các doanh nghiệp, nhà đầu tư nhìn nhận lại những gì đã làm được, những gì chưa tốt và cả cách đầu tư, kinh doanh bất động sản nghỉ dưỡng trước đây.
Bởi hoạt động du lịch có thể tăng trưởng nhanh khi lượng khách trở lại, nhưng với bất động sản nghỉ dưỡng thì còn nhiều vấn đề khác. Một dự án đã đầu tư nhưng chưa khai thác hiệu quả, hoặc còn gặp khó khăn về tài chính, vận hành thì không thể chỉ nhờ lượng khách du lịch tăng lên mà lập tức phục hồi được.
Chính vì vậy, những tín hiệu khởi sắc hiện nay, dù chưa đủ để khẳng định thị trường đã trở lại trạng thái tăng trưởng mạnh, nhưng theo tôi vẫn có ý nghĩa rất tích cực. Nó giống như một “liều thuốc” kích thích, giúp thị trường có thêm niềm tin và động lực để tiếp tục phục hồi trong thời gian tới.
Tuy nhiên, tôi vẫn muốn nhấn mạnh rằng điều quan trọng không phải là thị trường phục hồi nhanh đến đâu, mà là sự phục hồi ấy có duy trì được hay không. Chúng ta cần tránh tình trạng vừa xuất hiện những tín hiệu khởi sắc thì thị trường lại nhanh chóng chững lại như trước đây. Bởi nếu bất động sản tiếp tục trì trệ kéo dài, những ảnh hưởng tiêu cực sẽ không chỉ dừng lại ở bản thân thị trường mà còn tác động đến “sức khỏe” của cả nền kinh tế.
- Thưa Tiến sĩ Nguyễn Văn Đính, trong khi nhiều phân khúc bất động sản vẫn gặp khó khăn về thanh khoản, hoạt động kinh doanh du lịch, nghỉ dưỡng lại đang mang về nguồn thu đáng kể cho một số doanh nghiệp. Ông nhìn nhận như thế nào?
TS. Nguyễn Văn Đính: Đây là một lợi thế rất đáng chú ý của bất động sản nghỉ dưỡng, nhất là trong bối cảnh thị trường bất động sản đang có sự phân hóa khá rõ, nhiều phân khúc vẫn gặp khó khăn về thanh khoản và khả năng tiêu thụ sản phẩm.
Đối với hoạt động kinh doanh bất động sản thông thường, nguồn thu của nhiều doanh nghiệp chủ yếu đến từ việc phát triển dự án và bán sản phẩm. Khi thị trường thuận lợi, thanh khoản tốt thì doanh nghiệp có thể ghi nhận doanh thu lớn. Nhưng khi giao dịch chững lại, sản phẩm không bán được thì hoạt động kinh doanh cũng chịu ảnh hưởng rất rõ.
Trong khi đó, bất động sản du lịch, nghỉ dưỡng có một lợi thế là những tài sản đã được đầu tư, đưa vào sử dụng còn có khả năng tạo ra nguồn thu từ hoạt động kinh doanh du lịch, lưu trú và các dịch vụ liên quan. Đây là nguồn thu không nhất thiết phụ thuộc trực tiếp vào việc doanh nghiệp có bán được thêm sản phẩm bất động sản trong kỳ hay không.
Tất nhiên, cũng phải nhìn nhận rằng doanh thu không đồng nghĩa với lợi nhuận hay dòng tiền kinh doanh luôn dương. Hoạt động nghỉ dưỡng còn phải chịu nhiều chi phí, từ vận hành, bảo dưỡng đến khấu hao, chi phí tài chính. Không phải dự án nào cũng có khả năng khai thác tốt, và kết quả giữa các doanh nghiệp có thể rất khác nhau.
Nhưng từ những trường hợp đã ghi nhận trên thị trường, tôi cho rằng chúng ta có cơ sở để nhìn nhận rõ hơn tiềm năng kinh tế của bất động sản nghỉ dưỡng. Đặc biệt, trong điều kiện du lịch Việt Nam tiếp tục phát triển, các dự án có vị trí thuận lợi, đã đi vào khai thác và thu hút được nguồn khách ổn định sẽ có thêm cơ hội gia tăng doanh thu.
- Bên cạnh những tín hiệu phục hồi của thị trường, nhìn từ phía doanh nghiệp, thưa Phó Giáo sư, Tiến sĩ Nguyễn Đức Thắng, sau giai đoạn khó khăn, ông nhận thấy các doanh nghiệp đang có sự thay đổi thế nào trong cách đầu tư và phát triển các sản phẩm bất động sản nghỉ dưỡng?
PGS. TS. Nguyễn Đức Thắng: Theo quan sát của tôi, hiện nay nhiều doanh nghiệp bất động sản nghỉ dưỡng đã bắt đầu nhìn nhận lại cách thức đầu tư, phát triển dự án. Trước đây, không ít doanh nghiệp quá chú trọng đến quy mô, tính biểu tượng và làm thế nào để bán được càng nhiều sản phẩm càng tốt. Nhưng qua giai đoạn khó khăn vừa rồi, có lẽ các chủ đầu tư cũng nhận ra rằng bất động sản nghỉ dưỡng không phải cứ xây dựng xong, bán được là đã thành công. Quan trọng là sau đó phải có khách du lịch đến, phải có hoạt động kinh doanh để khai thác những sản phẩm ấy. Bất động sản nghỉ dưỡng có giá trị thì cần nằm trong trạng thái “động” chứ không phải “tĩnh”.
Thứ nhất, các doanh nghiệp đang chú trọng hơn đến hiệu quả kinh doanh ngay từ khi bắt đầu đầu tư dự án, chứ không phải xây dựng xong rồi mới tìm cách khai thác. Tức là phải xác định mình làm sản phẩm này hướng đến tệp khách hàng nào, khách du lịch đến từ đâu, nhu cầu của họ như thế nào, khả năng khai thác được bao nhiêu tháng trong năm và doanh thu có đủ để duy trì hoạt động hay không.
Chẳng hạn, hiện nay lượng khách du lịch đến Việt Nam tăng rất mạnh, nhưng không có nghĩa là cứ xây dựng thêm bất động sản nghỉ dưỡng thì sẽ có khách. Mỗi địa phương có đặc điểm khác nhau, khách đến cũng có nhu cầu khác nhau. Có những nơi chủ yếu đón khách nghỉ dưỡng cuối tuần, có nơi lại thu hút khách quốc tế lưu trú dài ngày. Doanh nghiệp phải hiểu được những điều đó để lựa chọn sản phẩm, quy mô đầu tư và cách tổ chức dịch vụ cho phù hợp. Không thể ở đâu cũng xây dựng những khu nghỉ dưỡng giống nhau rồi kỳ vọng sẽ kinh doanh tốt.
Thứ hai, cùng với việc chú trọng hơn đến hiệu quả khai thác, nhiều doanh nghiệp cũng đang quan tâm hơn đến việc phát triển bất động sản nghỉ dưỡng gắn với cả một hệ sinh thái du lịch, dịch vụ.
Thực ra, việc kết hợp bất động sản với du lịch và dịch vụ không phải bây giờ mới xuất hiện. Những tập đoàn lớn như Sun Group hay Vingroup đã phát triển mô hình này từ nhiều năm trước. Họ lựa chọn những địa điểm có thế mạnh du lịch, đầu tư tương đối đồng bộ cả hệ sinh thái nghỉ dưỡng, vui chơi, giải trí. Chính vì vậy, dù thị trường có những giai đoạn khó khăn, sản phẩm của họ vẫn có những lợi thế nhất định trong việc thu hút khách và khai thác kinh doanh.
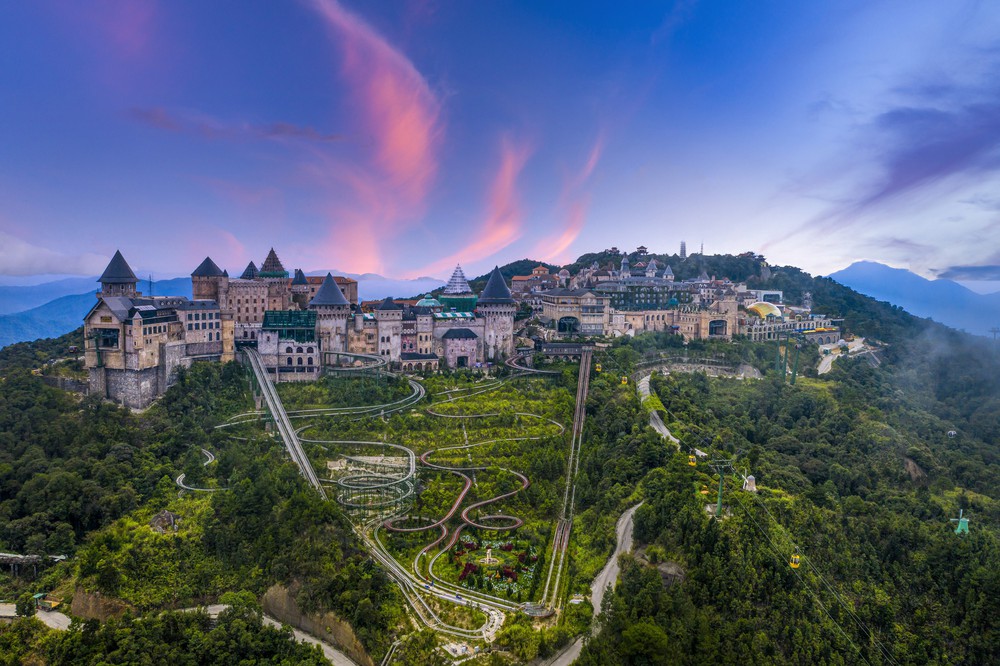
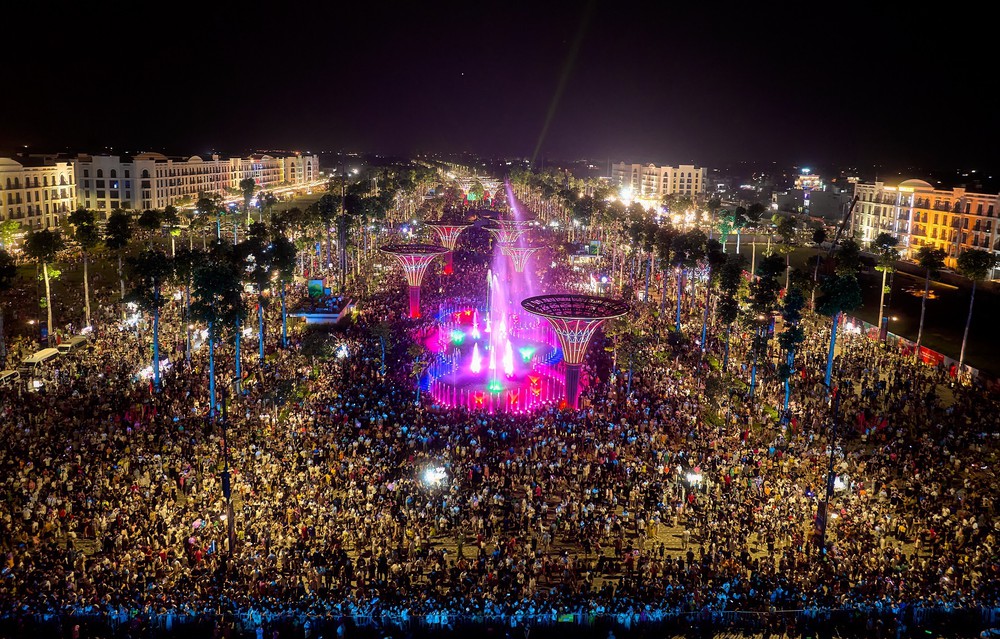
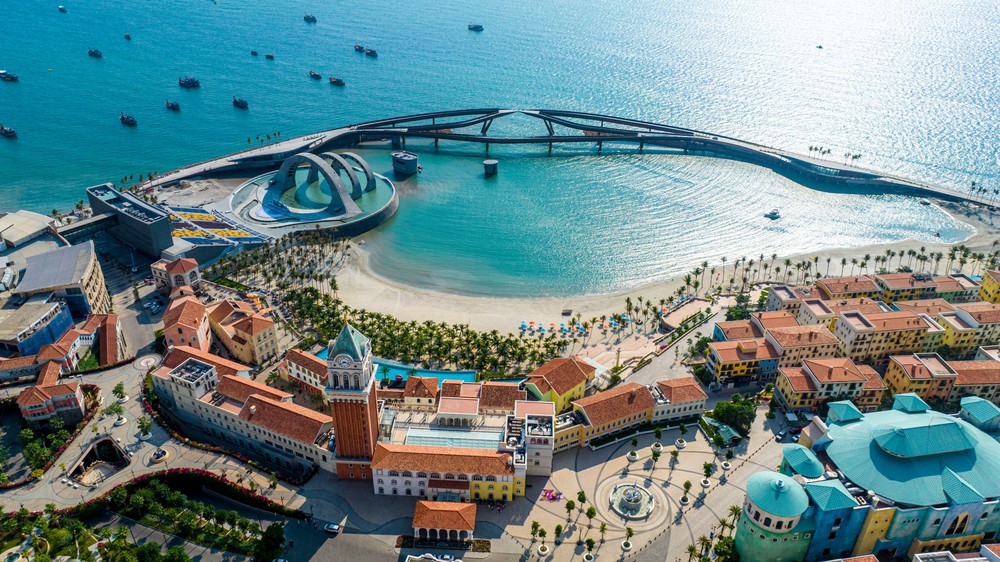
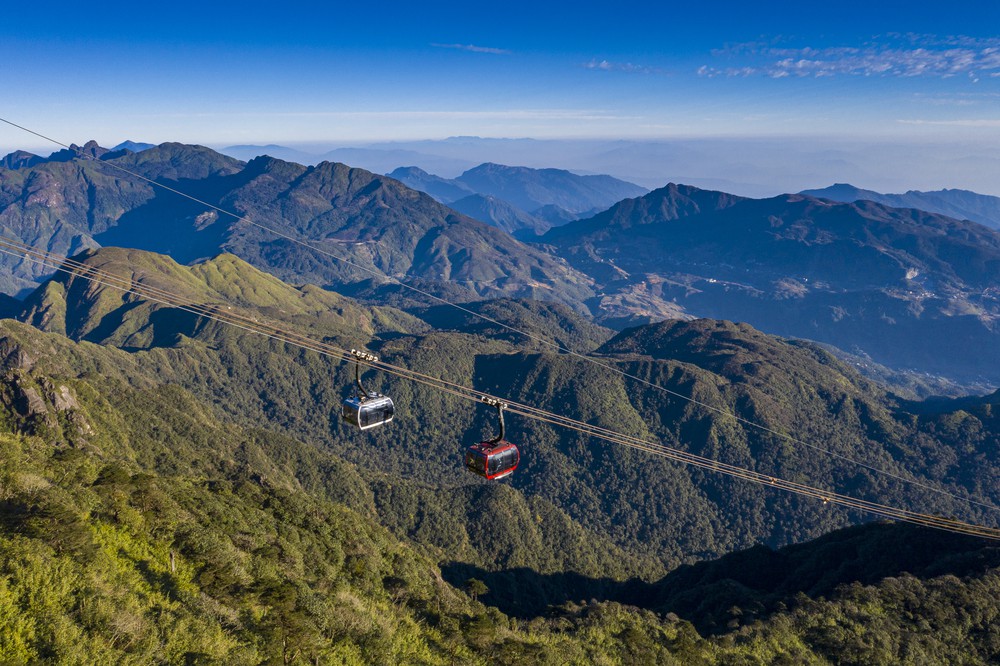
Hệ sinh thái du lịch, nghỉ dưỡng, giải trí của Sun Group phát triển mở rộng ở nhiều địa phương trên cả nước.
Hiện nay, một số doanh nghiệp ở quy mô nhỏ hơn cũng bắt đầu quan tâm nhiều hơn đến cách làm này. Đặc biệt, họ đã nhìn thấy rõ hơn những giá trị mà các hoạt động văn hóa, thể thao và giải trí có thể mang lại cho bất động sản nghỉ dưỡng.
Chẳng hạn, có những khu nghỉ dưỡng không chỉ xây dựng biệt thự, khách sạn mà còn có cả khán phòng lớn để tổ chức các cuộc thi sắc đẹp, những không gian ngoài trời phục vụ các giải chạy marathon, các chương trình biểu diễn nghệ thuật, concert âm nhạc hay những sự kiện lớn khác.
Du lịch MICE hiện nay cũng có những thay đổi. Trước kia, MICE thường gắn với các khách sạn cao cấp, chủ yếu phục vụ hội nghị, hội thảo, tập trung ở những điểm đến như Phú Quốc, Đà Nẵng, Nha Trang hay Hạ Long. Nhưng bây giờ, các hoạt động hội nghị, hội thảo được kết hợp nhiều hơn với văn hóa, thể thao và giải trí. Những không gian phục vụ các hoạt động này cũng bắt đầu xuất hiện tại nhiều tổ hợp bất động sản nghỉ dưỡng.
Tuy nhiên, doanh nghiệp cũng không nên thấy mô hình nào đang được quan tâm thì lập tức chạy theo. Chẳng hạn, muốn phát triển nghỉ dưỡng chăm sóc sức khỏe thì phải có những dịch vụ, đội ngũ nhân lực và điều kiện chuyên môn phù hợp. Muốn thu hút khách lưu trú dài ngày thì sản phẩm và tiện ích cũng phải đáp ứng được nhu cầu sinh hoạt của họ. Những điều này phải được tính toán từ đầu, chứ không phải cứ xây dựng thêm một vài công trình, tiện ích là có thể thu hút được khách.
Thứ ba, các doanh nghiệp đang dần tính toán kỹ hơn khi lựa chọn địa điểm đầu tư.
Trước đây, do kỳ vọng vào khả năng tăng giá bất động sản, nhiều doanh nghiệp và nhà đầu tư cứ thấy thị trường ở đâu đang nóng là tìm đến. Có những nơi cảnh quan rất đẹp, nhưng chưa chắc hoạt động du lịch đã thực sự phát triển, chưa chắc đã có lượng khách ổn định để khai thác kinh doanh.
Đặc biệt, nhiều người đặt kỳ vọng rất lớn vào những công trình hạ tầng được quy hoạch hoặc dự kiến đầu tư tại địa phương, chẳng hạn như sân bay, cảng tàu du lịch biển hay những tuyến đường cao tốc kết nối đến điểm đến.
Nhưng thực tế không phải địa phương nào cũng có thể hoàn thiện ngay những công trình đó. Có những dự án hạ tầng phải mất 5 - 10 năm, thậm chí lâu hơn mới có thể triển khai hoặc đưa vào sử dụng.
Tôi đã thấy có những bất động sản nghỉ dưỡng nằm ở vị trí rất đẹp, cảnh quan rất hấp dẫn, nhưng do giao thông kết nối còn hạn chế, hoạt động du lịch tại địa phương chưa phát triển như kỳ vọng nên không có nhiều khách đến. Cuối cùng, sản phẩm không khai thác được hiệu quả, muốn chuyển nhượng lại cũng rất khó khăn.
Chính vì thế, khi quyết định đầu tư, doanh nghiệp phải xem xét điều kiện thực tế của địa phương, từ khả năng thu hút khách du lịch, hạ tầng giao thông đến triển vọng phát triển của điểm đến trong những năm tới. Không thể chỉ dựa vào một bản quy hoạch hoặc kỳ vọng bất động sản sẽ tăng giá để quyết định đầu tư một dự án rất lớn.
Thứ tư, doanh nghiệp cũng đang phải nhìn nhận lại bài toán sử dụng vốn, hiệu quả của những tài sản đã đầu tư và cách tổ chức vận hành dự án.
Bất động sản nghỉ dưỡng là lĩnh vực đòi hỏi nguồn vốn rất lớn. Doanh nghiệp không chỉ bỏ tiền xây dựng công trình mà còn phải duy trì hoạt động, bảo dưỡng, quản lý và tổ chức kinh doanh trong nhiều năm. Nếu dự án không có khách, không tạo ra đủ nguồn thu thì những chi phí đó vẫn phát sinh.
Chính vì vậy, tôi cho rằng không phải lúc nào mở rộng quy mô hay tiếp tục xây dựng dự án mới cũng là tốt. Có những khu nghỉ dưỡng đã hình thành nhưng chưa được khai thác hiệu quả thì doanh nghiệp nên xem xét việc cải tạo, nâng cấp sản phẩm, bổ sung những dịch vụ còn thiếu hoặc thay đổi cách vận hành để thu hút khách, tránh lãng phí các nguồn lực.
Ở đây còn một vấn đề rất quan trọng là năng lực quản lý, vận hành. Doanh nghiệp có thể có kinh nghiệm xây dựng và kinh doanh bất động sản, nhưng chưa chắc đã có kinh nghiệm làm du lịch. Việc quản lý một khu nghỉ dưỡng, tìm kiếm khách hàng, tổ chức các dịch vụ và duy trì chất lượng phục vụ là những công việc hoàn toàn khác với việc xây dựng rồi bán sản phẩm.
Vì thế, tôi cho rằng doanh nghiệp cũng nên quan tâm hơn đến việc hợp tác với những đơn vị vận hành chuyên nghiệp, có kinh nghiệm quản lý khách sạn, khu nghỉ dưỡng và khả năng tiếp cận các thị trường khách trong nước, quốc tế. Không nhất thiết doanh nghiệp phải tự mình làm tất cả, nhưng phải biết lựa chọn đối tác phù hợp.
Và có một điều mà tôi nghĩ các chủ đầu tư cũng cần nhìn nhận rất nghiêm túc sau giai đoạn khó khăn vừa qua, đó là trách nhiệm đối với người mua.
Trước đây, có những doanh nghiệp đưa ra những kỳ vọng rất lớn về khả năng khai thác và lợi nhuận của sản phẩm. Nhưng đến khi hoạt động kinh doanh không đạt kết quả như dự kiến, những cam kết không thực hiện được thì niềm tin của khách hàng bị ảnh hưởng rất lớn.
Thẳng thắn nhìn nhận, đối với một doanh nghiệp, cái mất lớn nhất không chỉ là khó khăn về tài chính mà còn là uy tín trên thị trường. Một khi đã mất uy tín, mất niềm tin thì đồng nghĩa với việc mất thị trường, mất đi một nguồn cầu rất lớn từ những người từng sẵn sàng bỏ tiền mua sản phẩm của mình.
- Còn từ phía những người mua, nhà đầu tư bất động sản nghỉ dưỡng, ông nhận thấy tư duy lựa chọn sản phẩm có sự chuyển biến thế nào, thưa ông?
PGS. TS. Nguyễn Đức Thắng: Sau giai đoạn khó khăn vừa qua, tư duy của các nhà đầu tư bất động sản nghỉ dưỡng đã có những thay đổi khá rõ, đặc biệt là sự thận trọng và thực tế hơn khi quyết định bỏ tiền đầu tư.
Trước đây, khi thị trường tăng trưởng nóng, không ít người mua bất động sản nghỉ dưỡng chủ yếu vì kỳ vọng giá sẽ tiếp tục tăng, sau đó chuyển nhượng để kiếm lời. Thậm chí, có những người đầu tư theo tâm lý đám đông, chạy theo mức cam kết lợi nhuận được đưa ra, chưa thực sự quan tâm đến khả năng khai thác hay hiệu quả kinh doanh của sản phẩm.
Nhưng sau một thời gian dài thị trường trầm lắng, nhiều sản phẩm khó chuyển nhượng, những cam kết lợi nhuận không đạt như kỳ vọng, người mua cũng bắt đầu nhìn nhận lại cách đầu tư của mình.
Nhà đầu tư hiện nay không chỉ quan tâm đến vị trí, quy mô hay thương hiệu chủ đầu tư mà còn xem xét kỹ hơn tính pháp lý, tiến độ dự án, khả năng khai thác kinh doanh và nguồn thu thực tế. Đặc biệt, họ thận trọng hơn với những cam kết lợi nhuận cao, đồng thời quan tâm nhiều hơn đến năng lực vận hành và khả năng chuyển nhượng sản phẩm khi cần thu hồi vốn.
Điều này là vô cùng cần thiết bởi bất động sản nghỉ dưỡng thường đòi hỏi nguồn vốn khá lớn, trong khi việc khai thác và thu hồi vốn có thể kéo dài nhiều năm. Nếu chỉ kỳ vọng vào khả năng tăng giá mà không tính đến những rủi ro thì rất dễ gặp khó khăn khi thị trường biến động.
Sự thay đổi này cũng tạo ra sức ép tích cực đối với các doanh nghiệp. Khi người mua ngày càng thận trọng và đòi hỏi cao hơn, những dự án có pháp lý rõ ràng, chất lượng tốt và khả năng khai thác thực tế sẽ có lợi thế hơn. Đây cũng là một yếu tố quan trọng để thị trường bất động sản nghỉ dưỡng phục hồi một cách thực chất và bền vững.
- Nghị quyết số 26-NQ/TW với những định hướng và mục tiêu mới cho sự phát triển của du lịch Việt Nam, đang mở ra cơ hội gì cho thị trường bất động sản nghỉ dưỡng trong thời gian tới, thưa ông?
PGS. TS. Nguyễn Đức Thắng: Nghị quyết 26 có hai điểm rất đáng chú ý đối với sự phát triển của ngành du lịch nói chung và thị trường bất động sản nghỉ dưỡng nói riêng.
Thứ nhất, đó là định hướng phát triển ba cực tăng trưởng du lịch gồm Hà Nội, TP.HCM và Đà Nẵng, đồng thời từng bước đưa Phú Quốc trở thành một cực tăng trưởng mới, có sức cạnh tranh quốc tế.
Nếu các cực tăng trưởng này phát huy tốt vai trò động lực, đồng thời có sự liên kết, đồng hành với các địa phương còn lại thì giá trị tạo ra sẽ không chỉ tập trung ở một vài khu vực mà có thể lan tỏa rộng hơn, giúp nhiều địa phương cùng hưởng lợi.
Bất động sản nghỉ dưỡng cũng vậy. Khi các cực tăng trưởng du lịch phát triển mạnh, khả năng thu hút khách và kết nối thị trường sẽ được mở rộng, tạo thêm cơ hội cho những điểm đến khác.
Định hướng này cũng tạo cơ sở để các địa phương chủ động xác định vị trí, lợi thế và hướng phát triển của mình trong một không gian du lịch có tính liên kết.
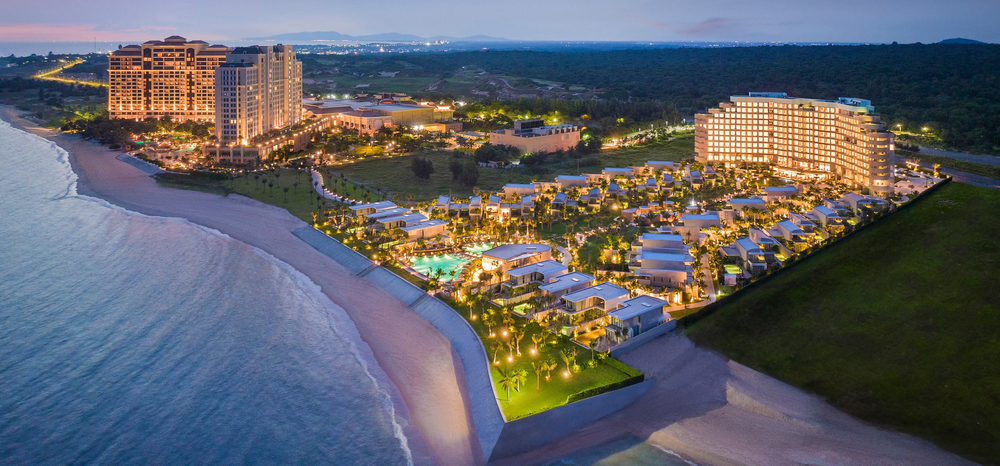
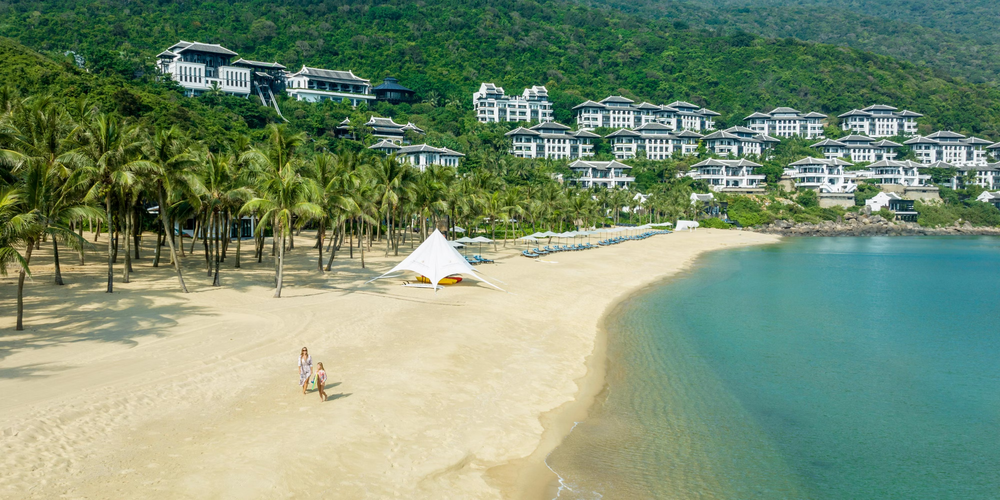
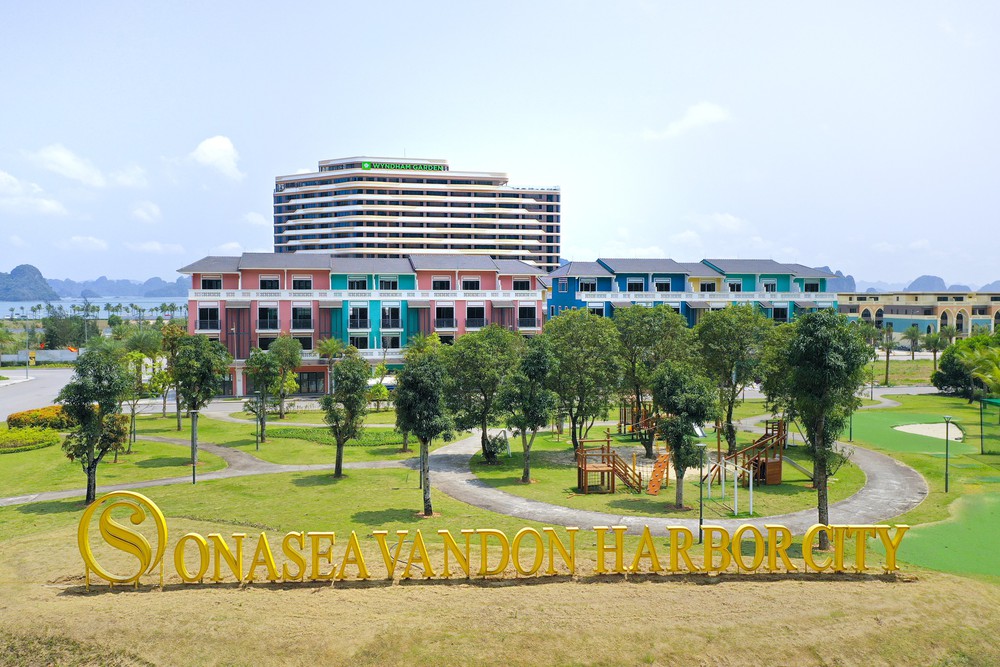
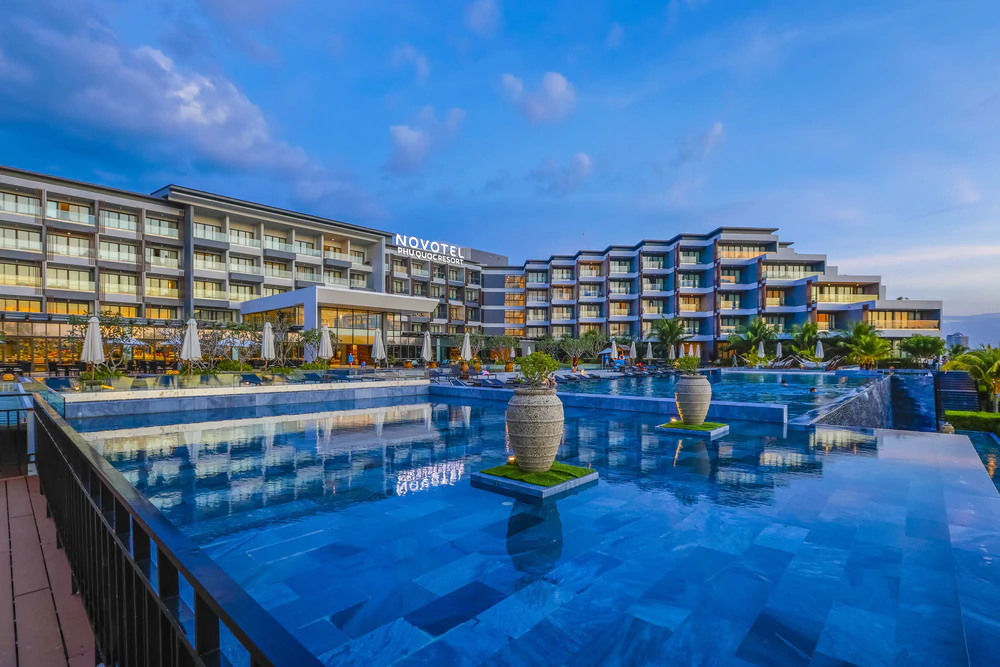
Các tổ hợp du lịch, nghỉ dưỡng cao cấp với hệ thống khách sạn, biệt thự nghỉ dưỡng và các tiện ích dịch vụ đồng bộ hiện diện tại nhiều địa phương, góp phần đa dạng hóa sản phẩm lưu trú, nâng cao chất lượng dịch vụ và sức hấp dẫn của các điểm đến du lịch.
Điểm thứ hai mà tôi rất quan tâm là mục tiêu hình thành ít nhất 15 tập đoàn, tổng công ty du lịch có thương hiệu mạnh và sức cạnh tranh quốc tế. Có thể gọi đó là những doanh nghiệp du lịch mang thương hiệu Việt Nam, những doanh nghiệp "Made by Vietnam".
Tôi kỳ vọng không chỉ có 15 mà sẽ có nhiều hơn những doanh nghiệp như vậy. Khi những tập đoàn du lịch Việt Nam đủ mạnh, họ sẽ hình thành nên một hệ sinh thái lớn, trở thành bệ đỡ để đưa lượng khách quốc tế đến Việt Nam ngày càng nhiều.
Đồng thời, thị trường trong nước với hơn 100 triệu dân, thu nhập bình quân đầu người ngày càng tăng, cũng sẽ tạo ra một nguồn khách rất lớn. Người Việt sẽ có thêm điều kiện đi du lịch, nghỉ dưỡng và trải nghiệm những sản phẩm chất lượng cao ngay tại Việt Nam.
Cùng với hai yếu tố này, Nghị quyết 26 còn đặt ra những định hướng liên quan đến xúc tiến, phát triển thị trường, mở rộng những thị trường khách quốc tế mới, nâng cao sức hấp dẫn của du lịch Việt Nam.
Tôi cho rằng, khi những yếu tố này cùng được triển khai hiệu quả, lượng khách du lịch và nhu cầu sử dụng các dịch vụ nghỉ dưỡng sẽ có thêm điều kiện phát triển. Qua đó, thị trường bất động sản nghỉ dưỡng cũng có thêm cơ hội thu hút đầu tư và từng bước phục hồi.
Tuy nhiên, tôi không kỳ vọng thị trường sẽ phục hồi 100% trong một thời gian ngắn. Cá nhân tôi cho rằng, nếu đến cuối năm 2027 hoặc năm 2028, thị trường có thể phục hồi được khoảng 70 - 80% so với giai đoạn trước thì đã là một kết quả rất đáng mừng.
Tất nhiên, triển vọng này còn phụ thuộc vào nhiều động lực tăng trưởng khác, đặc biệt là tiến độ hoàn thiện hệ thống kết cấu hạ tầng và sự phát triển của các điểm đến du lịch.
- Bên cạnh những thị trường nghỉ dưỡng ven biển truyền thống, theo ông, bất động sản nghỉ dưỡng còn có dư địa phát triển ở những khu vực nào? Các địa phương cần làm gì để khai thác hiệu quả những tiềm năng, lợi thế sẵn có?
PGS. TS. Nguyễn Đức Thắng: Có lẽ, chúng ta cần thay đổi cách nhìn về không gian phát triển bất động sản nghỉ dưỡng. Hiện nay, khi nhắc đến phân khúc này, phần lớn mọi người thường nghĩ ngay đến bất động sản ven biển, hải đảo. Đó là những loại hình nghỉ dưỡng truyền thống, hầu như quốc gia nào có biển cũng phát triển.
Nhưng trên thế giới, có những quốc gia không có biển mà vẫn phát triển du lịch nghỉ dưỡng và bất động sản nghỉ dưỡng rất tốt. Vậy tại sao chúng ta lại chỉ tập trung vào những khu vực ven biển?
Theo tôi, không chỉ doanh nghiệp và nhà đầu tư mà ngay cả chính quyền địa phương cũng phải thay đổi tư duy. Một số địa phương không có biển thường thiếu tự tin, cho rằng mình khó có thể phát triển những sản phẩm bất động sản nghỉ dưỡng hấp dẫn.
Trong khi đó, nhu cầu du lịch hiện nay đang thay đổi rất mạnh. Những loại hình như du lịch chữa lành, du lịch y tế, du lịch giáo dục, du lịch chăm sóc sức khỏe đang ngày càng được quan tâm. Thậm chí, xu hướng du lịch cũng đang chuyển dần từ du lịch nhanh sang du lịch chậm, chú trọng trải nghiệm và phục hồi thể chất, tinh thần.
Đối với những xu hướng này, tôi cho rằng các địa phương miền núi, trung du lại có những điều kiện rất thuận lợi. Đó là không khí trong lành, những cánh rừng nguyên sinh, cảnh quan thiên nhiên và các không gian rất phù hợp để phát triển bungalow, biệt thự nghỉ dưỡng ven hồ, ven sông hoặc những khu nghỉ dưỡng gắn với rừng.
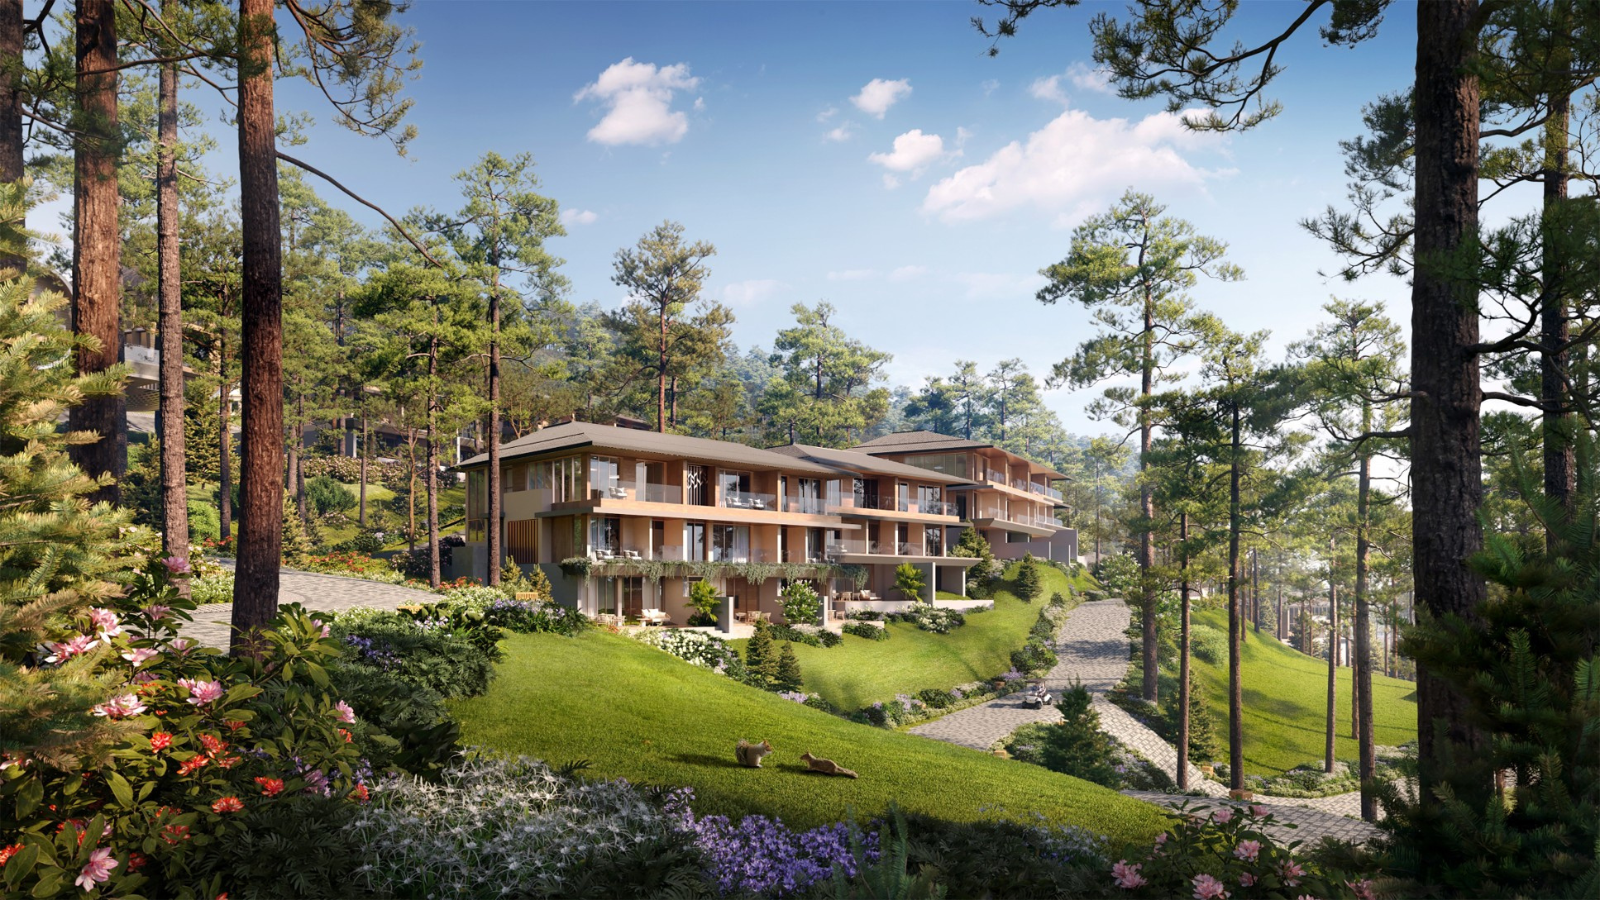
InterContinental Thanh Xuan Valley Resort, khu nghỉ dưỡng trong thung lũng đầu tiên của thương hiệu InterContinental Hotels & Resorts tại Việt Nam. (Ảnh: BIM Group)
Bên cạnh nhu cầu của khách du lịch, một yếu tố khác khiến tôi đánh giá cao dư địa phát triển tại các khu vực này chính là khả năng khai thác sản phẩm.
Chúng ta phải nhìn nhận một thực tế là du lịch biển Việt Nam có tính mùa vụ tương đối rõ, đặc biệt ở các địa phương từ Nha Trang trở ra phía Bắc. Tại nhiều điểm đến ven biển từ Nha Trang trở ra, thời gian khai thác du lịch biển thuận lợi trong năm thường chỉ tập trung khoảng 3 - 4 tháng. Đối với khách nội địa, cao điểm du lịch vẫn chủ yếu là ba tháng hè. Trong khi đó, các điểm đến từ khu vực Phan Thiết trở vào phía Nam có điều kiện khí hậu thuận lợi hơn nên có khả năng khai thác du lịch biển gần như quanh năm.
Ngược lại, những khu nghỉ dưỡng ở miền núi, trung du có tiềm năng khai thác quanh năm nếu được tổ chức tốt và phát triển sản phẩm phù hợp. Tính mùa vụ có thể được giảm bớt nhờ sự đa dạng về trải nghiệm và đặc điểm cảnh quan, khí hậu.
Đặc biệt, những khu vực này có giá trị văn hóa và cảnh quan thiên nhiên rất hấp dẫn. Nếu biết kết hợp bất động sản nghỉ dưỡng với các tài nguyên du lịch xung quanh, khai thác văn hóa bản địa, những hoạt động trải nghiệm đặc trưng của vùng núi, trung du, đồng thời chú trọng bảo vệ tài nguyên thiên nhiên, giữ gìn cảnh quan và môi trường sinh thái thì tôi cho rằng cơ hội thành công rất lớn.
Tôi đặc biệt muốn nhấn mạnh định hướng phát triển này bởi thị trường bất động sản nghỉ dưỡng ven biển ở Việt Nam đã phát triển với số lượng quá lớn. Có những khu vực nguồn cung còn rất nhiều, sản phẩm cũ chưa tiêu thụ hết. Nếu tiếp tục đầu tư ồ ạt, thiếu tầm nhìn, nguy cơ thua lỗ sẽ rất cao.
- Nhìn về triển vọng 3 - 5 năm tới, các chuyên gia đánh giá những loại hình bất động sản nghỉ dưỡng nào sẽ có nhiều cơ hội tăng trưởng? Và các doanh nghiệp cần chú trọng điều gì để tạo ra những sản phẩm có sức cạnh tranh lâu dài, chuyển những tín hiệu phục hồi hiện nay thành động lực tăng trưởng bền vững trong dài hạn?
TS. Nguyễn Văn Đính: Theo tôi, những sản phẩm như căn hộ du lịch (condotel), biệt thự nghỉ dưỡng hay shophouse nghỉ dưỡng vẫn có dư địa phát triển, nhưng cơ hội sẽ không chia đều cho tất cả. Triển vọng của từng loại hình sẽ phụ thuộc rất lớn vào vị trí, mức giá, điều kiện pháp lý và khả năng khai thác thực tế.
Ở góc độ thị trường, chúng ta cần đặc biệt quan tâm đến khả năng thanh khoản của những sản phẩm đã bán ra, nhất là trên thị trường thứ cấp. Bởi nếu các dự án mở bán mới có giao dịch, nhưng những sản phẩm nhà đầu tư đã mua trước đây vẫn khó chuyển nhượng thì chưa thể nói thị trường đã phục hồi toàn diện. Đây là vấn đề cần được giải quyết để củng cố niềm tin của nhà đầu tư và tạo điều kiện cho dòng vốn quay trở lại.
Do đó, doanh nghiệp cần tính toán lại cơ cấu sản phẩm, đưa ra mức giá phù hợp với sức mua, phối hợp tháo gỡ những vướng mắc về pháp lý, đồng thời có phương án xử lý đối với những sản phẩm tồn đọng hoặc chưa được khai thác hiệu quả. Một sản phẩm bất động sản nghỉ dưỡng muốn có sức cạnh tranh lâu dài thì không chỉ cần bán được trên thị trường sơ cấp mà còn phải duy trì được giá trị và có khả năng chuyển nhượng khi nhà đầu tư có nhu cầu. Khi thị trường thứ cấp từng bước được khơi thông, niềm tin và dòng vốn đầu tư mới có điều kiện phục hồi, tạo nền tảng cho sự tăng trưởng bền vững hơn.
PGS. TS. Nguyễn Đức Thắng: Tôi cho rằng, trong trung hạn, thị trường bất động sản nghỉ dưỡng có thể phục hồi ở một mức độ nhất định. Về định hướng sản phẩm, cá nhân tôi đặc biệt đánh giá cao 4 nhóm bất động sản nghỉ dưỡng.
Thứ nhất, chúng ta vẫn phải duy trì và phát huy tối đa nguồn lực rất lớn đã đầu tư vào bất động sản nghỉ dưỡng ven biển. Tuy nhiên, định hướng phát triển phải tập trung nhiều hơn vào những sản phẩm nghỉ dưỡng cao cấp, có chất lượng dịch vụ tốt và khả năng thu hút nhóm khách có mức chi tiêu cao.
Bởi theo tôi, từ những định hướng của Nghị quyết 26 và các chính sách dự kiến được tiếp tục hoàn thiện, du lịch Việt Nam sẽ phải chú trọng hơn đến việc nâng mức chi tiêu của du khách, mở rộng phân khúc khách cao cấp thay vì chỉ tập trung vào số lượng khách và những sản phẩm phục vụ nhu cầu phổ thông.
Nhóm sản phẩm thứ hai mà tôi đề xuất là bất động sản nghỉ dưỡng sinh thái gắn với thiên nhiên. Loại hình này vẫn có thể phát triển tại khu vực ven biển, nhưng theo tôi, tiềm năng rất lớn nằm ở các địa phương miền núi, trung du, nơi có cảnh quan tự nhiên hấp dẫn và nhiều điều kiện để phát triển những sản phẩm nghỉ dưỡng sinh thái đặc trưng.
Nhóm thứ ba là bất động sản nghỉ dưỡng gắn với du lịch chăm sóc sức khỏe. Tôi đặc biệt đánh giá cao loại hình này bởi nhu cầu nghỉ dưỡng kết hợp chăm sóc thể chất, tinh thần, phục hồi sức khỏe đang ngày càng phát triển. Nếu có sản phẩm phù hợp và được tổ chức khai thác chuyên nghiệp, tôi tin đây sẽ là một hướng đi rất tiềm năng.
Nhóm thứ tư là các tổ hợp bất động sản nghỉ dưỡng gắn với giải trí, thể thao và du lịch MICE. Các doanh nghiệp nên mạnh dạn đầu tư theo hướng này, bởi những hoạt động văn hóa, thể thao, giải trí và sự kiện không chỉ thu hút khách mà còn có thể tạo thêm doanh thu, giảm tính mùa vụ và nâng cao hiệu quả khai thác của cả tổ hợp nghỉ dưỡng.
Tuy nhiên, dù phát triển loại hình nào thì theo tôi, điều quan trọng vẫn là phải tạo ra được những sản phẩm có chất lượng và sức cạnh tranh thực sự.
Trước hết, các doanh nghiệp phải tạo dựng được niềm tin với nhà đầu tư, khách hàng; chuyên nghiệp hóa hoạt động đầu tư, phát triển và vận hành, đồng thời chú trọng đến hiệu quả khai thác thực tế.
Bên cạnh đó, từ góc độ của một người làm trong lĩnh vực văn hóa, du lịch, tôi khuyến khích các doanh nghiệp khi phát triển các bất động sản nghỉ dưỡng cần đan cài những câu chuyện văn hóa và những giá trị đặc trưng của Việt Nam vào từng sản phẩm.
Xu hướng cá nhân hóa trải nghiệm, để du khách được đồng sáng tạo, đồng tham gia và trực tiếp trải nghiệm đang trở thành một xu hướng tất yếu. Chính vì thế, các khu nghỉ dưỡng phải có chiều sâu văn hóa, phải biết kể những câu chuyện của vùng đất nơi mình hiện diện.
Giá trị ấy có thể bắt đầu từ văn hóa ẩm thực, cách bài trí không gian, cho đến những chi tiết rất nhỏ như mùi hương đặc trưng của khu nghỉ dưỡng.
Ví dụ, khi đưa du khách đến một khu nghỉ dưỡng ở Hà Giang (cũ), không gian ấy phải gợi lên được những đặc trưng của vùng, miền. Đó có thể là hương thơm của núi rừng, mùi thịt trâu gác bếp, mùi rơm rạ trên những cánh đồng, hay những dấu ấn rất riêng trong đời sống văn hóa của đồng bào địa phương.
Không chỉ có mùi hương, từ ẩm thực cho đến cách trang trí trong phòng, từ chiếc gối, tấm ga trải giường đến từng chi tiết nội thất cũng nên mang những nét văn hóa địa phương. Khi đó, du khách mới cảm nhận được sự khác biệt và thấy hấp dẫn.
Đó mới là giá trị đích thực của bất động sản nghỉ dưỡng. Những yếu tố tưởng chừng rất nhỏ ấy lại có thể tạo ra giá trị gia tăng đáng kể. Bất động sản nghỉ dưỡng khác với bất động sản nhà ở ở chỗ nó ưu tiên, đề cao tính trải nghiệm. Những trải nghiệm càng có khác biệt, càng có phong cách thì càng thu hút du khách.
Và cũng đã đến lúc chúng ta phải thay đổi cách nhìn về cạnh tranh trên thị trường. Các dự án bất động sản nghỉ dưỡng tại Việt Nam không nên chỉ nghĩ đến việc cạnh tranh với nhau. Chúng ta phải đặt mục tiêu cao hơn, đó là cạnh tranh với những sản phẩm nghỉ dưỡng ở các quốc gia trong khu vực.
Muốn làm được điều đó, các chủ đầu tư chắc chắn cần thay đổi tư duy phát triển và kinh doanh như một số doanh nghiệp lớn đã làm mà tạo ra hiệu ứng dẫn dắt, lan tỏa trên thị trường. Cá nhân tôi rất kỳ vọng thị trường bất động sản nghỉ dưỡng sẽ tốt trở lại.
Tôi cố tình dùng từ “tốt trở lại”, chứ không phải “nóng trở lại”. Bởi thị trường nóng lên chưa chắc đã là điều tốt. Thị trường phải tốt lên dựa trên những giá trị thực. Nghĩa là người mua phải có nhu cầu thực sự, dòng tiền đầu tư phải là dòng tiền thực và sản phẩm phải có khả năng khai thác, mang lại hiệu quả kinh tế.
- Xin cảm ơn TS. Nguyễn Văn Đính và PGS. TS. Nguyễn Đức Thắng về những chia sẻ và gợi mở đáng chú ý cho triển vọng phát triển của thị trường bất động sản nghỉ dưỡng!