
 Thích
3 năm kỷ luật và phép thử 2 tuần
Anh Tuấn (42 tuổi, kinh doanh tự do tại Hà Nội) có hai con đang học lớp 9 và lớp 7. Gần 3 năm trước, anh bắt đầu thói quen trích ra một khoản cố định mỗi tháng cho quỹ đại học của các con.
Đầu năm nay, đúng lúc guồng quay ấy vận hành trơn tru nhất, một đợt phát bệnh bất ngờ buộc anh phải nhập viện. Chỉ 2 tuần, viện phí phát sinh cùng thu nhập bị ngắt quãng đã tạo ra khoảng trống lớn trong dòng tiền gia đình. Khoản tích lũy cho con trở thành nguồn xoay xở sẵn có, giúp gia đình không phải chạy vạy vay mượn.
"Lúc đó mới thấy may vì mình đã để dành đều đặn", anh Tuấn kể.
Nhưng vì đã rút phân nửa số tiền dày công gây dựng, nên tới nay kế hoạch học phí cho con anh Tuấn vẫn chưa quay lại được nhịp cũ. Thói quen trích tiền hàng tháng khi đã đứt gãy thì khó gây dựng lại.
Một kế hoạch tài chính dài hạn luôn cần tính đến sự bảo vệ cho người đang tạo ra nguồn tài chính.
Câu chuyện của anh Tuấn không phải là cá biệt. Nó phản ánh một khoảng trống quen thuộc trong thói quen tài chính của nhiều gia đình Việt: Chúng ta thường đầu tư rất nhiều tâm sức cho việc tích lũy, nhưng lại vô tình bỏ quên tấm khiên dự phòng trước rủi ro. Đa phần các gia đình đều tính toán kỹ lưỡng mỗi tháng cần để dành bao nhiêu cho tương lai của gia đình, mà ít khi dự trù nguồn lực thay thế nếu biến cố bất ngờ ập đến. Khi thiếu đi phương án bảo vệ đó, những khoản tiền dày công vun đắp buộc phải rút ra để gánh thay, khiến cả chặng đường dài phía trước đứt gãy nhịp điệu.
3 điều kiện của mô hình tích lũy và sinh lời dài hạn
Theo các chuyên gia tài chính cá nhân, một mô hình vừa tích lũy vừa sinh lời muốn đi đường dài cần đáp ứng đủ 3 điều kiện.
Trước hết là kỷ luật tài chính. Một mục tiêu lớn nếu được chia thành những khoản vừa sức, đều đặn hàng tháng, sẽ ít bị xáo trộn. Ngược lại, kế hoạch với mức góp quá sức thường khó đi hết chặng đường dài.
Điều kiện thứ hai là lớp bảo vệ sức khỏe cho người tạo ra dòng tiền của cả gia đình. Kế hoạch dài hạn chỉ thực sự bền vững khi có nguồn dự phòng riêng cho những chi phí y tế phát sinh ngoài dự tính.
Cuối cùng, mọi kế hoạch luôn cần được khởi động sớm. Phần lớn mọi người thường chờ gom đủ khoản lớn rồi mới bắt đầu, nhưng lãi kép, tức phần lãi sinh thêm từ chính số lãi đã tích được, chỉ thực sự phát huy khi thời gian đủ dài.
Trên thực tế, các điều kiện này thường nằm rải rác ở những sản phẩm khác nhau và đó là lý do các giải pháp tích lũy kết hợp nhiều lớp lợi ích dần xuất hiện.
Lời giải từ cấu trúc "may đo" tài chính và quản trị rủi ro
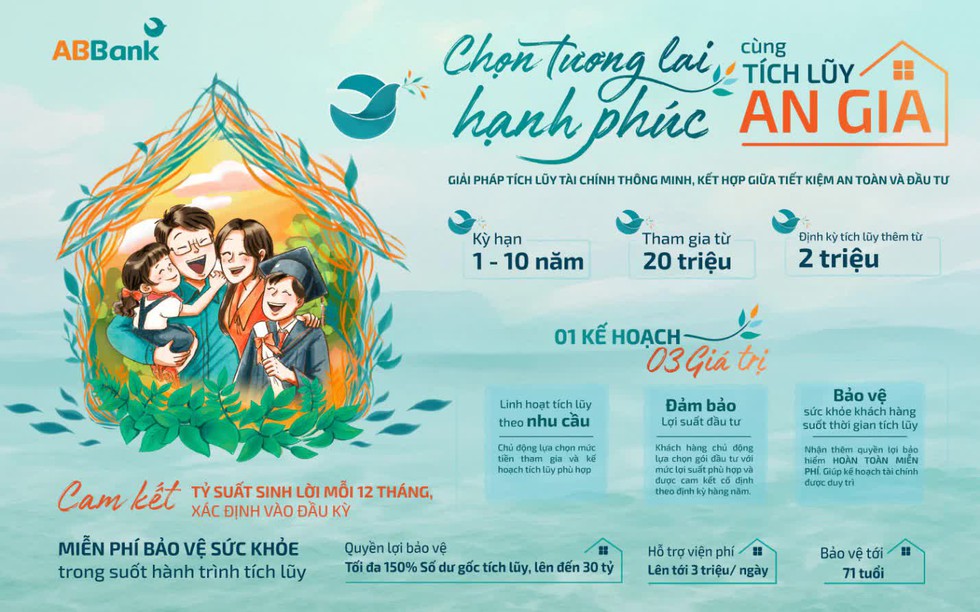
Đầu tháng 9, Ngân hàng TMCP An Bình (ABBank) đưa ra thị trường giải pháp Tích lũy An Gia, xây dựng theo hướng xử lý đồng thời cả 3 yêu cầu trên.
Điều khách hàng dễ nhận thấy ở Tích lũy An Gia là ngưỡng tham gia không cao. Với thời hạn tham gia linh hoạt từ 1 - 10 năm, giải pháp áp dụng mức khởi điểm từ 5 triệu đồng và khoản trích định kỳ hàng tháng tối thiểu từ 1 triệu đồng. Ngưỡng này giúp khách hàng bắt đầu ngay với số vốn sẵn có, thay vì chờ gom đủ khoản lớn. Mức trích hàng tháng vừa phải cũng giúp việc duy trì kỷ luật tài chính trở nên nhẹ nhàng hơn.
Bên cạnh việc hạ rào cản tham gia, giải pháp cho phép đóng góp bổ sung khi có dòng tiền nhàn rỗi và được áp dụng mức lợi suất đã xác lập từ đầu kỳ.
Điểm nhấn của Tích lũy An Gia còn nằm ở khả năng "may đo" tỷ lệ phân bổ. Khách hàng chủ động quyết định dòng tiền của mình đi vào phần tiết kiệm hay phần đầu tư theo tỷ lệ nào, căn cứ trên khẩu vị rủi ro và khoảng cách tới thời điểm cần dùng tiền.
Với cấu phần tiết kiệm, khách hàng hưởng mức lãi suất 7%/năm cho năm đầu tiên. Mức lãi suất áp dụng các năm tiếp theo thực hiện theo quy định của ABBank tại từng thời kỳ.
Với cấu phần đầu tư, dòng tiền được phân bổ vào các gói đầu tư có mức lợi suất hấp dẫn hơn, do đối tác của ABBank cam kết theo từng chu kỳ 12 tháng và công bố vào đầu mỗi năm. Khách hàng không chịu phí quản lý trong suốt quá trình tích lũy.
Cuối cùng, đi kèm khoản tích lũy là quyền lợi bảo hiểm sức khỏe suốt thời gian tham gia. Điểm vượt trội khác biệt là quyền lợi bảo vệ này hoàn toàn không mất phí, không khấu trừ vào khoản tích lũy của khách hàng. Khách hàng có thể nhận được quyền lợi lên tới 150% số dư gốc tích lũy (tối đa 30 tỷ đồng), trợ cấp nằm viện tới 3 triệu đồng/ngày (tối đa 180 triệu đồng/năm), thời hạn bảo vệ tới 71 tuổi.
Đây là lớp dự phòng quan trọng cho những rủi ro sức khỏe thuộc phạm vi bảo hiểm xảy ra với trụ cột tài chính, tình huống dễ làm đứt quãng dòng tiền của cả kế hoạch.
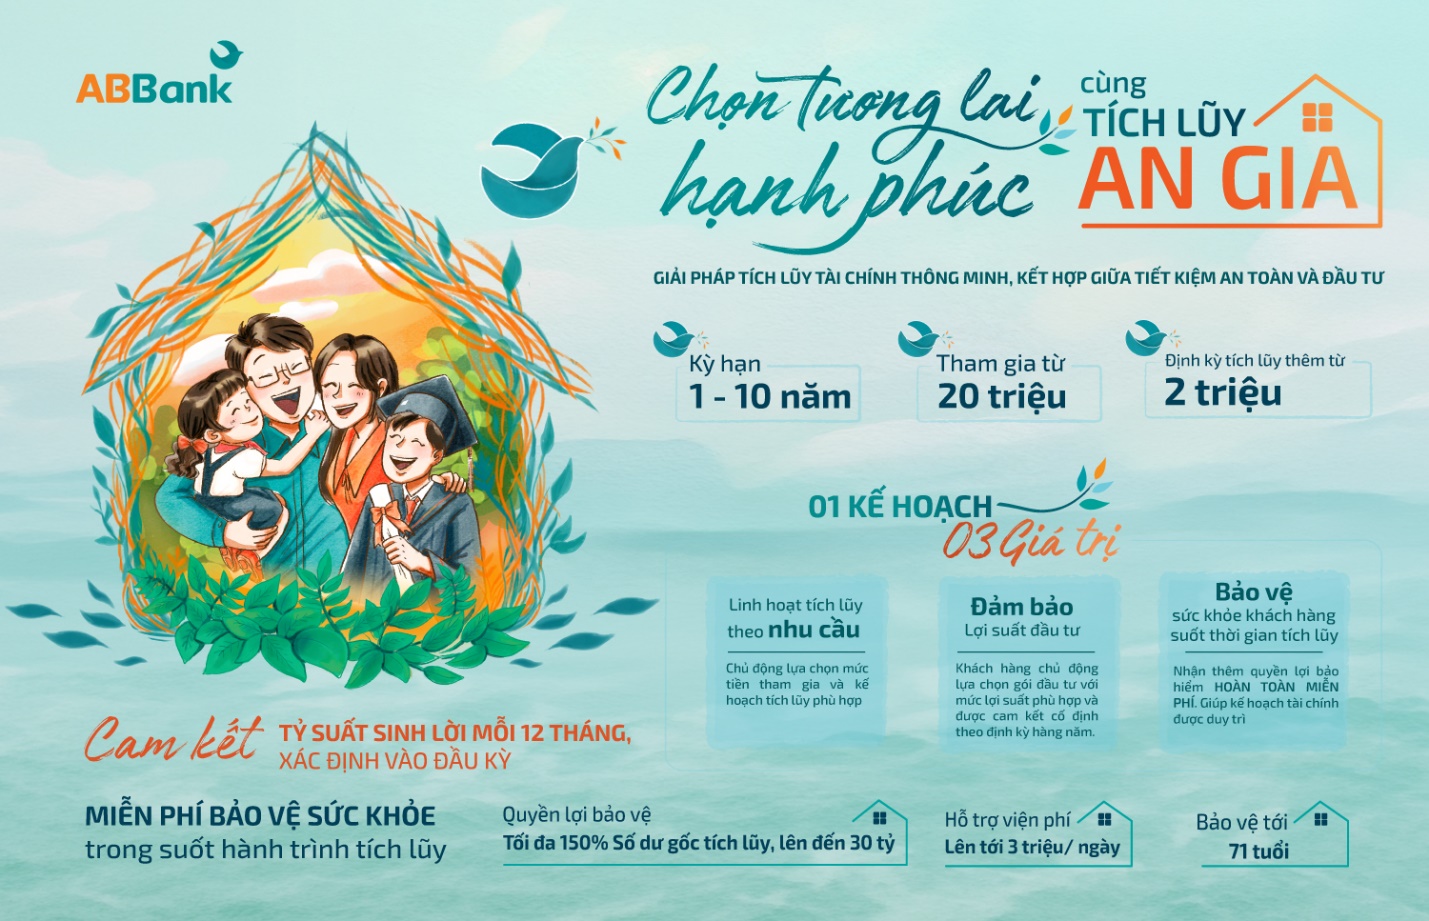
Tích lũy An Gia kết hợp kế hoạch tích lũy, đầu tư và quyền lợi bảo vệ sức khỏe trong hành trình tài chính dài hạn.
Mọi kế hoạch tài chính dài hạn đều cần mục tiêu tăng trưởng, nhưng cũng cần sức chống chịu trước những khúc quanh. Ba năm gom góp của anh Tuấn không mất đi, nhưng đã phải dừng lại một quãng. Nếu có sẵn một lớp đệm bên cạnh, quãng dừng ấy đã không phải lấy từ phần dành cho con.
* Tìm hiểu thêm về Tích lũy An Gia tại: https://abbank.vn/tiet-kiem/tich-luy-an-gia.html hoặc Hotline: 1800 1159.