
 Thích
Ngày 1/10/2026, Bộ Tài chính có Công văn số 15578/BTC-CST gửi Bộ Tư pháp về gửi hồ sơ thẩm định dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập doanh nghiệp, Luật Thuế thu nhập cá nhân.
Liên quan đến thuế sử dụng đất phi nông nghiệp, một trong những nội dung đáng chú ý là đề xuất bổ sung quy định về thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng.
Cụ thể, dự thảo đề xuất bổ sung khoản 8 vào Điều 7 Luật Thuế sử dụng đất phi nông nghiệp năm 2010 theo hướng: “Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai”.
Theo nội dung tại hồ sơ, Luật Thuế sử dụng đất phi nông nghiệp hiện hành đã quy định thuế suất đối với đất ở theo biểu thuế lũy tiến từng phần, gồm mức 0,03% đối với diện tích đất trong hạn mức, 0,07% đối với diện tích đất từ trên 1 đến 3 lần hạn mức và 0,15% đối với diện tích đất trên 3 lần hạn mức; đất sản xuất, kinh doanh phi nông nghiệp là 0,03%; đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định là 0,15%.
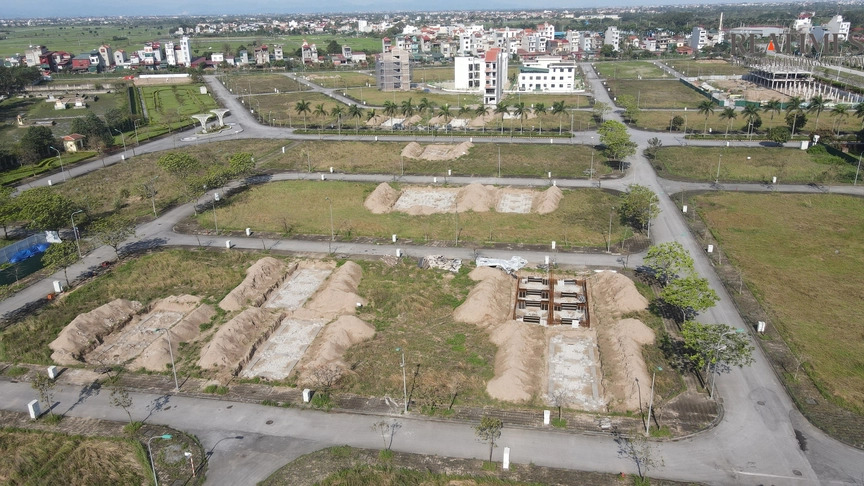
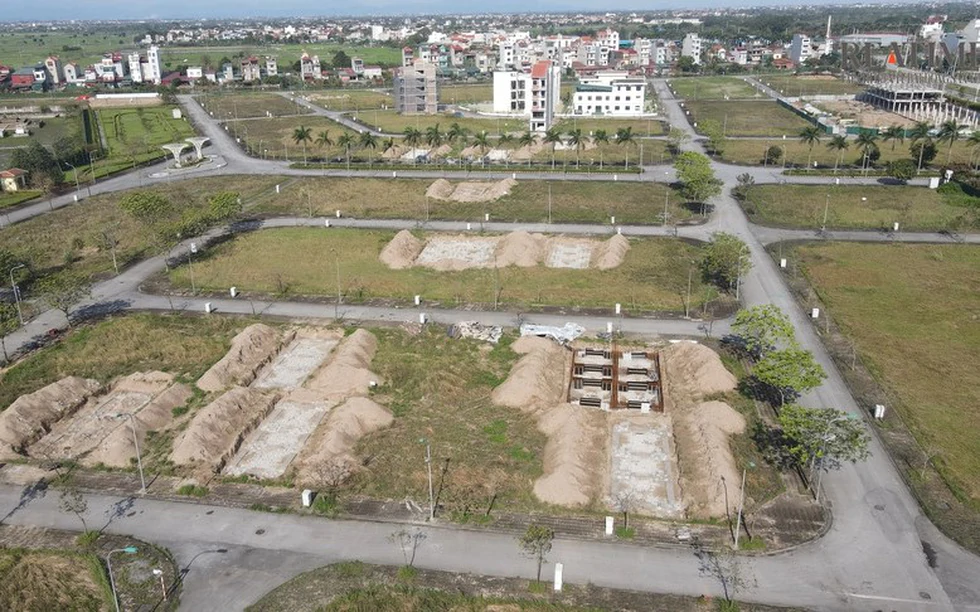
Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. (Ảnh minh hoạ)
Đối với đất lấn, chiếm, khoản 7 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp hiện hành quy định: “Đất lấn, chiếm áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Việc nộp thuế không phải là căn cứ để công nhận quyền sử dụng đất hợp pháp của người nộp thuế đối với diện tích đất lấn, chiếm”.
Trong hồ sơ ngày 1/10, khi nêu chính sách thuế sử dụng đất phi nông nghiệp hiện hành, Bộ Tài chính cũng xác định thuế đất lấn, chiếm là 0,2%. Đây là nội dung đã có sự thay đổi so với phương án được trình Ủy ban Thường vụ Quốc hội trước đó.
Cụ thể, tại dự thảo trình trong tháng 9, Chính phủ từng đề xuất bỏ thuế suất 0,2% đối với đất lấn, chiếm do số thu thực tế thấp so với công sức quản lý và hành vi lấn, chiếm đã có chế tài xử lý hành chính hoặc hình sự. Tuy nhiên, đa số ý kiến tại Ủy ban Kinh tế và Tài chính của Quốc hội cho rằng vẫn cần thu thuế đối với phần diện tích lấn, chiếm chưa được xử lý để tránh thất thu ngân sách. Hồ sơ trình thẩm định lần này tiếp tục giữ quy định thuế suất 0,2%.
Một nội dung khác được đề xuất sửa đổi liên quan đến Điều 8 Luật Thuế sử dụng đất phi nông nghiệp là đăng ký, khai, tính và nộp thuế.
Hồ sơ nêu, thực hiện mô hình tổ chức chính quyền địa phương 2 cấp, hiện nay không còn cấp hành chính huyện, quận, thị xã, thành phố thuộc tỉnh; cơ quan quản lý thuế đã thay đổi từ “cơ quan thuế huyện, quận, thị xã, thành phố” thành “cơ quan thuế cơ sở”.
Theo đó, Chính phủ đề xuất thay thế một số cụm từ tại Điều 8 Luật Thuế sử dụng đất phi nông nghiệp năm 2010, cụ thể: "Thay thế cụm từ "cơ quan thuế huyện, quận, thị xã, thành phố" bằng cụm từ "cơ quan thuế cơ sở’ tại khoản 2 và điểm a khoản 3 Điều 8”.
Đồng thời, “Thay thế cụm từ "huyện, quận, thị xã, thành phố" bằng cụm từ "xã, phường, đặc khu" và cụm từ "giá đất của từng huyện, quận, thị xã, thành phố thuộc tỉnh tại nơi có thửa đất" bằng cụm từ "giá đất theo quy định của pháp luật về đất đai" tại điểm b khoản 3 Điều 8.
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân đang được hoàn thiện trong quá trình thẩm định.
Theo kế hoạch, Luật sửa đổi, bổ sung một số điều của các luật về thuế sẽ được trình Quốc hội xem xét, thông qua tại kỳ họp dự kiến khai mạc ngày 17/10/2026. Nếu được thông qua, Luật dự kiến có hiệu lực từ ngày 1/1/2027.