Thị trường "neo kỳ vọng"

 Thích
Vào những ngày đầu tháng Mười năm nay, khi Viện Hàn lâm Khoa học Hoàng gia Thụy Điển công bố giải Nobel Kinh tế cho công trình nghiên cứu về mối liên kết giữa hành vi vi mô và sự ổn định vĩ mô, tôi bất giác nhớ lại cuộc trò chuyện với một người bạn là chuyên gia bất động sản tại Hà Nội. Khi tôi hỏi tại sao một căn chung cư đã qua sử dụng mười năm tại quận Cầu Giấy lại nhảy vọt từ mức 45 triệu đồng một mét vuông lên ngót nghét 100 triệu đồng chỉ trong vòng chưa đầy hai năm, bạn tôi cười trừ rồi buông một câu ngắn gọn: "Bởi vì ai cũng tin là sang năm nó sẽ còn đắt hơn nữa, nếu không mua ngay thì cả đời này không bao giờ mua nổi."
Câu trả lời ấy nghe qua thuần túy là tâm lý thị trường, nhưng dưới lăng kính kinh tế học hiện đại, nó chính là biểu hiện cô đọng nhất của một hiện tượng vĩ mô: kỳ vọng vi mô quyết định thực tế thị trường. Giải Nobel Kinh tế năm nay làm sáng tỏ chân lý mà giới hoạch định chính sách đôi khi bỏ quên: sự ổn định hay đổ vỡ của nền kinh tế không bao giờ xuất phát từ các con số thống kê trừu tượng trên bàn giấy, mà tích tụ từ hàng triệu quyết định mua sắm, tích lũy, vay nợ và phòng thủ của từng hộ gia đình và doanh nghiệp. Khi những chủ thể vi mô này cùng nhìn về tương lai và hình thành một niềm tin chung, hành vi tập thể của họ sẽ tạo thành một lực đẩy khổng lồ bẻ cong mọi mô hình dự báo chính sách.
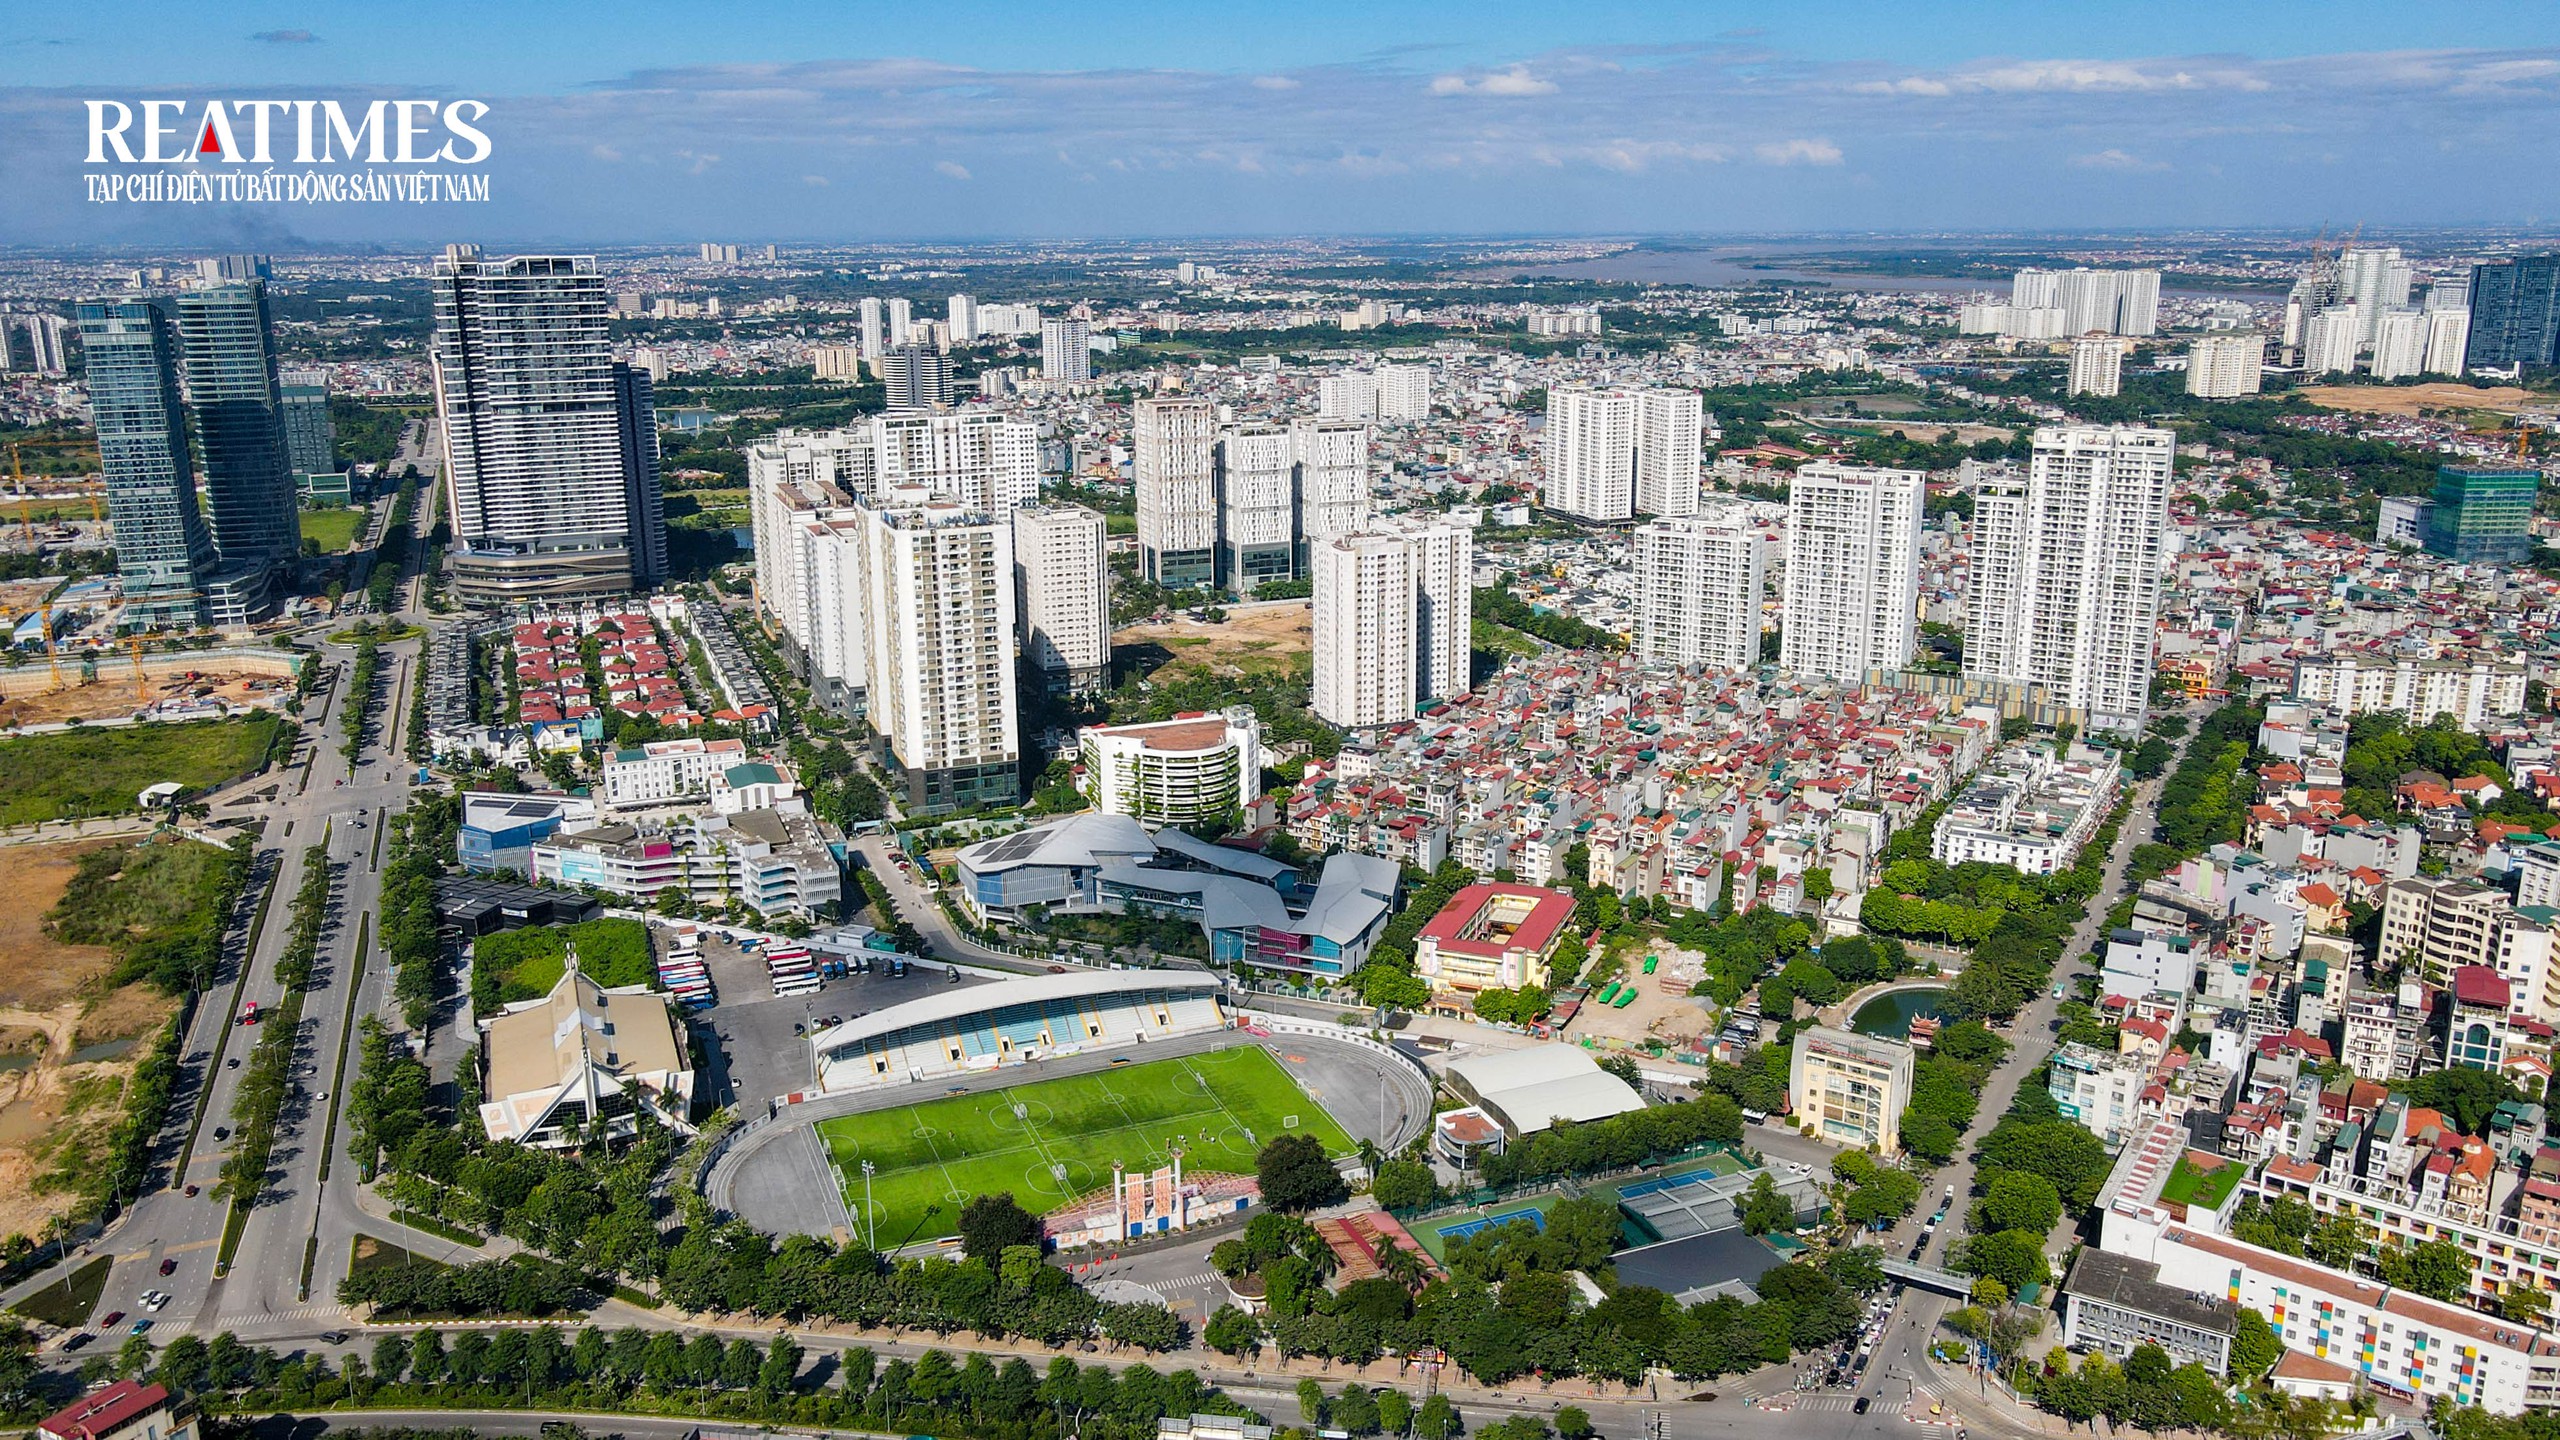
Nhìn vào bức tranh bất động sản Việt Nam suốt hơn hai thập kỷ qua, đặc biệt là giai đoạn biến động dữ dội từ năm 2020 đến nay, ta thấy sự tương đồng kỳ lạ với luận điểm ấy. Thị trường địa ốc chưa bao giờ đơn thuần là câu chuyện vật lý của cung và cầu hàng hóa, mà thực chất là một sàn đấu phức tạp của những kỳ vọng đan xen.
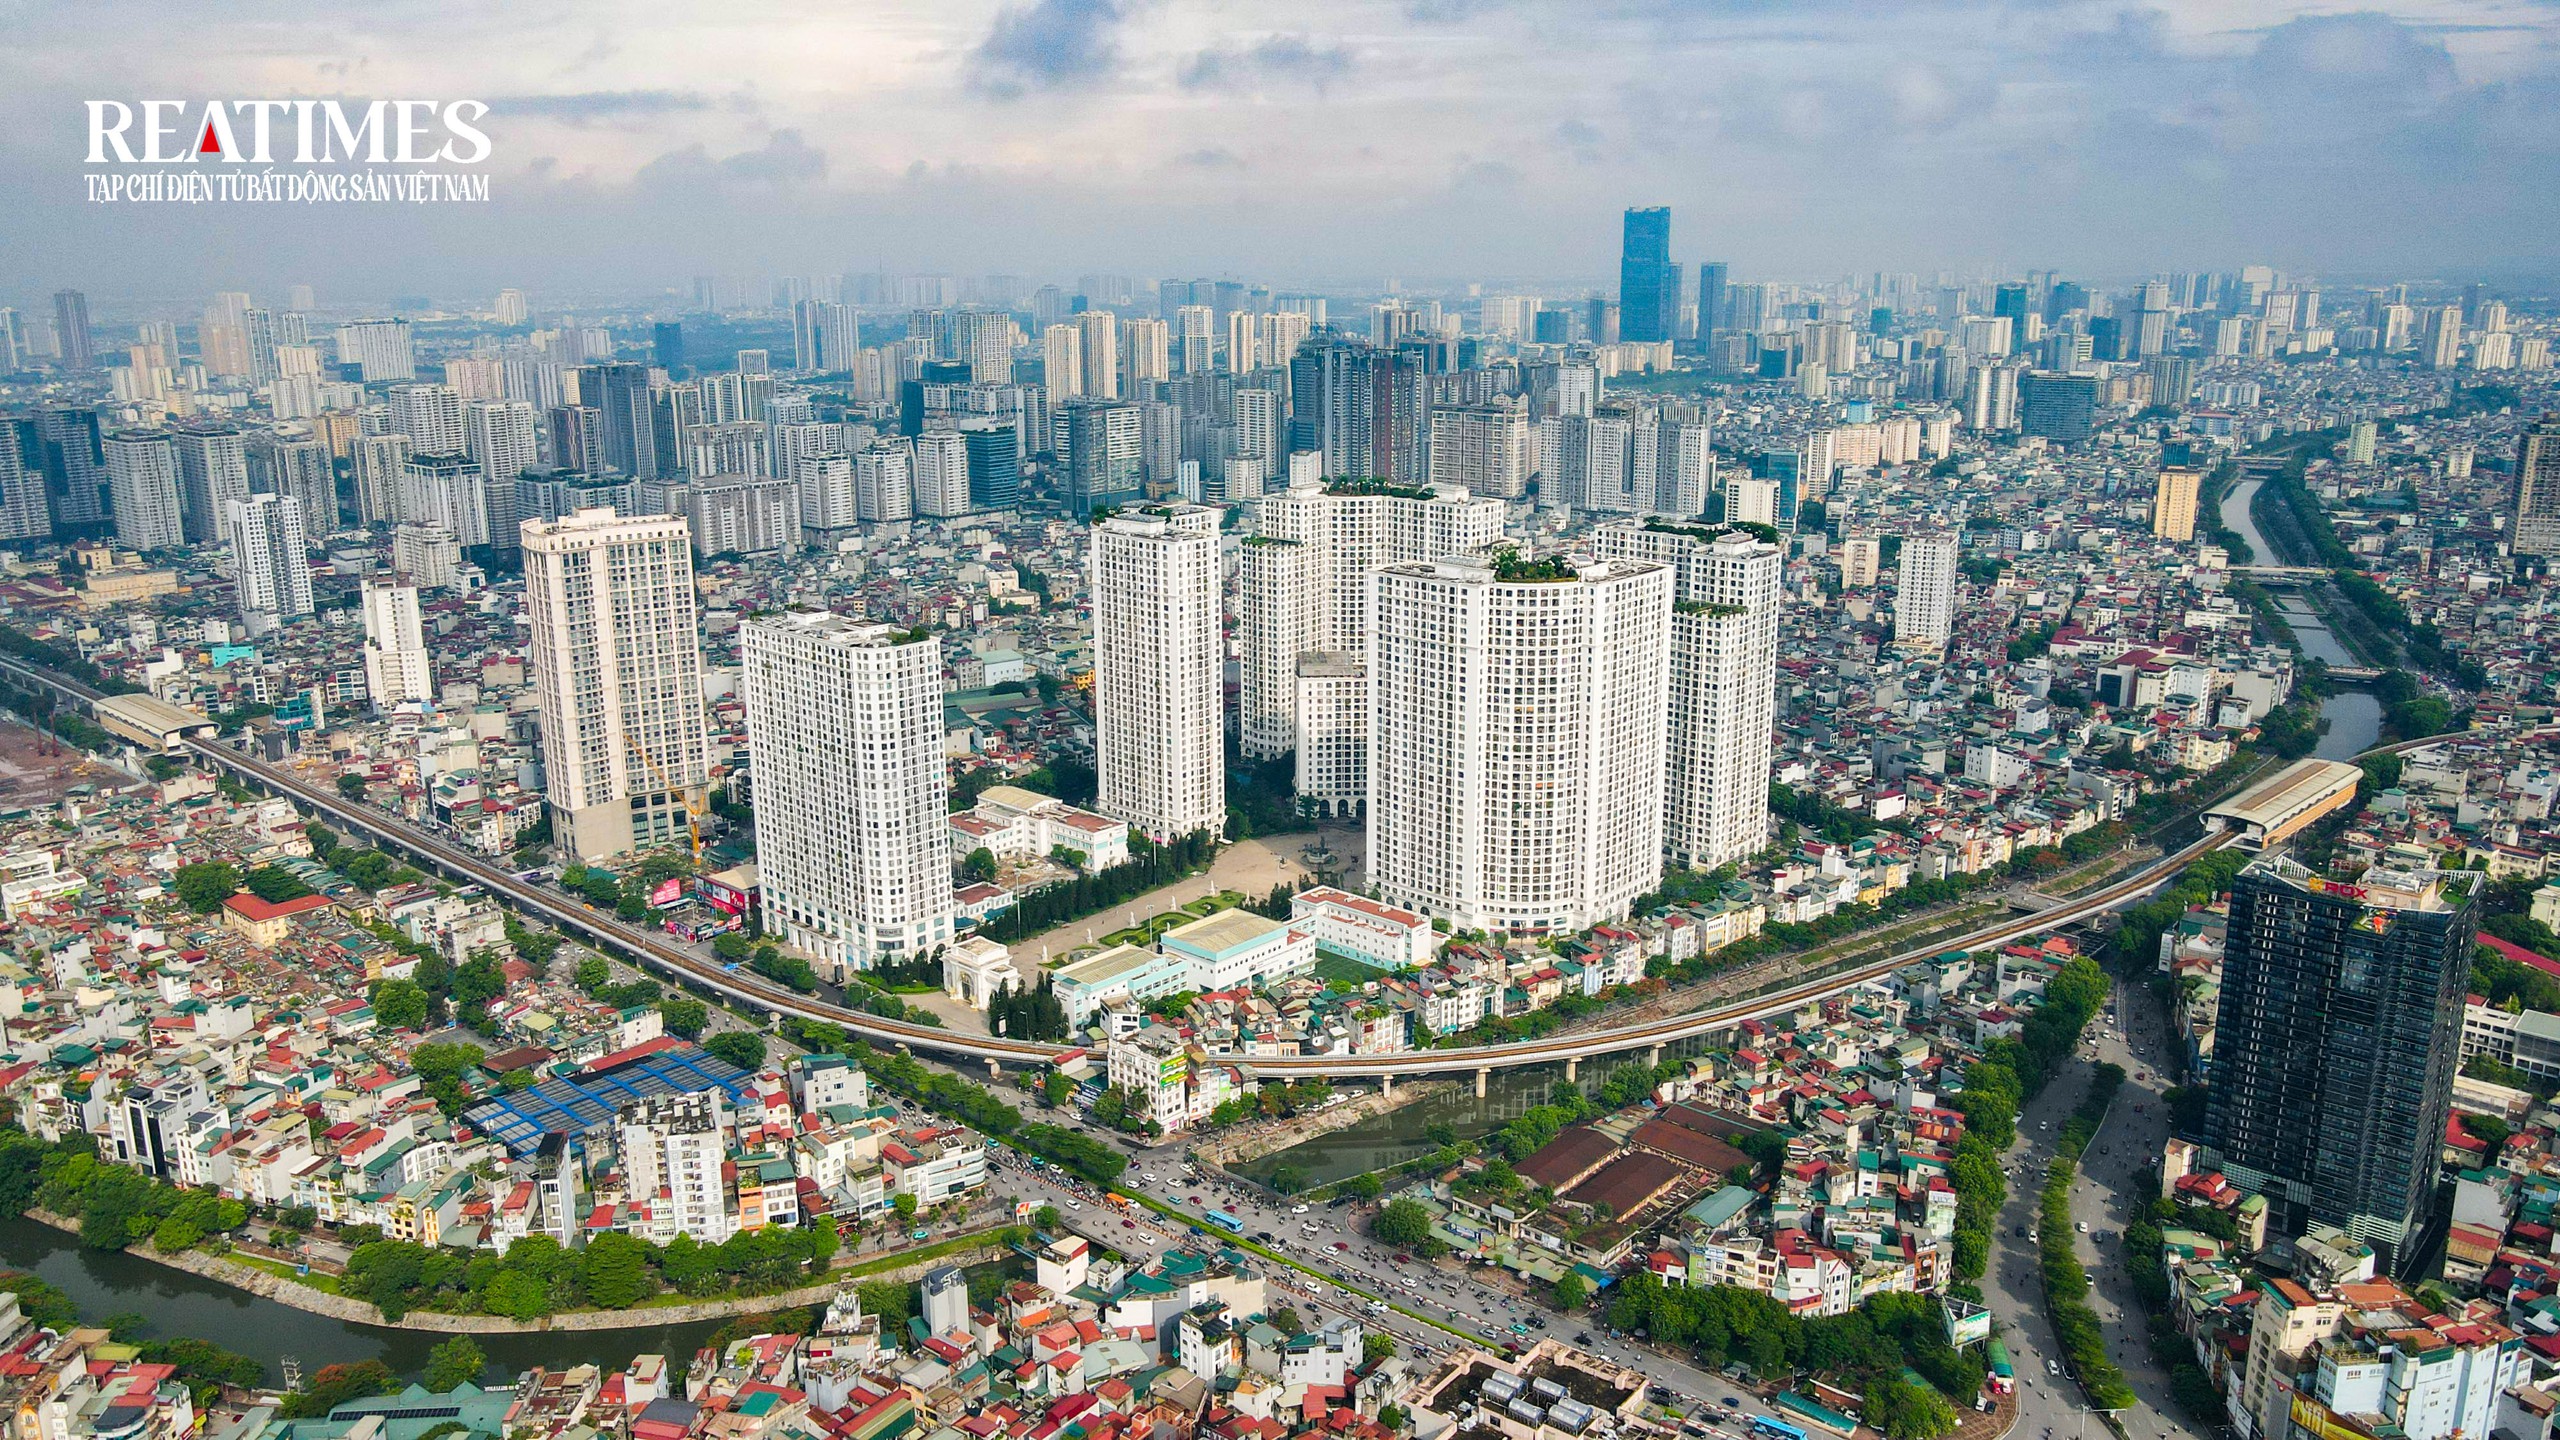
Thị trường địa ốc chưa bao giờ đơn thuần là câu chuyện vật lý của cung và cầu hàng hóa, mà thực chất là một sàn đấu phức tạp của những kỳ vọng đan xen. (Ảnh: Trọng Hiếu)
Hãy nhìn vào hành vi của một hộ gia đình trung lưu điển hình tại Hà Nội hay TP.HCM. Một cặp vợ chồng trẻ có mức thu nhập tích lũy 40 đến 50 triệu đồng mỗi tháng. Với mặt bằng giá nhà phổ thông hiện nay khoảng 60 đến 70 triệu đồng một mét vuông, họ phải mất từ 15 đến 20 năm nhịn ăn tiêu mới mua nổi căn hộ hai phòng ngủ. Thế nhưng, họ vẫn sẵn sàng vay ngân hàng tới 70% giá trị căn nhà, chấp nhận gánh nặng trả nợ hơn một nửa thu nhập ròng rã suốt 25 năm.
Động lực thúc đẩy quyết định liều lĩnh đó là niềm tin bất diệt vào việc đất đai không sinh ra thêm, lạm phát dài hạn sẽ bào mòn tiền mặt và sở hữu tài sản hữu hình là cách phòng thủ sinh tồn duy nhất. Người ta mua nhà không chỉ vì nhu cầu ở hiện tại; họ mua vì nỗi sợ bị bỏ lại phía sau trong tương lai. Nỗi sợ hãi tập thể này - một dạng kỳ vọng bi quan về khả năng tiếp cận nhà ở - đã thôi thúc người mua chấp nhận trả giá cao hơn ngay trong hiện tại. Khi hàng chục ngàn người cùng chung suy nghĩ, một chu kỳ tự ứng nghiệm xuất hiện: kỳ vọng giá tăng khiến người ta đổ xô đi mua, hành vi mua gom làm cạn kiệt nguồn cung và đẩy giá tăng thật, và việc giá tăng vọt lại củng cố thêm niềm tin rằng mua nhà đất không bao giờ lỗ.
Ở chiều ngược lại, các doanh nghiệp phát triển bất động sản cũng vận hành trên một hệ thống kỳ vọng tương tự. Trong giai đoạn 2018 - 2021, hàng trăm ngàn tỷ đồng trái phiếu doanh nghiệp được phát hành với lãi suất từ 10% đến 13% mỗi năm. Các chủ đầu tư dùng tỷ lệ đòn bẩy tài chính gấp 3 đến 4 lần vốn chủ sở hữu để thâu tóm quỹ đất vùng ven xa xôi. Họ hành động trên giả định rằng kỷ nguyên tiền rẻ sẽ kéo dài, thủ tục pháp lý sẽ thông suốt và sức mua thứ cấp không bao giờ cạn kiệt. Doanh nghiệp tin rằng luôn có thể đảo nợ và chuyển giao chi phí tài chính gia tăng vào giá bán cuối cùng. Đó là toan tính vi mô có lý trí trong cơn say tăng trưởng, nhưng khi cộng gộp lại, nó tích tụ thành quả bom nợ vĩ mô đe dọa sự an toàn của hệ thống tài chính.
Và rồi thực tế diễn ra như một bài học kinh điển về sự đứt gãy kỳ vọng. Giai đoạn nửa cuối năm 2022 kéo dài sang năm 2023, khi thị trường vốn bị siết chặt, các sai phạm trái phiếu bị phanh phui và lãi suất toàn cầu leo thang, tâm lý hoang mang bao trùm. Khi thị trường khủng hoảng thanh khoản, các công cụ vĩ mô bỗng trở nên kém hiệu quả. Dù Ngân hàng Nhà nước có bốn lần giảm lãi suất điều hành trong năm 2023, đưa lãi suất cho vay mua nhà từ đỉnh 13 - 14% xuống còn 6 - 8%, thị trường địa ốc vẫn bất động. Tiền rẻ có sẵn trong ngân hàng, nhưng tăng trưởng tín dụng bất động sản vẫn ì ạch, dự án vẫn tắc nghẽn và người mua tiếp tục đứng ngoài.
Lý thuyết Nobel kinh tế chỉ ra rằng chính sách vĩ mô chỉ là điều kiện cần, phản ứng vi mô mới là điều kiện đủ. Khi niềm tin tổn thương, người dân không nhìn vào lãi suất ưu đãi năm đầu, họ nhìn vào lãi suất thả nổi bấp bênh từ năm thứ ba và sợ mất việc làm, sụt giảm thu nhập. Người giữ tiền chọn gửi tiết kiệm hoặc mua vàng để bảo toàn vốn, bất chấp lãi suất tiền gửi chạm đáy 4 - 5%. Quyết định phòng thủ cá nhân hoàn toàn hợp lý ấy lại cộng gộp thành sự tê liệt vĩ mô. Phía doanh nghiệp, nhiều chủ đầu tư thà dừng thi công công trình còn hơn hạ giá bán thu hồi tiền, bởi lo ngại giảm giá công khai sẽ phá vỡ mặt bằng giá dự án và kích hoạt làn sóng đòi bồi thường từ khách hàng mua trước. Cả hai bên cùng thủ thế khiến nguồn lực xã hội bị chôn vùi trong hàng trăm dự án đắp chiếu.
Đến khi các xung lực tâm lý bị dồn nén đến cùng cực, thị trường bước sang năm 2025 với một biến số ngoài mọi dự tính: cơn sốt tăng giá đột ngột và dữ dội. Đây là giai đoạn nghịch lý khi kinh tế thực mới hồi phục chậm rãi, thu nhập người lao động chưa tăng tương ứng, nhưng giá căn hộ chung cư tại Hà Nội và TP.HCM lại dựng đứng. Nhiều dự án mới quanh các trục vành đai nhanh chóng vượt ngưỡng 80 đến trên 100 triệu đồng một mét vuông, kéo theo căn hộ cũ tăng thêm 30% đến 50% chỉ trong vài quý.
Cơn sốt giá năm 2025 là sự bùng nổ của nỗi sợ bỏ lỡ cơ hội do chuyển dịch kỳ vọng thể chế. Khi các đạo luật sửa đổi chuẩn bị có hiệu lực, tin tức về bảng giá đất mới tiệm cận thị trường khiến tâm lý người mua đảo chiều từ "nghe ngóng" sang "mua bằng mọi giá". Người dân tin rằng khi chi phí đất đai đầu vào tăng vọt, giá nhà tương lai sẽ không bao giờ giảm. Kỳ vọng bi quan này tạo nên làn sóng gom hàng hoảng loạn, người mua dốc sạch tiền tiết kiệm và dùng đòn bẩy tối đa để mua bằng được, biến dự cảm mơ hồ thành hiện thực tăng giá nhãn tiền.
Sự cuồng nhiệt ấy còn bị kích động bởi các phiên đấu giá đất ven đô xuyên đêm tại Hoài Đức, Thanh Oai hay Quốc Oai với mức trúng cao gấp 4 đến 8 lần giá khởi điểm, vượt ngưỡng 100 đến 130 triệu đồng một mét vuông. Đây là màn dàn dựng kỳ vọng vi mô tinh vi của giới đầu cơ: trả giá cao chót vót rồi sẵn sàng bỏ cọc để dựng nên "chiếc mỏ neo tâm lý" giả tạo. Người dân xung quanh nhìn vào mức giá trúng kỷ lục liền tự nâng giá đất, người mua thứ cấp hoang mang chấp nhận mặt bằng giá mới, kéo cả vùng ven vào cơn sốt ảo dựa trên chiếc mỏ neo bị bẻ cong.
Và rồi, sau cơn hứng khởi ngắn hạn năm 2025; từ đầu năm 2026 thị trường lại rơi vào trạng thái "trầm cảm". Hiện tượng tâm lý đặc thù xuất hiện: cuộc giằng co cân não của những người "canh me bắt đáy". Trên các diễn đàn và hội thảo đầu tư, câu hỏi phổ biến nhất là "đã tới đáy chưa để xuống tiền". Người cầm tiền thấy giá nhà đất giảm 20% đến 30% so với đỉnh sốt nhưng chưa mua, vì tin rằng áp lực nợ ngân hàng sẽ buộc chủ đất phải bán tháo rẻ hơn nữa. Khi hàng vạn người cùng giữ kỳ vọng giá ngày mai sẽ thấp hơn hôm nay, hành vi trì hoãn tập thể xuất hiện, đóng băng thanh khoản.
Oái oăm thay, kỳ vọng bắt đáy của bên mua lại va phải kỳ vọng cầm cự của bên bán. Doanh nghiệp và nhà đầu tư cá nhân thay vì cắt lỗ sâu để tìm điểm cân bằng lại nuôi hy vọng cơn bão sẽ qua, neo niềm tin vào chính sách nới lỏng tiền tệ và các cơ chế gia hạn nợ. Bên mua ôm tiền chờ bên bán gục ngã, bên bán bấu víu vào chính sách chờ bên mua hết kiên nhẫn. Thị trường kẹt trong trạng thái tê liệt, bởi đáy bất động sản là thứ không thể nhận biết khi đang diễn ra mà chỉ thấy rõ khi đã đi qua.
Một nguyên nhân sâu xa khác nằm ở tính dự đoán của môi trường thể chế. Sự ổn định kỳ vọng phụ thuộc mật thiết vào tính nhất quán của luật pháp. Thời gian qua, sự chồng chéo giữa Luật Đất đai, Luật Nhà ở, Luật Kinh doanh Bất động sản và Luật Đầu tư khiến hàng ngàn dự án bị đình trệ do vướng tính tiền sử dụng đất hoặc giải phóng mặt bằng. Khi cán bộ địa phương e ngại rủi ro trách nhiệm, doanh nghiệp không thể dự tính ngày ra hàng. Dự án kéo dài từ hai năm lên bảy năm làm chi phí vốn đội lên gấp nhiều lần, buộc chủ đầu tư phải đẩy giá bán sản phẩm tương lai lên mức ngất ngưởng để bù đắp rủi ro. Sự bất định trong thực thi chính sách ở cấp vi mô đã chuyển hóa thành lạm phát giá bất động sản ở cấp vĩ mô.
Cơ cấu sản phẩm cũng méo mó nghiêm trọng: trong khi hơn 80% nhu cầu thực tế là nhà ở bình dân dưới 30 triệu đồng một mét vuông, thì trên 70% nguồn cung mới giai đoạn 2023 - 2025 lại thuộc phân khúc cao cấp và hạng sang. Doanh nghiệp buộc phải làm vậy vì với chi phí đất đai và thủ tục kéo dài, chỉ có sản phẩm hạng sang mới đủ biên lợi nhuận bù đắp chi phí cơ hội. Thị trường rơi vào nghịch lý thừa nhà triệu đô nhưng thiếu chốn an cư cho người lao động.
Dù Quốc hội và Chính phủ đã nỗ lực ban hành các bộ luật sửa đổi và nghị định hướng dẫn, thực tiễn áp dụng bảng giá đất mới tiệm cận thị trường lại khiến chi phí đền bù và nghĩa vụ tài chính tăng vọt. Doanh nghiệp tính toán giá vốn tăng thì giá bán không thể hạ, người có đất đòi tiền đền bù cao hơn, khiến giải phóng mặt bằng thêm tắc nghẽn. Vòng xoáy kỳ vọng lại bị đẩy lên một nấc thang mới.
Trước thực trạng ấy, chưa bao giờ Chính phủ và người đứng đầu Chính phủ lại vào cuộc quyết liệt, ráo riết như giai đoạn hiện nay để tìm kiếm các giải pháp đồng bộ nhằm hạ nhiệt và kéo giảm giá nhà. Luật pháp tiếp tục được sửa đổi, hàng loạt công điện chỉ đạo được ban hành, các tổ công tác đặc biệt tháo gỡ cho từng dự án, thúc đẩy gói tín dụng ưu đãi và siết chặt kiểm tra các hành vi thổi giá... Đó là quyết tâm chính trị rất lớn nhằm bảo vệ an sinh xã hội.
Thế nhưng, từ lăng kính Nobel Kinh tế, chúng ta phải thừa nhận: quyết tâm chính trị hay giải pháp can thiệp hành chính vĩ mô, dù quyết liệt đến đâu, vẫn là chưa đủ nếu không thể chuyển hóa thành niềm tin và thay đổi hành vi của các chủ thể vi mô. Người dân không thể ngừng sợ giá nhà tăng nếu mỗi ngày thức dậy vẫn không thấy bóng dáng căn hộ vừa túi tiền. Doanh nghiệp không thể tự nguyện hạ giá nếu chi phí đất đai và chi phí tài chính vô hình vẫn đè nặng lên từng mét vuông sàn. Mệnh lệnh hành chính có thể kìm nén cơn sốt ngắn hạn, nhưng không thể ép buộc người mua ngừng kỳ vọng hay bắt người bán chịu lỗ nếu bài toán lợi ích vi mô chưa có lời giải thỏa đáng.
Hàm ý cốt lõi từ giải Nobel Kinh tế năm nay chỉ ra: quản trị thị trường bất động sản thực chất là nghệ thuật quản trị kỳ vọng xã hội. Can thiệp bằng mệnh lệnh giật cục - lúc nới lỏng quá đà, lúc phanh gấp siết chặt - chỉ tạo ra các cú sốc dây chuyền. Muốn ổn định vĩ mô, chính sách phải dựng nên một "mỏ neo kỳ vọng" minh bạch, nhất quán và có thể dự báo trước.
Thứ nhất, điều hành tiền tệ và tín dụng cần áp dụng nguyên tắc định hướng tương lai. Cơ quan quản lý cần đưa ra thông điệp dài hạn và lộ trình kiểm soát dòng vốn cụ thể, thay vì đóng mở room tín dụng bất ngờ theo từng quý. Khi doanh nghiệp và người dân biết trước chi phí vốn trong 3 đến 5 năm tới dao động trong biên độ nào, họ sẽ tự giác điều chỉnh kế hoạch tài chính thận trọng, chấm dứt tình trạng vay liều khi tiền rẻ rồi tháo chạy tán loạn khi tiền đắt.
Thứ hai, để dập tắt những cơn sốt đất ảo, tâm lý bầy đàn hay hiện tượng canh me bắt đáy, giải pháp căn cơ là minh bạch hóa dữ liệu. Thao túng vi mô chỉ nảy sinh trong môi trường thông tin tranh tối tranh sáng. Phải hoàn thiện triệt để cơ sở dữ liệu quốc gia về đất đai, định danh bất động sản gắn với mã số cá nhân và công khai toàn bộ quy hoạch cùng giá giao dịch thực tế trên môi trường số. Khi người mua tra cứu được lịch sử giao dịch minh bạch, các tin đồn vô căn cứ từ giới đầu cơ sẽ mất tác dụng. Kỳ vọng xây dựng trên nền tảng dữ liệu thực chứng sẽ tự khắc trở nên duy lý.
Thứ ba, sự can thiệp của Nhà nước phải tập trung tạo lập nguồn cung đối ứng để định hình mặt bằng giá. Đề án một triệu căn hộ nhà ở xã hội đến năm 2030 phải được triển khai với tốc độ nhanh hơn, phù hợp hơn, vị trí có kết nối hạ tầng giao thông và dịch vụ đầy đủ. Khi thị trường xuất hiện nguồn cung nhà ở giá phù hợp đủ lớn có thực, tâm lý hoảng loạn mua nhà bằng mọi giá sẽ tan biến, buộc doanh nghiệp thương mại phải tiết giảm chi phí và hạ biên lợi nhuận để cạnh tranh. Nguồn cung nhà ở thực tế chính là chiếc mỏ neo vật chất vững chãi nhất để kéo giá nhà về giá trị sử dụng thật.
Cuối cùng, một công cụ không thể trì hoãn là thiết kế sắc thuế tài sản phù hợp. Đánh thuế lũy tiến vào căn nhà thứ hai, thứ ba hoặc đánh mạnh vào đất bỏ hoang sẽ làm thay đổi căn bản bài toán chi phí cơ hội. Khi chi phí găm giữ bất động sản không còn bằng không, kỳ vọng gom đất chờ tăng giá hay canh me lướt sóng sẽ bị triệt tiêu. Dòng vốn nhàn rỗi trong xã hội sẽ rời khỏi các khu đô thị bỏ hoang để quay về khu vực sản xuất, công nghệ và dịch vụ - nơi trực tiếp tạo ra của cải và việc làm bền vững.
Thị trường bất động sản không phải là một ốc đảo biệt lập; nó là tấm gương phản chiếu trung thực niềm tin và kỳ vọng của xã hội vào tương lai. Một thị trường chỉ lành mạnh khi người kỹ sư, công nhân hay giáo viên nhìn thấy con đường an cư bằng sức lao động chân chính, thay vì phải đánh cược cả đời vào canh bạc nợ nần đầy may rủi.
Công trình Nobel Kinh tế năm nay nhắc nhở một chân lý mộc mạc: nền kinh tế được xây dựng từ con người. Mọi chính sách vĩ mô chỉ thành công khi thấu hiểu hành vi, chạm tới tâm lý và tạo dựng được niềm tin bền vững cho từng tế bào vi mô của xã hội. Bất động sản Việt Nam sau chu kỳ đầy bão giông đang đứng trước cơ hội lớn để tái cấu trúc. Và vận hội ấy chỉ mở ra nếu chúng ta biết bắt đầu từ việc lắng nghe, uốn nắn và neo giữ những kỳ vọng của hàng triệu con người đang khao khát một mái ấm bình yên trên mảnh đất này./.