
 Thích
Việc Chính phủ ban hành Quyết định số 46/2026/QĐ-TTg ngày 17/9/2026 về hướng dẫn xác định dự án xanh, dự án đáp ứng tiêu chí tuần hoàn và áp dụng khung tiêu chuẩn môi trường, xã hội, quản trị (ESG) tiếp tục bổ sung cơ sở pháp lý cho hoạt động tài chính xanh. Quyết định có hiệu lực từ ngày 1/11/2026, quy định cụ thể các tiêu chí xác định dự án, quy trình đánh giá độc lập và việc áp dụng khung ESG, làm căn cứ xem xét hỗ trợ lãi suất theo quy định pháp luật.
Theo FiinRatings, thị trường tài chính xanh Việt Nam đang ở thời điểm then chốt khi doanh nghiệp ngày càng chủ động tìm kiếm nguồn vốn xanh. Các chính sách và quy định quản lý tiếp tục được hoàn thiện. Sự gặp nhau giữa hai yếu tố này mở ra cơ hội cho những doanh nghiệp đã chuẩn bị tốt về quản trị, công bố thông tin và xây dựng khung trái phiếu xanh tiếp cận nguồn vốn ưu đãi, thu hút nhà đầu tư quốc tế và huy động vốn dài hạn.
Quy mô phát hành giảm, chất lượng giao dịch và cơ cấu nhà đầu tư có chuyển biến
Theo báo cáo của FiinRatings, năm 2025, giá trị phát hành mới trái phiếu xanh và bền vững bằng nội tệ tại Việt Nam đạt 3.407 tỷ đồng qua 5 giao dịch, giảm đáng kể so với mức 10.325,1 tỷ đồng qua 6 giao dịch trong năm 2024.
Tuy nhiên, đằng sau sự thu hẹp về quy mô là những thay đổi trong cơ cấu tổ chức phát hành và thực hành công bố thông tin. FiinRatings đánh giá xu hướng nổi bật của năm 2025 là sự chuyển dịch từ mở rộng quy mô sang củng cố chất lượng, gia tăng sự tham gia của doanh nghiệp phi tài chính và mức độ đa dạng cao hơn của các tổ chức phát hành so với những năm trước.
Xét về cơ cấu, các tổ chức tài chính tiếp tục giữ vai trò chủ đạo, chiếm gần 79% tổng giá trị phát hành trái phiếu xanh bằng nội tệ. Hai lĩnh vực sản xuất và quản lý nước chiếm 21% còn lại, với tỷ trọng lần lượt khoảng 12% và 9%.
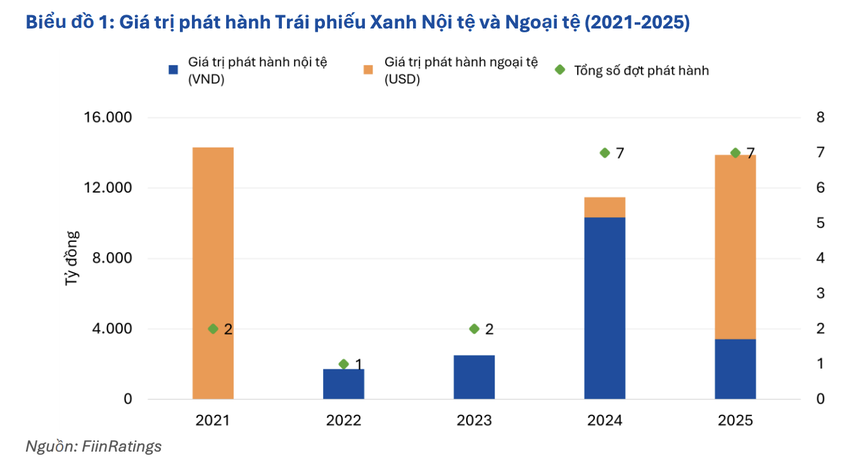
Giá trị phát hành Trái phiếu xanh nội tệ và ngoại tệ giai đoạn 2021 - 2025 theo nghiên cứu của FiinRatings.
Đáng chú ý, cả 5 đợt phát hành bằng nội tệ trong năm 2025 đều được đánh giá độc lập trước phát hành dưới hình thức Ý kiến Bên Thứ Hai (SPO) đối với Khung Trái phiếu Xanh. Trong đó, 3 báo cáo SPO được thực hiện bởi FiinRatings và 2 báo cáo còn lại do các tổ chức đánh giá quốc tế thực hiện. Toàn bộ báo cáo đánh giá đều được hoàn thành trước thời điểm phát hành trái phiếu, phù hợp với thông lệ theo Nguyên tắc Trái phiếu Xanh của Hiệp hội Thị trường Vốn Quốc tế (ICMA).
Một chuyển biến khác được FiinRatings ghi nhận là khả năng huy động nguồn vốn có kỳ hạn dài hơn đối với một số dự án hạ tầng xanh.
FiinRatings dẫn trường hợp Xuân Mai - Hà Nội phát hành trái phiếu xanh kỳ hạn 20 năm, thuộc nhóm trái phiếu doanh nghiệp có kỳ hạn dài nhất tại Việt Nam trong hơn một thập kỷ qua. Tuy nhiên, việc huy động vốn dài hạn còn phụ thuộc vào đặc điểm dự án, khả năng trả nợ của doanh nghiệp và sự hỗ trợ của các tổ chức tài chính phát triển.
Song song với thị trường nội tệ, các giao dịch bằng ngoại tệ tiếp tục mở rộng sự kết nối giữa tổ chức phát hành Việt Nam và các định chế tài chính quốc tế.
Năm 2025 ghi nhận hai đợt phát hành trái phiếu xanh và bền vững bằng ngoại tệ của HDBank và VPBank, với tổng giá trị khoảng 400 triệu USD. Các giao dịch thu hút sự tham gia của những tổ chức tài chính phát triển và nhà đầu tư quốc tế như Tổ chức Tài chính Quốc tế (IFC), Ngân hàng Phát triển Doanh nghiệp Hà Lan (FMO) và Tổ chức Đầu tư Quốc tế Anh (BII).
Bên cạnh trái phiếu, tín dụng xanh tiếp tục mở rộng về quy mô. Đến cuối năm 2025, dư nợ tín dụng xanh đạt khoảng 780.000 tỷ đồng, tăng gần 15% so với năm trước và chiếm khoảng 4,2% tổng dư nợ toàn nền kinh tế. So với mức 60.000 tỷ đồng năm 2015, quy mô tín dụng xanh đã tăng đáng kể trong một thập kỷ.
Về cơ cấu, năng lượng tái tạo và năng lượng sạch chiếm trên 37% tổng dư nợ tín dụng xanh, tiếp đến là nông nghiệp xanh với tỷ trọng trên 29%.
Thị trường cũng xuất hiện các chương trình tín dụng chuyên biệt dành cho những lĩnh vực ưu tiên. Báo cáo dẫn trường hợp TPBank triển khai gói tín dụng 5.000 tỷ đồng với mức lãi suất 0% trong ba tháng đầu; BIDV áp dụng mức giảm lãi suất lên tới 1,5% cho các dự án nước sạch đáp ứng điều kiện.
Mặc dù vậy, tỷ trọng tín dụng xanh mới đạt khoảng 4,2% tổng dư nợ toàn nền kinh tế cho thấy dư địa mở rộng vẫn còn đáng kể. Cùng với sự phát triển của tín dụng ngân hàng, việc đa dạng hóa các công cụ huy động vốn trên thị trường trái phiếu được FiinRatings xác định là một nội dung quan trọng trong quá trình phát triển tài chính xanh tại Việt Nam.
Theo FiinRatings dẫn ước tính của Ngân hàng Thế giới, Việt Nam cần khoảng 368 tỷ USD tài chính xanh và chuyển đổi đến năm 2040, trong đó gần một nửa dự kiến đến từ khu vực tư nhân. Trong bối cảnh đó, những doanh nghiệp sớm hoàn thiện khung trái phiếu xanh và nâng cao năng lực quản lý sẽ có thêm cơ hội tiếp cận vốn ưu đãi, thu hút các quỹ đầu tư quốc tế và huy động vốn với kỳ hạn dài hơn.
Mở rộng nguồn vốn xanh - Cơ hội từ chính sách và bài toán nâng cao năng lực phát hành
Theo FiinRatings, thị trường trái phiếu xanh Việt Nam hiện chủ yếu được thúc đẩy bởi động lực tự nguyện từ doanh nghiệp, song hành với quá trình hoàn thiện chính sách của Nhà nước.
Về phía tổ chức phát hành, trái phiếu xanh không chỉ là công cụ đa dạng hóa nguồn vốn mà còn góp phần nâng cao uy tín ESG và năng lực quản trị. Về phía nhà đầu tư, sự minh bạch trong sử dụng vốn, đánh giá độc lập và công bố tác động môi trường là những yếu tố quan trọng khi xem xét các công cụ tài chính xanh.
Ở góc độ chính sách, báo cáo ghi nhận những bước tiến từ việc ban hành Danh mục phân loại xanh quốc gia theo Quyết định số 21/2025/QĐ-TTg, cơ chế hỗ trợ lãi suất 2%/năm được đề cập tại Nghị quyết số 198/2025/QH15 đến các ưu đãi về thuế đối với trái phiếu xanh theo Luật Thuế thu nhập doanh nghiệp năm 2025.
Đặc biệt, Quyết định 46 vừa được Chính phủ ban hành tiếp tục cụ thể hóa các tiêu chí xác định dự án xanh, dự án đáp ứng tiêu chí tuần hoàn và hướng dẫn áp dụng khung ESG.
Đối với lĩnh vực bất động sản và xây dựng, danh mục dự án xanh bao gồm các dự án xây dựng mới, cải tạo công trình đáp ứng yêu cầu về công trình xanh, sử dụng năng lượng tiết kiệm, hiệu quả. Đối với bất động sản công nghiệp, danh mục dự án đáp ứng tiêu chí tuần hoàn có các dự án phát triển khu công nghiệp sinh thái, cụm công nghiệp sinh thái và hạ tầng mạng lưới cộng sinh công nghiệp.
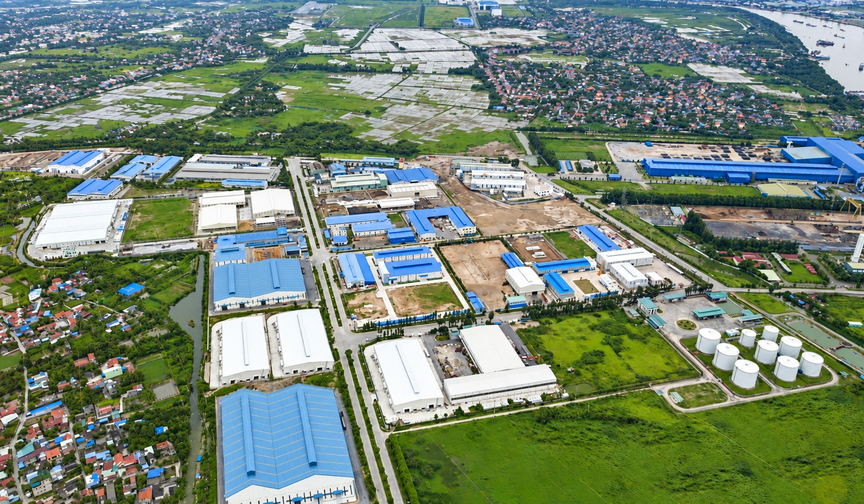
Danh mục dự án đáp ứng tiêu chí tuần hoàn có các dự án phát triển khu công nghiệp sinh thái, cụm công nghiệp sinh thái và hạ tầng mạng lưới cộng sinh công nghiệp. (Ảnh minh hoạ)
Theo Quyết định 46, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có dự án được xác định là dự án xanh hoặc dự án đáp ứng tiêu chí tuần hoàn và có báo cáo áp dụng khung ESG là căn cứ để được xem xét hỗ trợ lãi suất theo quy định pháp luật. Điều này không đồng nghĩa với việc dự án được xác nhận sẽ đương nhiên nhận ưu đãi.
Trong báo cáo tháng 9/2026, FiinRatings chỉ ra rằng, tại thời điểm nghiên cứu, việc thiếu các hướng dẫn thực thi chi tiết đối với Quyết định 21 vẫn khiến một số tổ chức phát hành gặp khó khăn trong áp dụng. Khả năng tiếp cận các chương trình tín dụng ưu đãi tại ngân hàng cũng chưa đồng đều, chủ yếu thuận lợi hơn đối với các doanh nghiệp lớn, có nền tảng vốn tốt.
Quyết định 46 bổ sung các quy định về xác định, đánh giá độc lập và công bố thông tin đối với dự án xanh, dự án đáp ứng tiêu chí tuần hoàn. Tuy nhiên, do văn bản đến ngày 1/11/2026 mới có hiệu lực, cần có thêm thực tiễn triển khai để đánh giá mức độ giải quyết những vướng mắc đang được ghi nhận trên thực tế.
Trong bối cảnh chính sách ngày càng hoàn thiện, FiinRatings cho rằng cần đưa các cơ chế hỗ trợ vào thực tế, đồng thời nâng cao năng lực quản lý của doanh nghiệp phát hành, bảo đảm minh bạch thông tin và thu hút thêm các nhà đầu tư tham gia thị trường.