Chung cư Hà Nội cuối năm 2026: Thấy gì sau bức tranh hạ nhiệt, thanh khoản thấp?

 Thích
Khảo sát một số dự án chung cư tại Hà Nội cho thấy, giá chào bán thực tế đã thấp hơn so với thời điểm đầu năm 2026. Đơn cử, tại Lumi Hanoi, căn hộ 54m² từng được chào bán khoảng 4,6 tỷ đồng vào đầu năm, hiện dao động khoảng 3,8 tỷ đồng - mức giảm khoảng 800 triệu đồng. Tương tự, tại dự án The Matrix One, căn hộ 2 phòng ngủ, diện tích 87,5m² đang được chào bán khoảng 8,3 tỷ đồng, thấp hơn khoảng 500 triệu đồng đến 1,1 tỷ đồng.
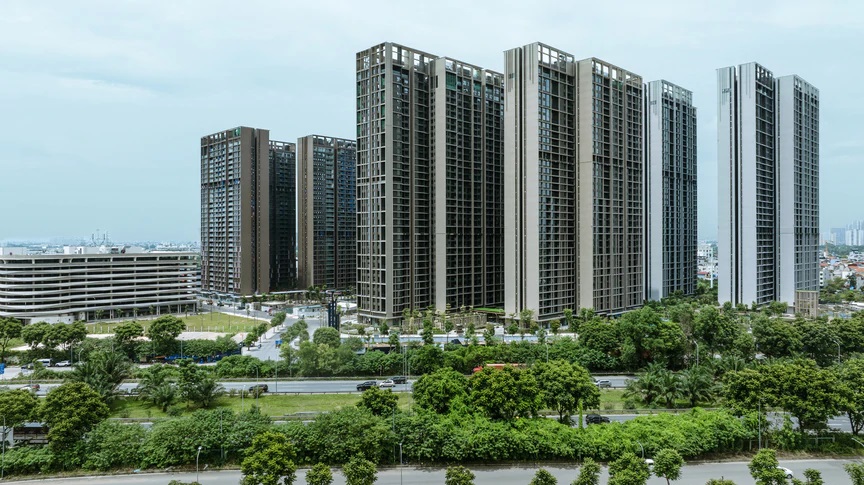
Giá bán căn hộ tại dự án Lumi Hanoi giảm so với thời điểm đầu năm 2026 (Ảnh: Trọng Hiếu).
Báo cáo thị trường quý III/2026 do các đơn vị nghiên cứu đồng loạt công bố cho thấy, sau một thời gian dài leo thang, giá chung cư tại Hà Nội đã bắt đầu hạ nhiệt. Theo CBRE, giá chào bán sơ cấp bình quân quý III đạt khoảng 86 triệu đồng/m² (chưa gồm VAT, kinh phí bảo trì và chiết khấu), giảm 9% theo quý và 6% theo năm. Nếu chỉ tính khu vực nội đô, mức giá trung bình đạt 102 triệu đồng/m², giảm 6% theo quý và 3% theo năm. Trên thị trường thứ cấp, mức giảm còn rõ hơn: giá chào bán bình quân khoảng 60 triệu đồng/m², giảm 5% so với quý trước và 8% so với cùng kỳ năm ngoái. Tính từ đầu năm đến tháng 9, chỉ số giá thứ cấp tại Hà Nội đã giảm khoảng 15% – mức điều chỉnh mạnh nhất trong nhiều năm qua.
Tuy nhiên, nhìn thấu đáo, đây chưa phải là một đợt giảm giá trên diện rộng, mà chủ yếu là sự điều chỉnh "phân lớp" và dưới hình thức ưu đãi thay vì cắt giảm niêm yết. Một số dự án cao cấp tại khu vực trung tâm vẫn giữ giá rất vững: Dự án Noble Crystal Tây Hồ chào bán với mức giá khoảng160 - 280 triệu đồng/m²; Lumiere Hanoi Seasons Garden tại Thanh Xuân 125 - 210 triệu đồng/m²; Sunshine River Park 100 - 150 triệu đồng/m². Ngược lại, những nơi có dấu hiệu giảm mạnh thường là phân khúc đã tăng nóng trước đó, hoặc các dự án ở vị trí ngoại vi, quy mô lớn, cần thu hồi vốn nhanh.
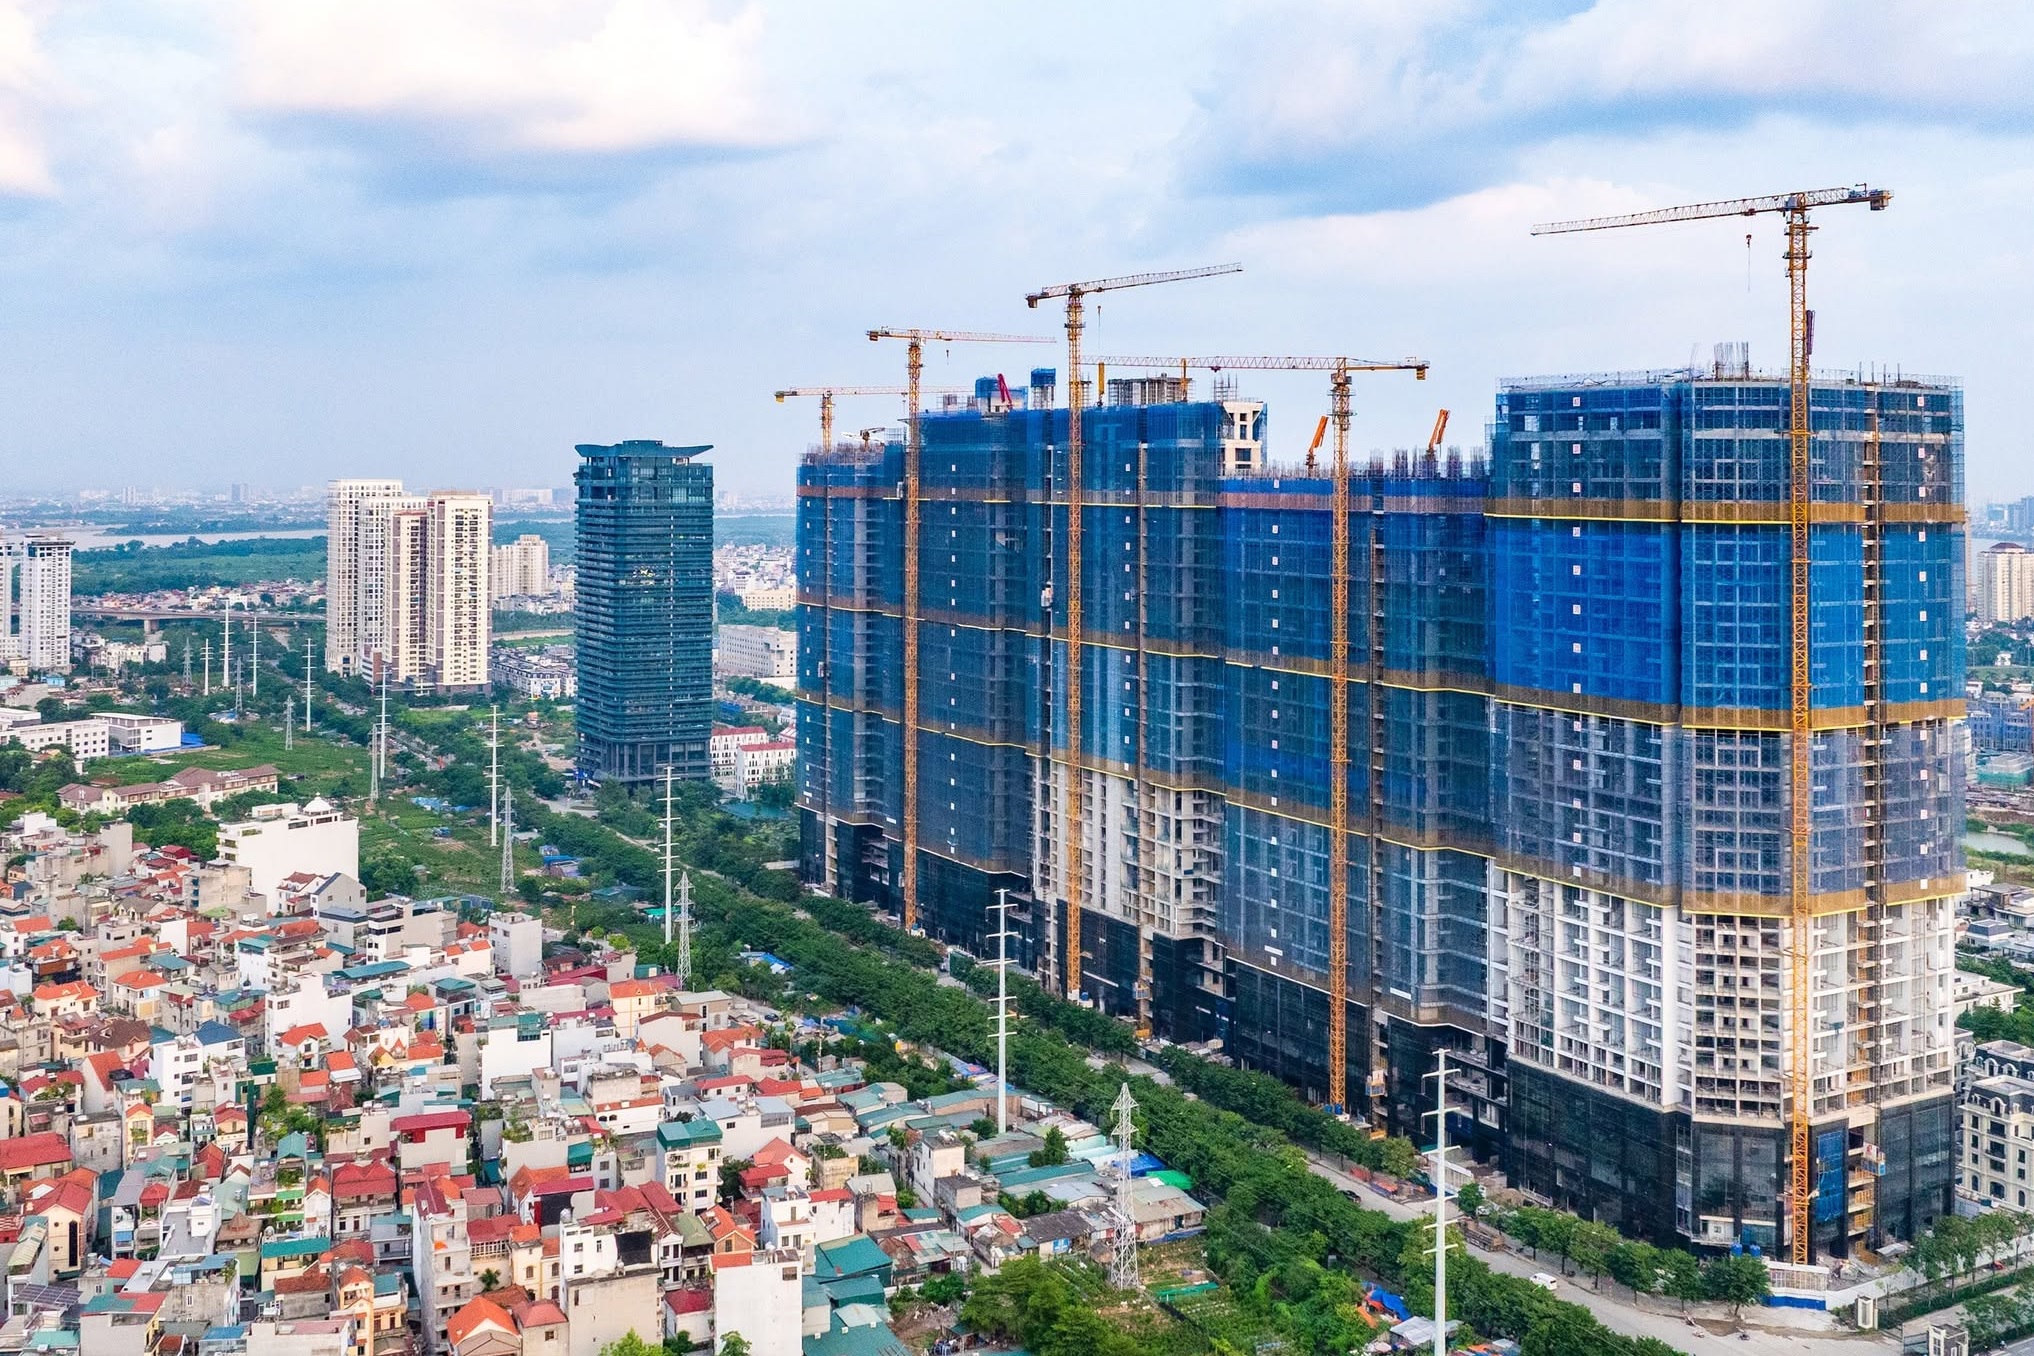
Một số dự án tại khu vực trung tâm như Noble Crystal Tây Hồ vẫn giữ giá tốt (Ảnh minh họa).
Đối với các dự án vừa khởi công, đang trong giai đoạn triển khai xây dựng và chưa đủ điều kiện mở bán ra thị trường cũng đang tạo ra một quỹ căn lớn trong tương lại. Hiện các dự án này đang được các nhân viên môi giới giới thiệu, quảng bá và đưa ra mức "giá rumo" khác nhau, tùy thuộc vào vị trí.
Điển hình có thể kể đến như tại dự án D'.Diamant Bleu do Công ty Cổ phần Đầu tư phát triển và Thương mại Việt Tiến làm chủ đầu tư và Tân Hoàng Minh Group là đơn vị phát triển dự án sẽ cung cấp ra thị trường khoảng 589 căn hộ và 21 căn shophouse.
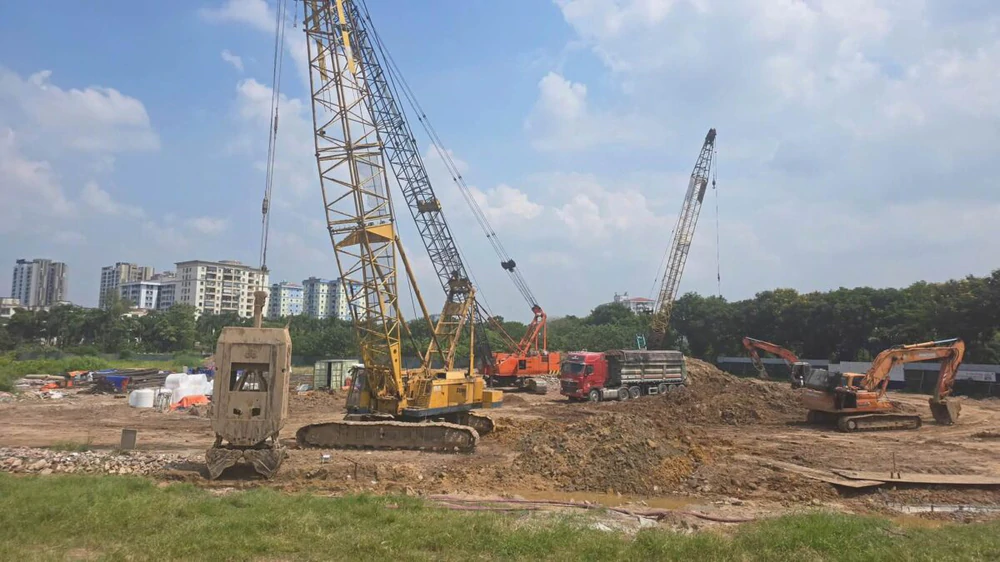
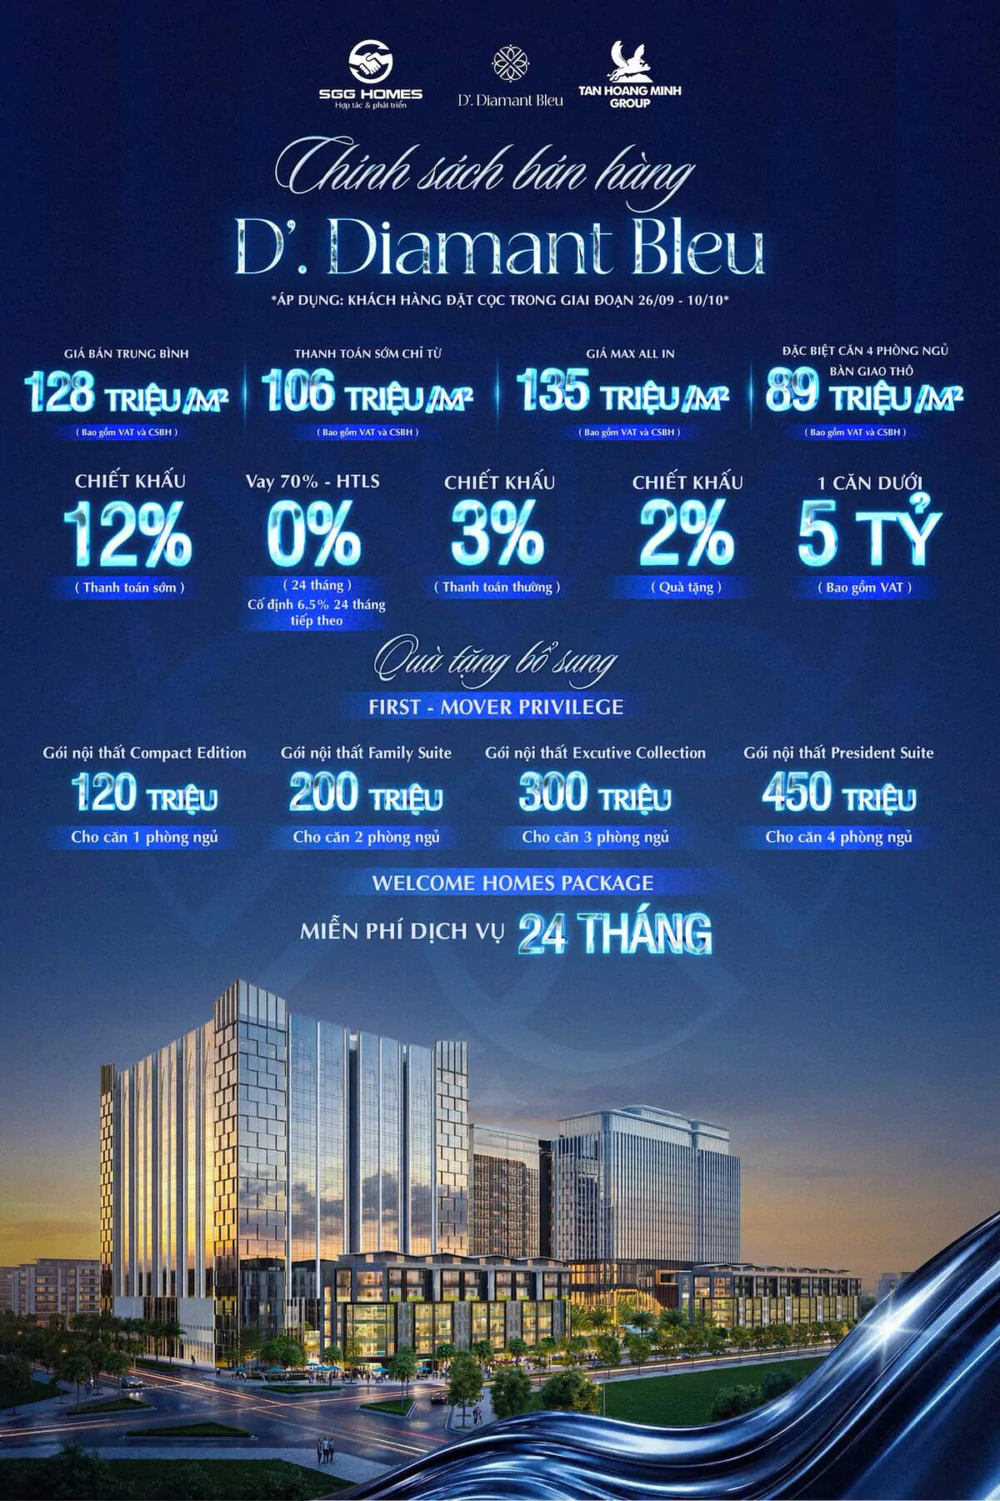
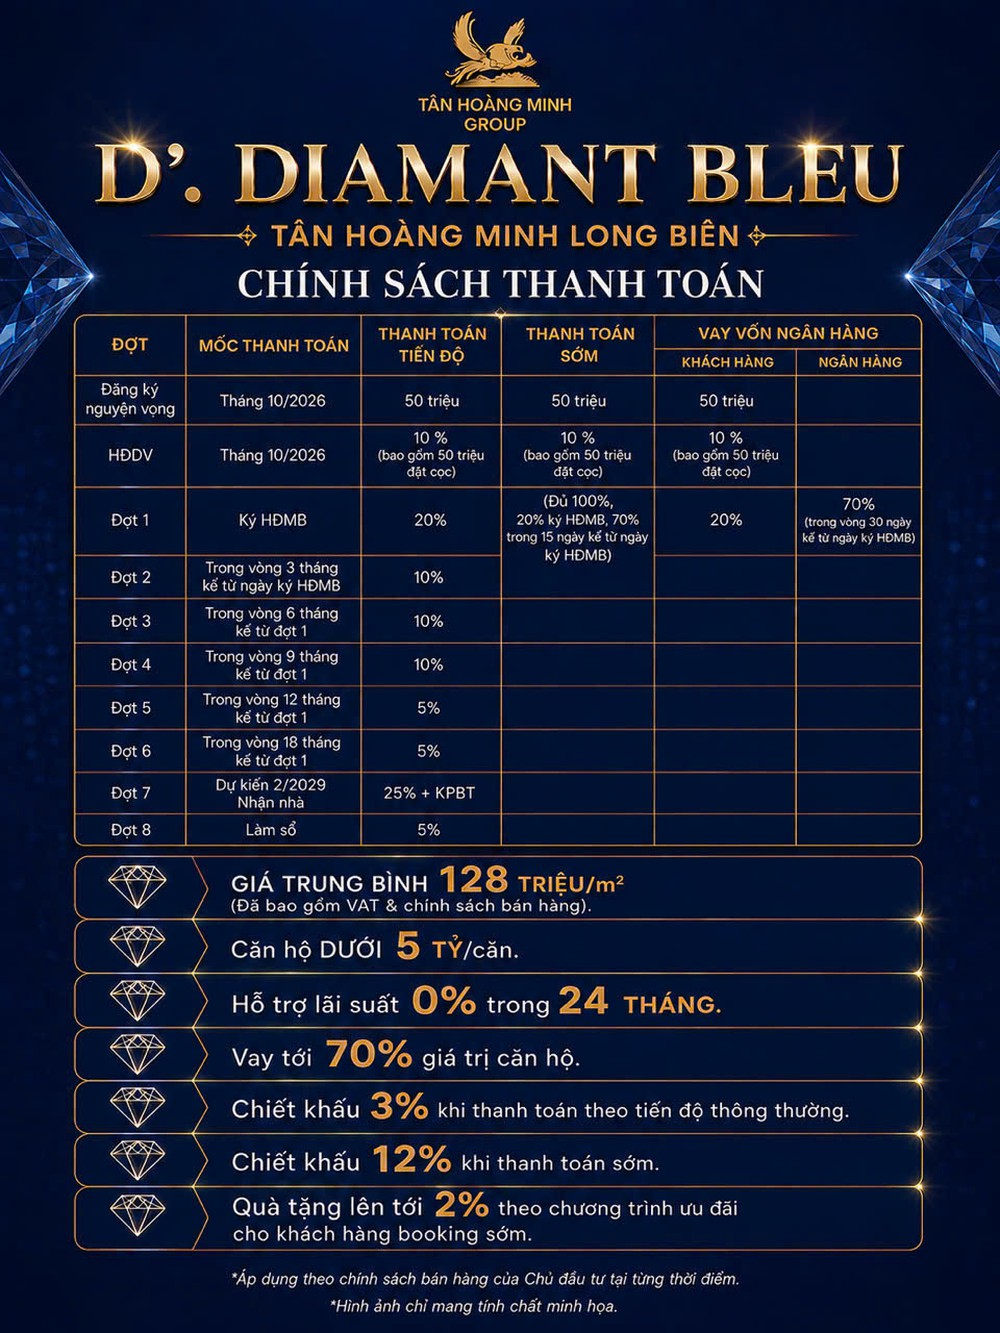
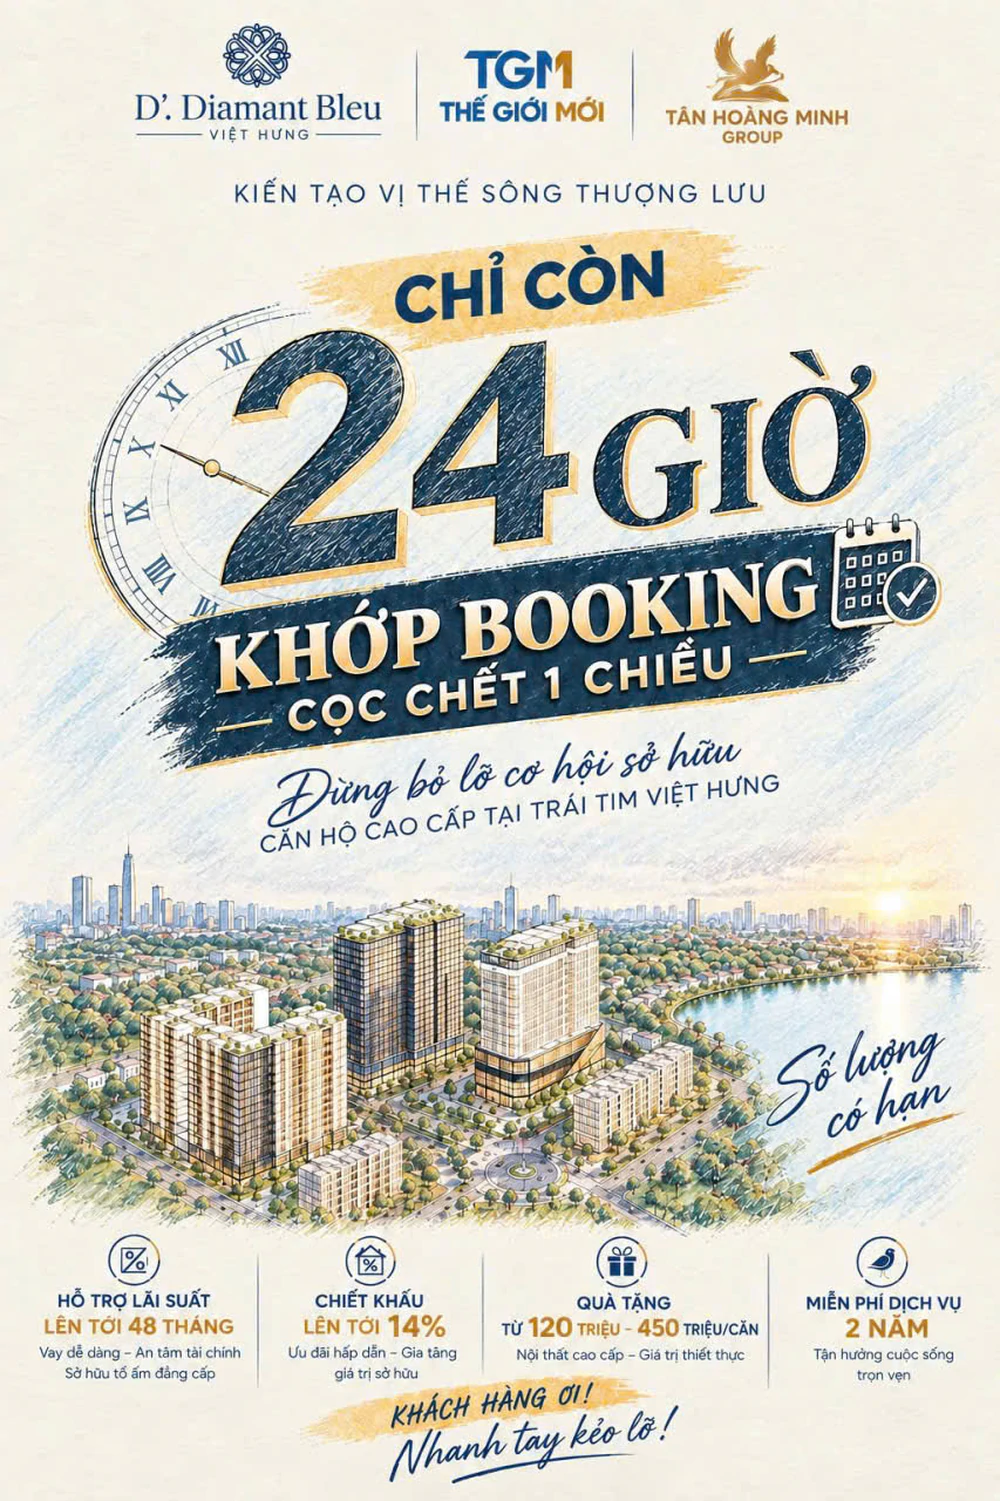
Dự án D'.Diamant Bleu đang triển khai công tác thi công cọc nhưng môi giới đã đưa ra mức giá tham khảo từ 89 - 135 triệu đồng/m2 (Ảnh môi giới quảng bá).
Theo các nhân viên môi giới giới thiệu, dự án đang đưa ra mức giá tham khảo từ 89-135 triệu đồng/m2 tùy từng căn, vị trí, và hường và các hình thức thanh toán.
Còn tại dự án Mandarin Graden 3 của tập đoàn Hòa Phát tại phường Yên Sở do Công ty Cổ phần Xây dựng và Phát triển Đô thị Hòa Phát làm chủ đầu tư cũng sẽ cung cấp ra thị trường gần 1.000 căn hộ. Hiện tại, dự án này đang được các nhân viên môi giới nhận booking, đặt chỗ tại dự án. Theo các nhân viên môi giới tại dự án cho biết, giá dự án có giá dự kiến trên 70 triệu đồng/m2.
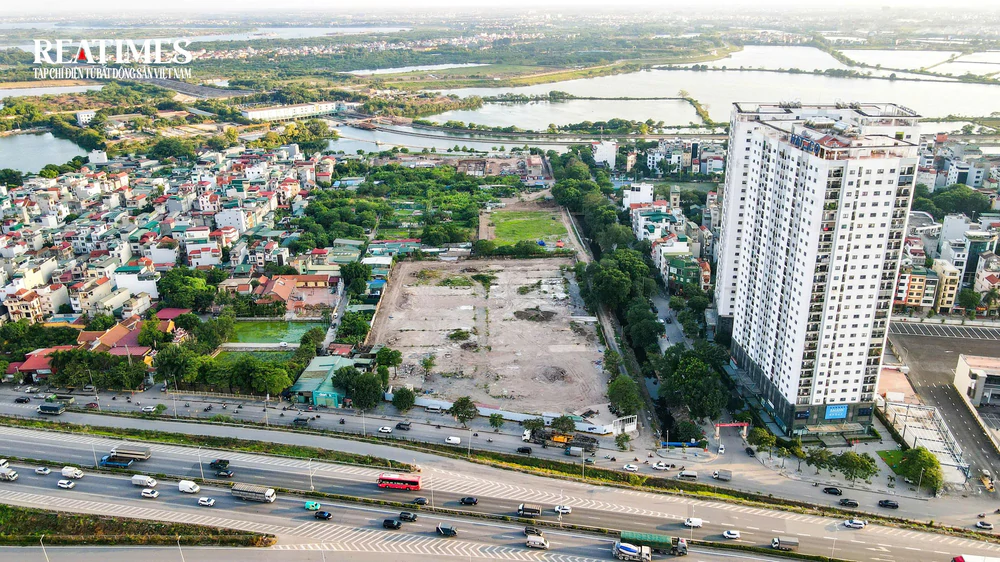
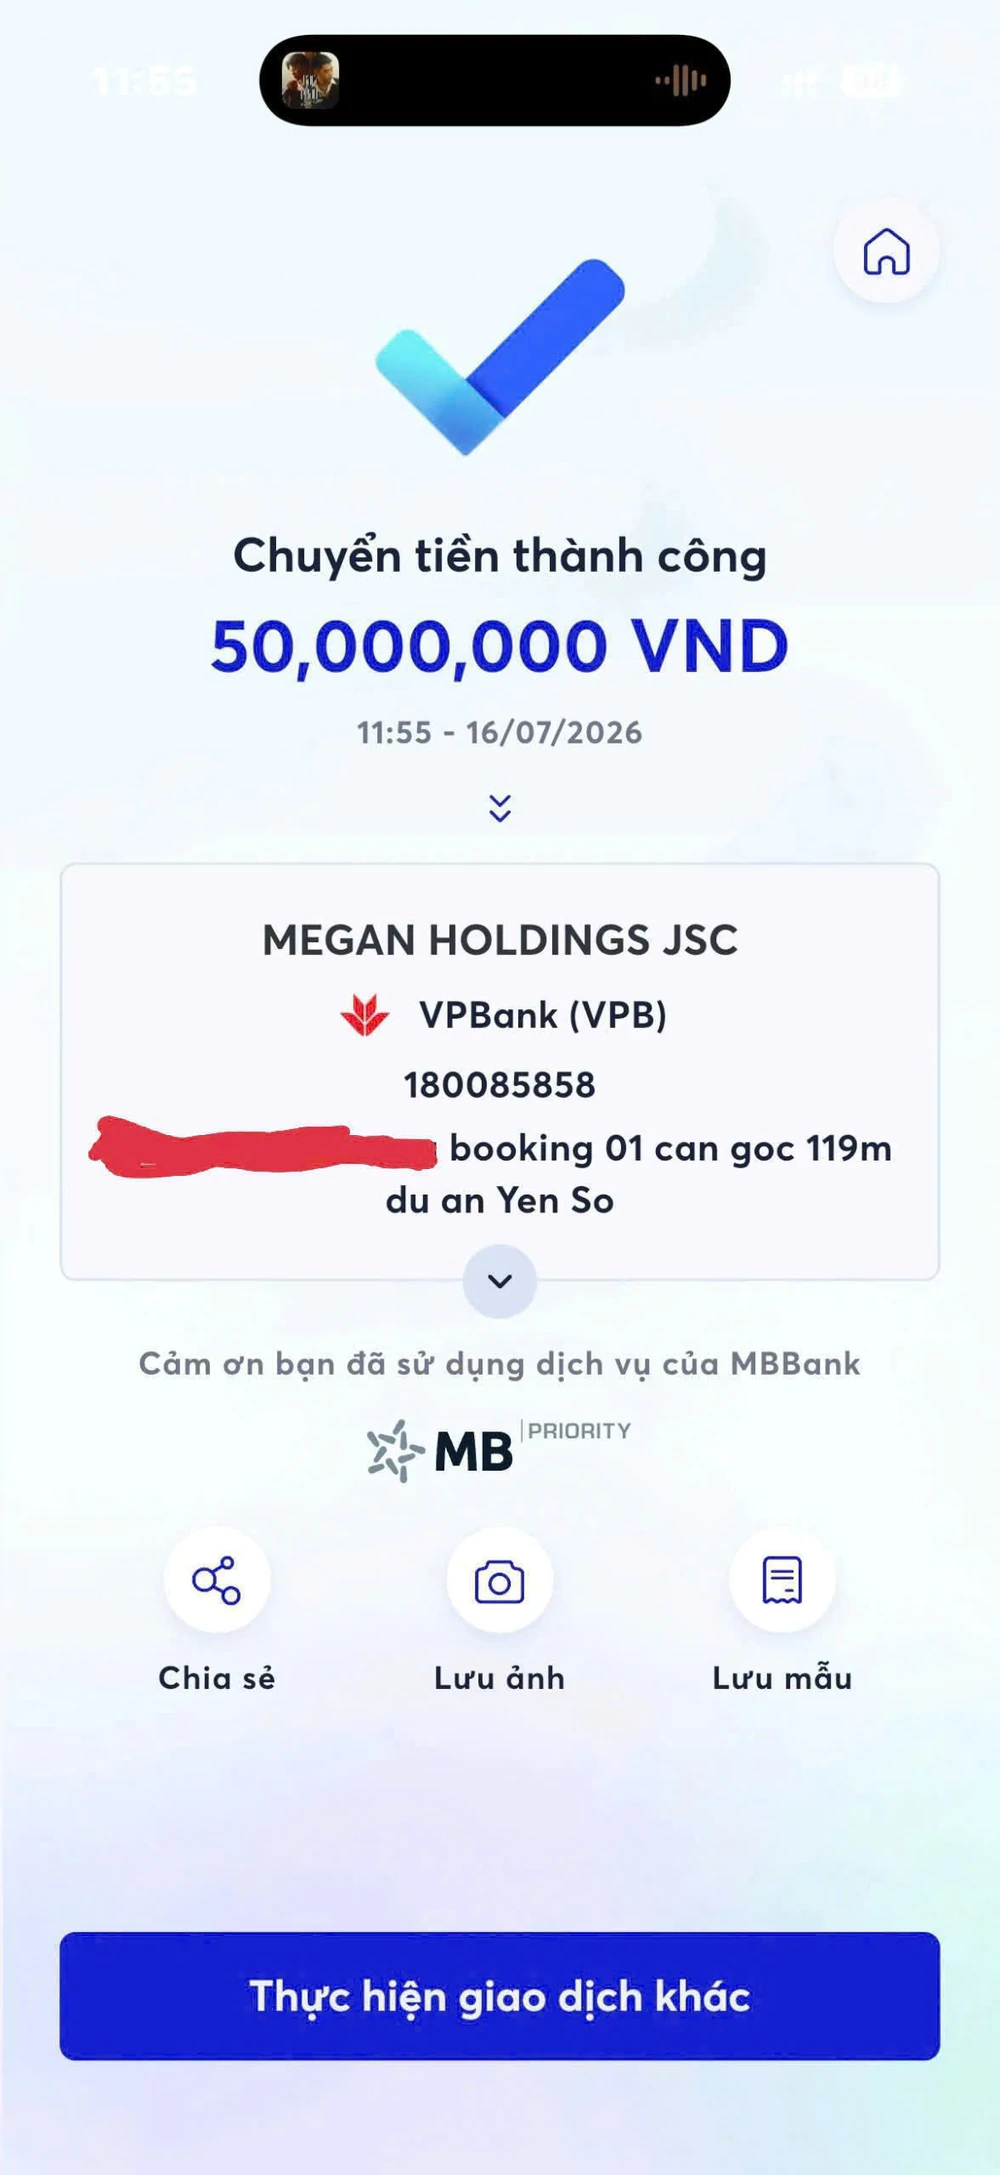
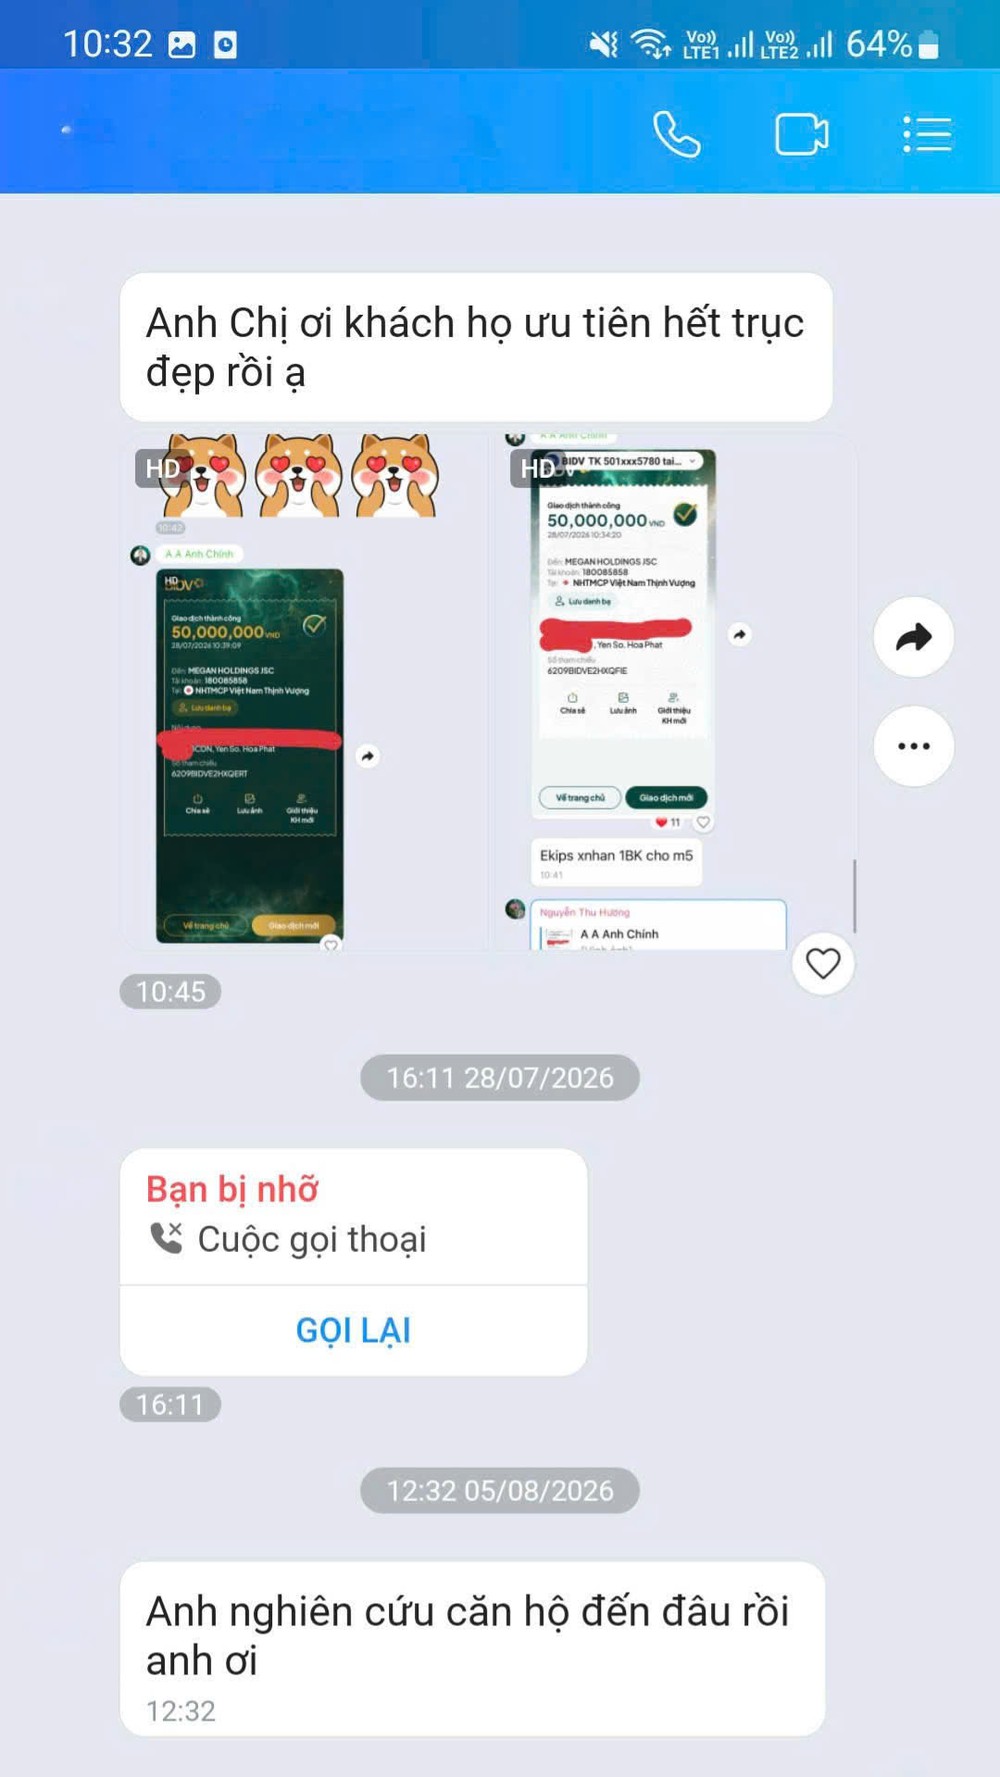
Dự án Mandarin Graden 3 tại phường Yên Sở đang được các nhận viên môi giới tư vấn, nhận booking và đưa ra mức giá dự kiến khoảng 7x triệu/m2 (Ảnh tư liệu: Trọng Hiếu).
Tại các dự án này theo lời của các nhân viên môi giới, khách hàng đặt chỗ (booking) tại dự án sau này sẽ được ưu tiên mua căn hộ và hưởng nhiều chính sách ưu đãi từ phía chủ đầu tư khi dự án đủ điều kiện mở bán.
Rà soát pháp lý và thông tin các dự án nhà ở đủ điều kiện của bất động sản hình thành trong tương lai được đưa vào kinh doanh theo Luật Kinh doanh bất động sản trên địa bàn Hà Nội của Sở Xây dựng Hà Nội, tính đến ngày 1/11/2026 không ghi nhận có thông tin, thông báo về hai dự án trên đủ điều kiện mở bán hay được phép bán nhà ở hình thành trong tương lai.
Đáng chú ý, tại một số dự án, chủ đầu tư không công bố giảm giá niêm yết mà triển khai các chương trình ưu đãi tài chính như chiết khấu khi thanh toán sớm, giãn tiến độ đóng tiền, hỗ trợ lãi suất, ân hạn nợ gốc từ 2 - 5 năm. Có dự án đưa ra phương án thanh toán chỉ 6 - 8 triệu đồng/tháng hoặc 1% giá trị sản phẩm mỗi tháng, kéo dài đến 5 năm. Đây được giới chuyên gia gọi là "giảm giá kỹ thuật" – làm giảm áp lực dòng tiền ban đầu chứ chưa hẳn đã làm giảm tổng giá trị thực tế của căn hộ.
Theo nhận định của nhiều chuyên gia tài chính - bất động sản, từ thực tế thị trường quý III/2026 cho thấy các xu hướng điều chỉnh giá chủ đạo vẫn là điều chỉnh bằng chính sách tài chính thay vì cắt giảm giá gốc.
Khi chủ đầu tư giữ nguyên mức niêm yết nhưng chiết khấu 8 - 12%, hỗ trợ lãi suất, ân hạn nợ gốc, về cơ bản là giảm gánh nặng dòng tiền giai đoạn đầu chứ chưa giảm tổng giá trị giao dịch. Đó chính là "giảm giá kỹ thuật". Tuy nhiên, tại phân khúc thứ cấp, khi nhà đầu tư cá nhân cần thu hồi vốn nhanh, mức giảm thực tế có thể lên 10 - 20% đây là điều chỉnh giá thực sự.
Về dài hạn, mức giá bền vững khi tỷ lệ giá hoặc thu nhập ở khoảng 8 - 10 lần, chứ không phải 18 - 22 lần như hiện nay. Để đạt được điều này, không chỉ cần giảm giá bề mặt, mà phải đồng thời giảm lãi suất, tăng thu nhập và cung cấp nhiều sản phẩm giá hợp lý. Các chuyên gia cũng dự báo trong 6 - 12 tháng tới, mặt bằng giá sẽ khó giảm mạnh trên diện rộng, nhưng khả năng tiếp cận nhà sẽ cải thiện dần nhờ chính sách thanh toán linh hoạt và lãi suất đi xuống.
Điều khó khăn của thị trường hiện nay là sự lệch pha giữa nguồn cung và sức mua. Trong 9 tháng đầu năm 2026, tổng nguồn cung căn hộ mới tại Hà Nội đạt khoảng 22.820 căn, tăng 8% so với cùng kỳ năm trước. Nhưng lượng hàng bán được chỉ đạt hơn 3.900 căn trong quý III, giảm 33% theo quý và 66% theo năm - mức thấp nhất kể từ quý I/2024. Tỷ lệ hấp thụ nguồn cung mới chỉ còn khoảng 31%, trong khi cùng kỳ năm ngoái dao động từ 70 – 80%.
Nguyên nhân cốt lõi nằm ở cơ cấu sản phẩm. Ban Đô thị HĐND TP. Hà Nội ghi nhận trong nửa đầu năm 2026, có tới 78% nguồn cung chung cư thương mại mới thuộc phân khúc có giá từ 50 triệu đồng/m² trở lên, trong đó phân khúc cao cấp chiếm tỷ trọng áp đảo. Savills cũng chỉ ra rằng hơn 70% số căn hộ bán được trong quý có tổng giá trị trên 6 tỷ đồng, trong khi các sản phẩm trong khoảng 2 - 4 tỷ đồng gần như biến mất khỏi thị trường. Nói cách khác, thị trường đang rao bán chủ yếu những căn hộ mà đa số người có nhu cầu thực khó mua được, trong khi những phân khúc phù hợp đại chúng lại ngày càng hiếm.
Sự lệch pha giữa nguồn cung căn hộ và sức mua đang hiện hữu, gây khó khăn cho thị trường bất động sản. (Ảnh minh họa: Trọng Hiếu).
Theo nhận định của các chuyên gia, lý do cốt lõi nằm ở cơ cấu chi phí và cơ chế thị trường hiện hành. Giá đất, chi phí đầu vào, lãi suất vay phát triển đều ở mức cao, khiến dự án hướng tới phân khúc cao cấp dễ tính toán và đảm bảo lợi nhuận hơn. Phân khúc bình dân có biên lợi nhuận thấp hơn, quy trình phức tạp hơn, nên ít chủ đầu tư ưu tiên – dù nhu cầu thực là lớn nhất.
Để thay đổi thực sự, cần giải pháp từ gốc đó là tạo quỹ đất giá hợp lý cho nhà ở đại chúng, ưu đãi tín dụng cho dự án giá bình dân, và có cơ chế khuyến khích rõ ràng. Nếu đồng bộ được chính sách đất – vốn – thuế, trong 2 – 3 năm tới tỷ lệ sản phẩm phù hợp có thể nâng lên 20 - 25%, tạo sự cân bằng bền vững.
Sự chênh lệch giữa giá và thu nhập đang trở thành khoảng cách khó thu hẹp. Với mức giá trung bình 86 - 107 triệu đồng/m², một căn hộ 70m² tại Hà Nội có giá trị từ 6 đến hơn 7,5 tỷ đồng. Trong khi thu nhập trung bình của người lao động trẻ phổ biến ở mức 10 – 15 triệu đồng/tháng. Nếu vay mua nhà với lãi suất 13 - 15%/năm – mức phổ biến hiện nay – khoản trả gốc và lãi hằng tháng cho một khoản vay vài tỷ đồng có thể lên đến trên 20 triệu đồng, vượt quá thu nhập của nhiều người.
Điều này giải thích tại sao dù giá đã có dấu hiệu hạ nhiệt, người mua vẫn còn thận trọng. Khảo sát của Dat Xanh Services cho thấy có đến 82% khách hàng cần từ ba tháng trở lên để cân nhắc trước khi ra quyết định; 74% quan tâm hàng đầu đến tính pháp lý của dự án; 72% ưu tiên uy tín chủ đầu tư và mức giá; 67% chú ý vị trí và kết nối giao thông. Không còn là thời kỳ "mua chắc chắn lời", người mua hiện nay đang chọn lọc kỹ lưỡng, chỉ xuống tiền khi thực sự tin tưởng vào giá trị sản phẩm.
Thực tế, để sở hữu một căn hộ ở Hà Nội vẫn là điều khó thực hiện với nhiều người dân ở Hà Nội. Nếu mua căn hộ, sẽ đối mặt với áp lực tài chính; nếu tiếp tục tích lũy, có lẽ phải mất khá nhiều thời gian.
Chị Lê Thị Tuyết, một nhân viên văn phòng với thu nhập khoảng 15 triệu đồng/tháng chia sẻ: "Giá nhà quá cao so với thu nhập. Có lẽ tôi không mua được nếu không có sự hỗ trợ từ gia đình".
Theo Cục Thống kê, thu nhập bình quân người lao động quý III/2026 đạt 9,2 triệu đồng/tháng, tăng 9,9% so với cùng kỳ. Tính chung 9 tháng, thu nhập bình quân đạt 9,1 triệu đồng/tháng; riêng lao động thành thị đạt 10,7 triệu đồng/tháng, còn lao động làm công hưởng lương tại thành thị đạt 11,2 triệu đồng/tháng.
Với mặt bằng giá sơ cấp bình quân 107 triệu đồng/m² theo Savills, một căn hộ 60m² tại Hà Nội tương đương khoảng 6,42 tỷ đồng, chưa bao gồm thuế, phí. Ngay tại thị trường thứ cấp, mức giá bình quân 75 triệu đồng/m² cũng tương ứng khoảng 4,5 tỷ đồng cho căn hộ cùng diện tích.
Khoảng cách giữa giá căn hộ và thu nhập cho thấy việc sở hữu nhà ở vẫn là bài toán tài chính khó khăn đối với nhiều gia đình chủ yếu sống bằng tiền lương. Bên cạnh vốn tự có, người mua còn phải tính đến lãi suất, thời hạn vay và những khoản chi tiêu thường xuyên.
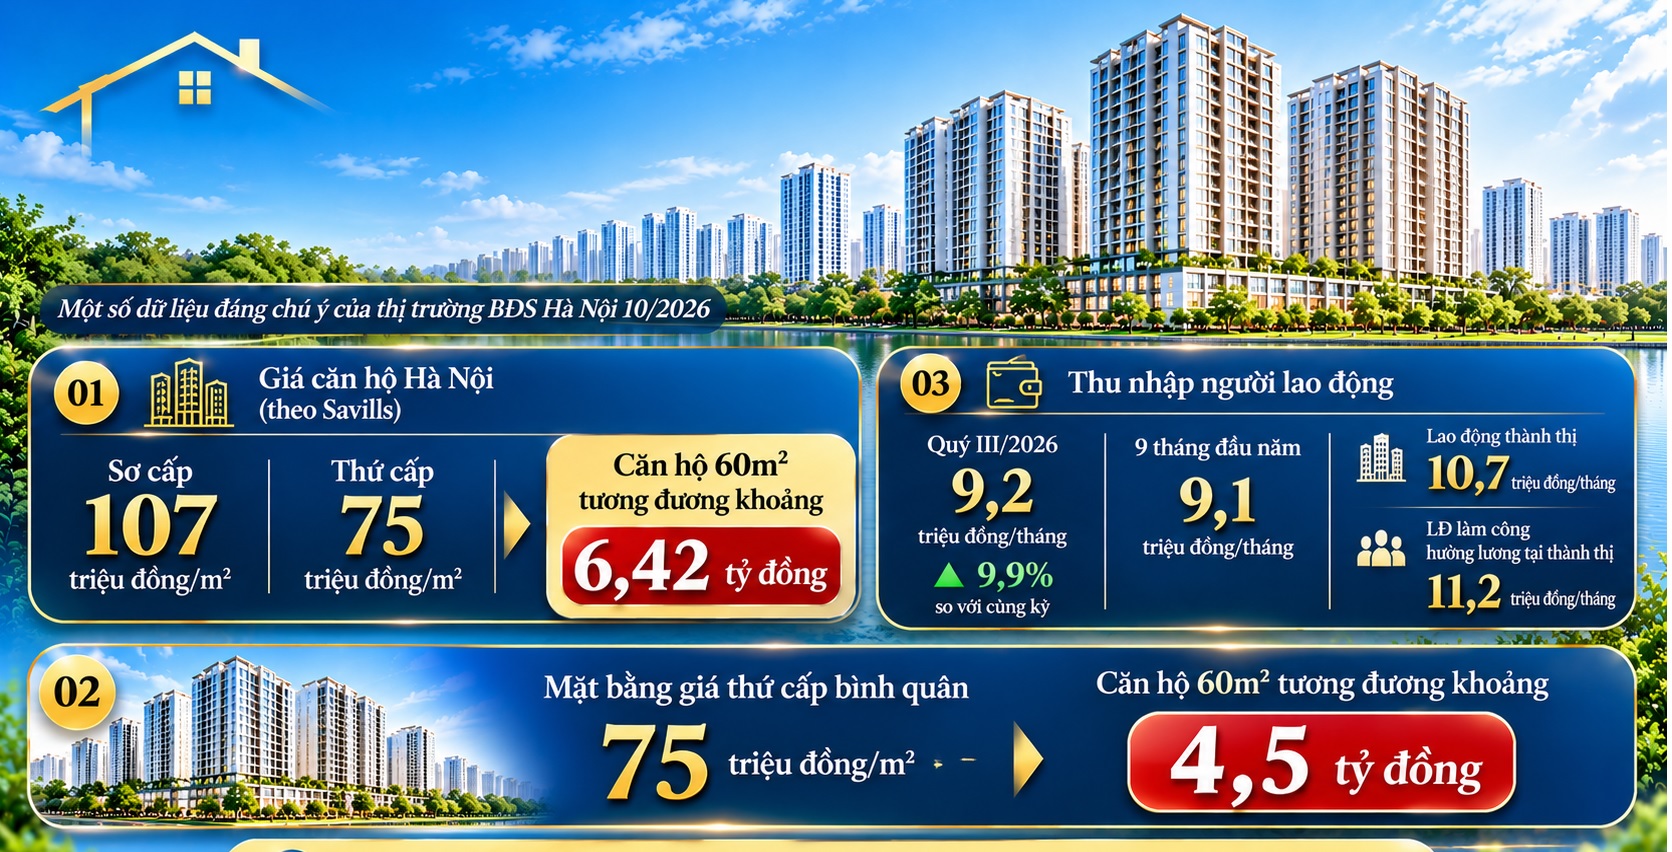
Khoảng cách giữa giá căn hộ và thu nhập cho thấy việc sở hữu nhà ở vẫn là bài toán khó khăn đối với nhiều gia đình (Ảnh thiết kế: Duy Thế)
Chuyên gia kinh tế nhận định, thị trường không thiếu nhu cầu nhà ở, hàng triệu người vẫn đang mong muốn có một mái ấm nhưng đang thiếu sự gặp nhau giữa mức giá bên bán đưa ra và khả năng chi trả của bên mua.
Theo ghi nhận của Savills Việt Nam, phân khúc căn hộ bình dân, vốn được kỳ vọng sẽ lấp đầy khoảng trống này, lại chiếm tỷ trọng rất nhỏ trong cơ cấu nguồn cung – chỉ khoảng 4% tổng nguồn cung sơ cấp đang chào bán. Việc phát triển nhà ở xã hội đang được đẩy mạnh với các mục tiêu lớn, nhưng số lượng thực tế đưa ra thị trường ở thời điểm hiện tại vẫn chưa đáp ứng được nhu cầu.
Trước bối cảnh thanh khoản suy giảm, các chủ đầu tư cũng đang bước vào một giai đoạn cạnh tranh mới. Thay vì tiếp tục đẩy giá lên cao như giai đoạn trước, hiện nay cuộc chạy đua diễn ra trên mặt trận chính sách bán hàng và chất lượng sản phẩm.Nhiều doanh nghiệp đã nhận ra rằng không thể duy trì kỳ vọng lợi nhuận cao như trước.
Nhiều các chính sách hỗ trợ phổ biến như Chiết khấu thanh toán sớm, có dự án áp dụng mức giá 47-55 triệu đồng/m² cho khách thanh toán nhanh, cao hơn nếu chọn vay vốn; Giãn tiến độ đóng tiền: kéo dài thời gian trả góp, giảm số tiền phải trả mỗi tháng xuống mức 6 - 8 triệu đồng; Hỗ trợ lãi suất, ân hạn nợ gốc: kéo dài từ 2 - 5 năm, giảm gánh nặng tài chính trong giai đoạn đầu sở hữu; Định giá linh hoạt theo từng phân khu, từng loại căn hộ thay vì áp dụng một mức giá chung, điều chỉnh phù hợp với đặc điểm cụ thể.
Bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý Nhà và Thị trường Bất động sản (Bộ Xây dựng), cho rằng: Thay vì giữ biên lợi nhuận 30% nhưng bán chậm, chấp nhận mức lời 15% có thể giúp doanh nghiệp quay vòng vốn nhanh hơn, duy trì hoạt động và triển khai tiếp các dự án mới. Đây là sự chuyển biến về tư duy kinh doanh, từ kỳ vọng tăng giá liên tục sang tối ưu hóa dòng tiền.
Tuy nhiên các chuyên gia cũng cho rằng, dư địa giảm giá trực tiếp trên diện rộng vẫn còn hạn chế do chi phí đầu vào – giá đất, vốn vay, vật liệu xây dựng – đều ở mức cao. Vì vậy, điều mà thị trường đang chứng kiến chủ yếu là sự phân hóa: Những dự án có vị trí tốt, pháp lý hoàn chỉnh, tiến độ đảm bảo vẫn giữ được giá, những dự án khó tiêu thụ, đặc biệt tại thị trường thứ cấp do nhà đầu tư cần thu hồi vốn, mới có thể giảm mạnh từ 10–20%.
Xu hướng giá chung cư trong những tháng cuối năm 2026 và đầu 2027 đang là câu hỏi được nhiều người quan tâm. Các chuyên gia đưa ra những đánh giá thận trọng:
Thứ nhất, mức giảm giá đồng loạt trên diện rộng khó xảy ra trong ngắn hạn. Chi phí phát triển dự án vẫn ở mức cao, khiến mặt bằng giá khó sụt giảm mạnh. Thay vào đó, sự phân hóa sẽ rõ hơn: dự án tốt giữ giá, dự án yếu điều chỉnh mạnh hơn thông qua chính sách ưu đãi.
Thứ hai, thị trường thứ cấp có thể tiếp tục chịu áp lực điều chỉnh rõ hơn, đặc biệt từ nhóm nhà đầu tư sử dụng đòn bẩy tài chính cao, cần thu hồi vốn. Đây sẽ là cơ hội cho những người mua có nhu cầu thực, có sẵn vốn hoặc khả năng tài chính vững chắc, tìm được sản phẩm giá hợp lý hơn.
Thứ ba, yếu tố quyết định sự phục hồi không nằm ở giá tuyệt đối mà ở việc cải thiện khả năng tiếp cận vốn vay và điều chỉnh cơ cấu sản phẩm. Lãi suất giảm sẽ tạo điều kiện quan trọng, nhưng cốt lõi vẫn là phải có nhiều dự án với mức giá phù hợp với thu nhập đa số người dân. Nhà ở xã hội, nếu được triển khai hiệu quả, sẽ vừa giải quyết nhu cầu thực, vừa tạo áp lực cạnh tranh lành mạnh cho phân khúc thương mại.
Thứ tư, Luật Đất đai (sửa đổi) sau khi thông qua được kỳ vọng sẽ tạo thay đổi trong cơ chế định giá đất, giải phóng nguồn cung đất đai, góp phần ổn định mặt bằng giá dài hạn. Tuy nhiên, tác động này cần thời gian để lan tỏa ra thị trường.
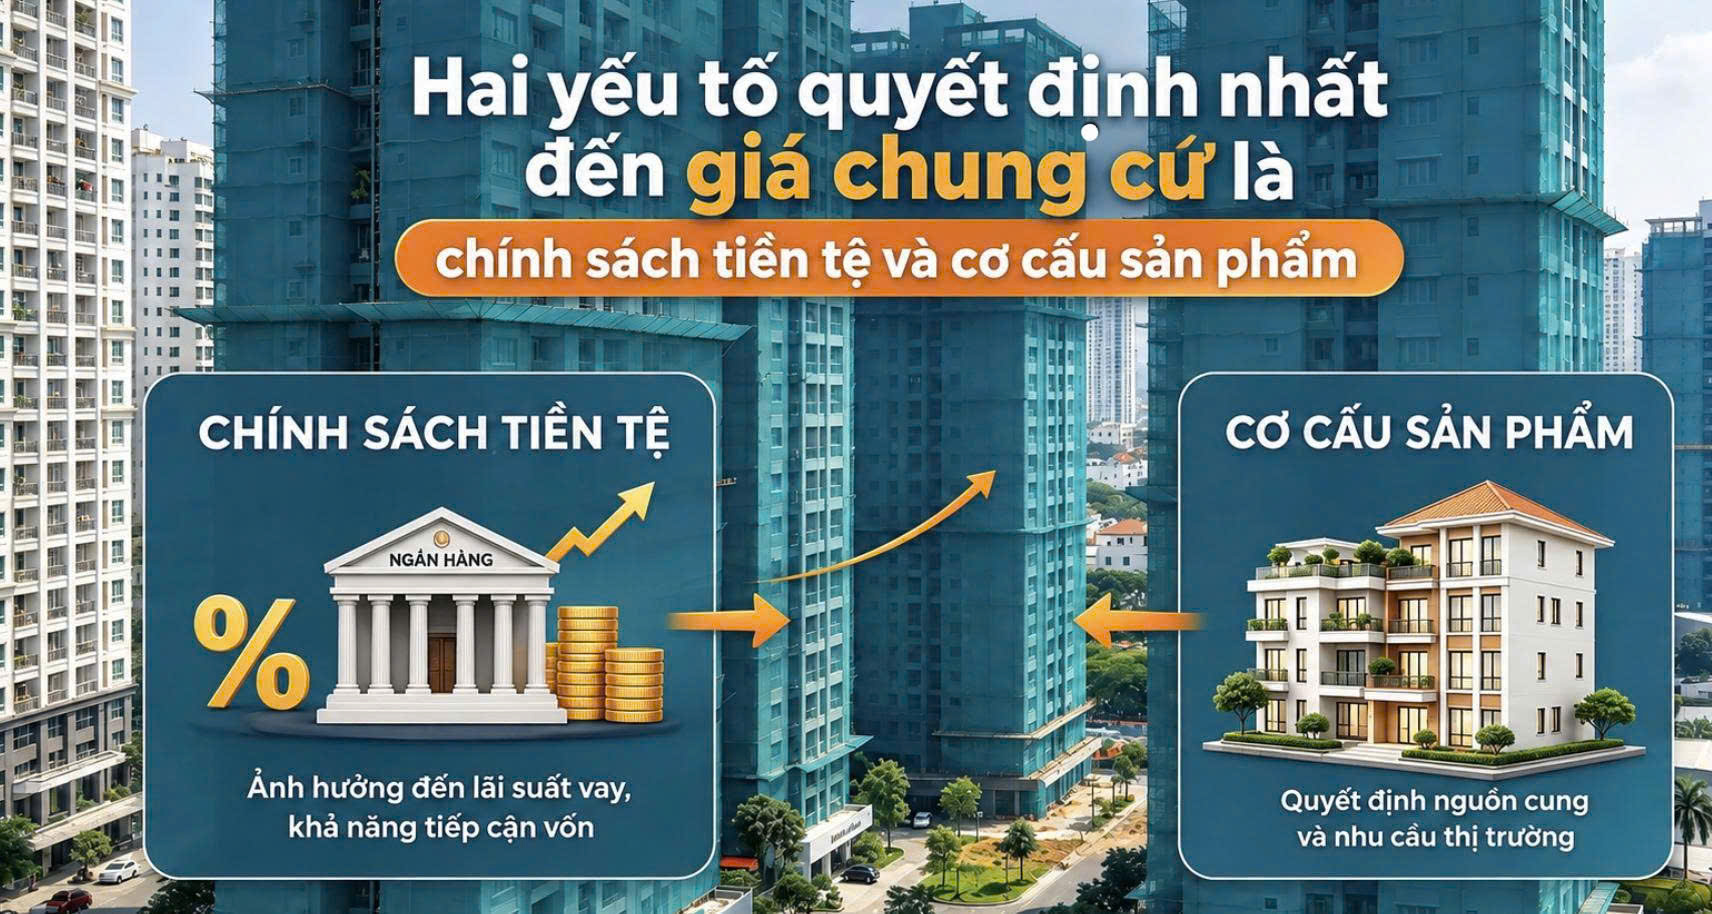
Trong nửa cuối 2026 và đầu 2027, hai yếu tố quyết định nhất đến giá chung cư là chính sách tiền tệ và cơ cấu sản phẩm (Ảnh thiết kế: Duy Thế).
Các chuyên gia cũng cho rằng, trong nửa cuối 2026 và đầu 2027, hai yếu tố quyết định nhất đến giá chung cư là chính sách tiền tệ và cơ cấu sản phẩm. Lãi suất giảm sẽ cải thiện khả năng chi trả, thúc đẩy thanh khoản. Nhưng điều quan trọng hơn là thị trường chuyển hướng sản xuất cái mà người dân thực sự cần, chứ không phải cái dễ bán với giá cao. Chủ đầu tư nào chấp nhận lợi nhuận hợp lý, quay vòng vốn nhanh, sẽ chiếm ưu thế đây là thay đổi về tư duy, không chỉ về giá.
Giấc mơ an cư sẽ gần hơn khi chúng ta không còn đo lường thành công bằng mức giá cao nhất, mà bằng số lượng gia đình có nhà ở phù hợp. Đó là quá trình cần sự đồng hành của nhà nước, doanh nghiệp và hệ thống tài chính
Các chuyên gia cũng dự báo trong 3-5 năm tới, cơ hội sở hữu nhà sẽ rộng mở hơn, nhưng người mua vẫn cần thận trọng, ưu tiên pháp lý và khả năng chi trả thực tế thay vì kỳ vọng lời trong thời gian ngắn.
Sự hạ nhiệt của giá chung cư quý III/2026 và những tháng cuối năm 2026 không phải là dấu hiệu tiêu cực, mà ngược lại, là bước điều chỉnh cần thiết sau giai đoạn tăng quá nhanh. Nó phản ánh quy luật thị trường: Khi giá vượt quá khả năng chi trả, thanh khoản sẽ suy giảm, buộc các bên tham gia điều chỉnh kỳ vọng.
Nhưng điều chỉnh giá bề mặt chưa đủ. Vấn đề cốt lõi của thị trường bất động sản nhà ở Hà Nội hiện nay là sự mất cân đối giữa cơ cấu sản phẩm và nhu cầu xã hội. Cho đến khi có sự thay đổi thực chất trong việc cung cấp nhiều hơn những căn hộ vừa túi tiền, khoảng cách giữa giấc mơ an cư và thực tế của người trẻ vẫn còn rộng lớn.
Thị trường đang đứng trước ngã rẽ: Hoặc tiếp tục xoay quanh những phân khúc cao cấp với thanh khoản ngày càng thu hẹp, hoặc chuyển hướng phát triển bền vững hơn, nơi giá trị bất động sản đi liền với giá trị thực của người sử dụng. Cuộc điều chỉnh hiện tại là cơ hội để thị trường định vị lại mình – không phải bằng mức giá cao nhất, mà bằng sự bền vững và tính gần gũi với đại đa số người dân.
Giấc mơ an cư tại Thủ đô sẽ không trở nên dễ dàng chỉ nhờ một đợt giảm giá. Nó sẽ thực sự đến khi thị trường trả lời được câu hỏi: Làm sao để mỗi người, với lao động chân chính và thu nhập trung bình, đều có quyền mong đợi một mái nhà xứng đáng với công sức mình bỏ ra. Đó là câu trả lời mà thị trường cần tìm, không chỉ bằng những con số trên bảng giá, mà bằng chính những lựa chọn phát triển trong những năm tới.