TS. Nguyễn Văn Đính: Tín dụng tiếp sức cho các dự án lớn, thị trường bất động sản thêm dư địa phục hồi

 Thích
Trong bối cảnh thị trường bất động sản chuyển dần sang phát triển dựa trên nhu cầu sử dụng và giá trị khai thác, khả năng tiếp cận nguồn vốn phù hợp có ý nghĩa quan trọng đối với các nhà phát triển. Việc điều chỉnh cách tính tăng trưởng tín dụng đối với một số phân khúc cùng cơ chế hỗ trợ các dự án lớn, tạo thêm điều kiện để ngân hàng đồng hành với những phương án đầu tư có tính khả thi.
Trao đổi với Tạp chí điện tử Bất động sản Việt Nam (Reatimes), TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (VNREA), Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) đã phân tích những cơ hội từ các điều chỉnh chính sách tín dụng và khả năng chuyển hóa nguồn vốn thành động lực phát triển thị trường. Từ các dự án du lịch, nghỉ dưỡng đến những công trình hạ tầng và đô thị quy mô lớn, ông nhấn mạnh vai trò của năng lực tổ chức thực hiện, hiệu quả sử dụng vốn và chất lượng sản phẩm trong củng cố niềm tin, mở rộng không gian phát triển và tạo sức lan tỏa cho nền kinh tế.
- Thưa ông, tại công văn 8509/NHNN-CSTT ngày 16/9/2026, NHNN cho phép các tổ chức tín dụng không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng đối với lĩnh vực bất động sản khi kiểm soát mức tăng trưởng tín dụng bất động sản năm 2026, ông đánh giá thế nào về tín hiệu mà chính sách này mang lại cho thị trường?
TS. Nguyễn Văn Đính: Tôi đánh giá đây là một điều chỉnh tích cực, thiết thực đối với khả năng tiếp cận vốn của doanh nghiệp và tâm lý thị trường. Chính sách cho thấy cơ quan điều hành đang chủ động tháo gỡ những vướng mắc trong cơ chế phân bổ tín dụng, tạo thêm điều kiện để nguồn vốn ngân hàng phục vụ đầu tư, phát triển các hoạt động kinh tế.
Việc loại bỏ phần dư nợ tăng thêm đối với các lĩnh vực nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng ra khỏi cách tính tín dụng bất động sản trong năm 2026 giúp các ngân hàng có thêm sự linh hoạt khi cân đối, xem xét cấp vốn cho các dự án đủ điều kiện, trong khuôn khổ hạn mức tăng trưởng tín dụng chung. Đây là điểm có ý nghĩa trực tiếp đối với những doanh nghiệp đang chuẩn bị đầu tư, triển khai xây dựng hoặc mở rộng hoạt động kinh doanh.
Với một dự án khách sạn hay khu nghỉ dưỡng, nguồn vốn cần được bố trí phù hợp với cả quá trình xây dựng và đưa công trình vào khai thác. Khi tiếp cận được vốn đúng thời điểm, doanh nghiệp có điều kiện duy trì tiến độ, hoàn thiện các hạng mục, nâng cấp dịch vụ và sớm tạo doanh thu. Việc rút ngắn thời gian triển khai còn có thể giúp tiết kiệm chi phí, nâng cao hiệu quả sử dụng vốn và củng cố khả năng thực hiện các cam kết với đối tác, khách hàng.
Tôi cho rằng cơ hội sẽ rõ hơn đối với những chủ đầu tư đã chuẩn bị tốt về pháp lý, có năng lực tài chính, tiến độ thực hiện rõ ràng và phương án kinh doanh khả thi. Đây là những cơ sở quan trọng để ngân hàng đánh giá, đồng hành với dự án. Khi dư địa phân bổ tín dụng được mở thêm, sự chuẩn bị và năng lực thực hiện của doanh nghiệp càng có điều kiện phát huy.
Ở góc độ thị trường, một chính sách cụ thể như vậy góp phần củng cố niềm tin vào triển vọng tiếp cận vốn. Doanh nghiệp có thêm cơ sở xây dựng kế hoạch đầu tư; nhà thầu, đơn vị vận hành và các đối tác cũng có thể chủ động hơn trong hoạt động của mình. Điều tôi kỳ vọng là nguồn vốn sẽ sớm được chuyển thành những công trình hoàn thiện, những cơ sở kinh doanh hoạt động hiệu quả, qua đó tạo thêm nguồn cung có chất lượng và hỗ trợ thị trường phục hồi bền vững.
- Trước chính sách đối với nhà hàng, khách sạn, du lịch và nghỉ dưỡng, NHNN đã có điều chỉnh tương tự về cách tính phần dư nợ tăng thêm đối với nhà ở xã hội, khu công nghiệp và khu chế xuất. Ông nhìn nhận như thế nào về định hướng điều tiết tín dụng của NHNN đối với lĩnh vực bất động sản?
TS. Nguyễn Văn Đính: Có thể thấy cơ quan điều hành đang từng bước xác định rõ hơn những nhóm hoạt động cần được hỗ trợ về khả năng phân bổ tín dụng. Chuỗi điều chỉnh này thể hiện cách phân bổ tín dụng ngày càng sát hơn với mục đích sử dụng vốn và đóng góp của từng loại hình bất động sản đối với nền kinh tế. Những lĩnh vực phục vụ nhu cầu nhà ở, sản xuất, kinh doanh và phát triển dịch vụ đang được tạo thêm điều kiện tiếp cận nguồn lực.
Mỗi phân khúc có một vai trò cụ thể. Nhà ở xã hội góp phần đáp ứng nhu cầu an cư, giúp người lao động ổn định cuộc sống. Khu công nghiệp, khu chế xuất cung cấp mặt bằng và hạ tầng cho hoạt động sản xuất, thu hút đầu tư, tạo việc làm. Khách sạn, khu du lịch và nghỉ dưỡng bổ sung năng lực phục vụ du khách, phát triển dịch vụ và nâng cao sức hấp dẫn của điểm đến. Vì vậy, hỗ trợ vốn cho những lĩnh vực này có ý nghĩa đối với nhiều hoạt động kinh tế và đời sống xã hội.
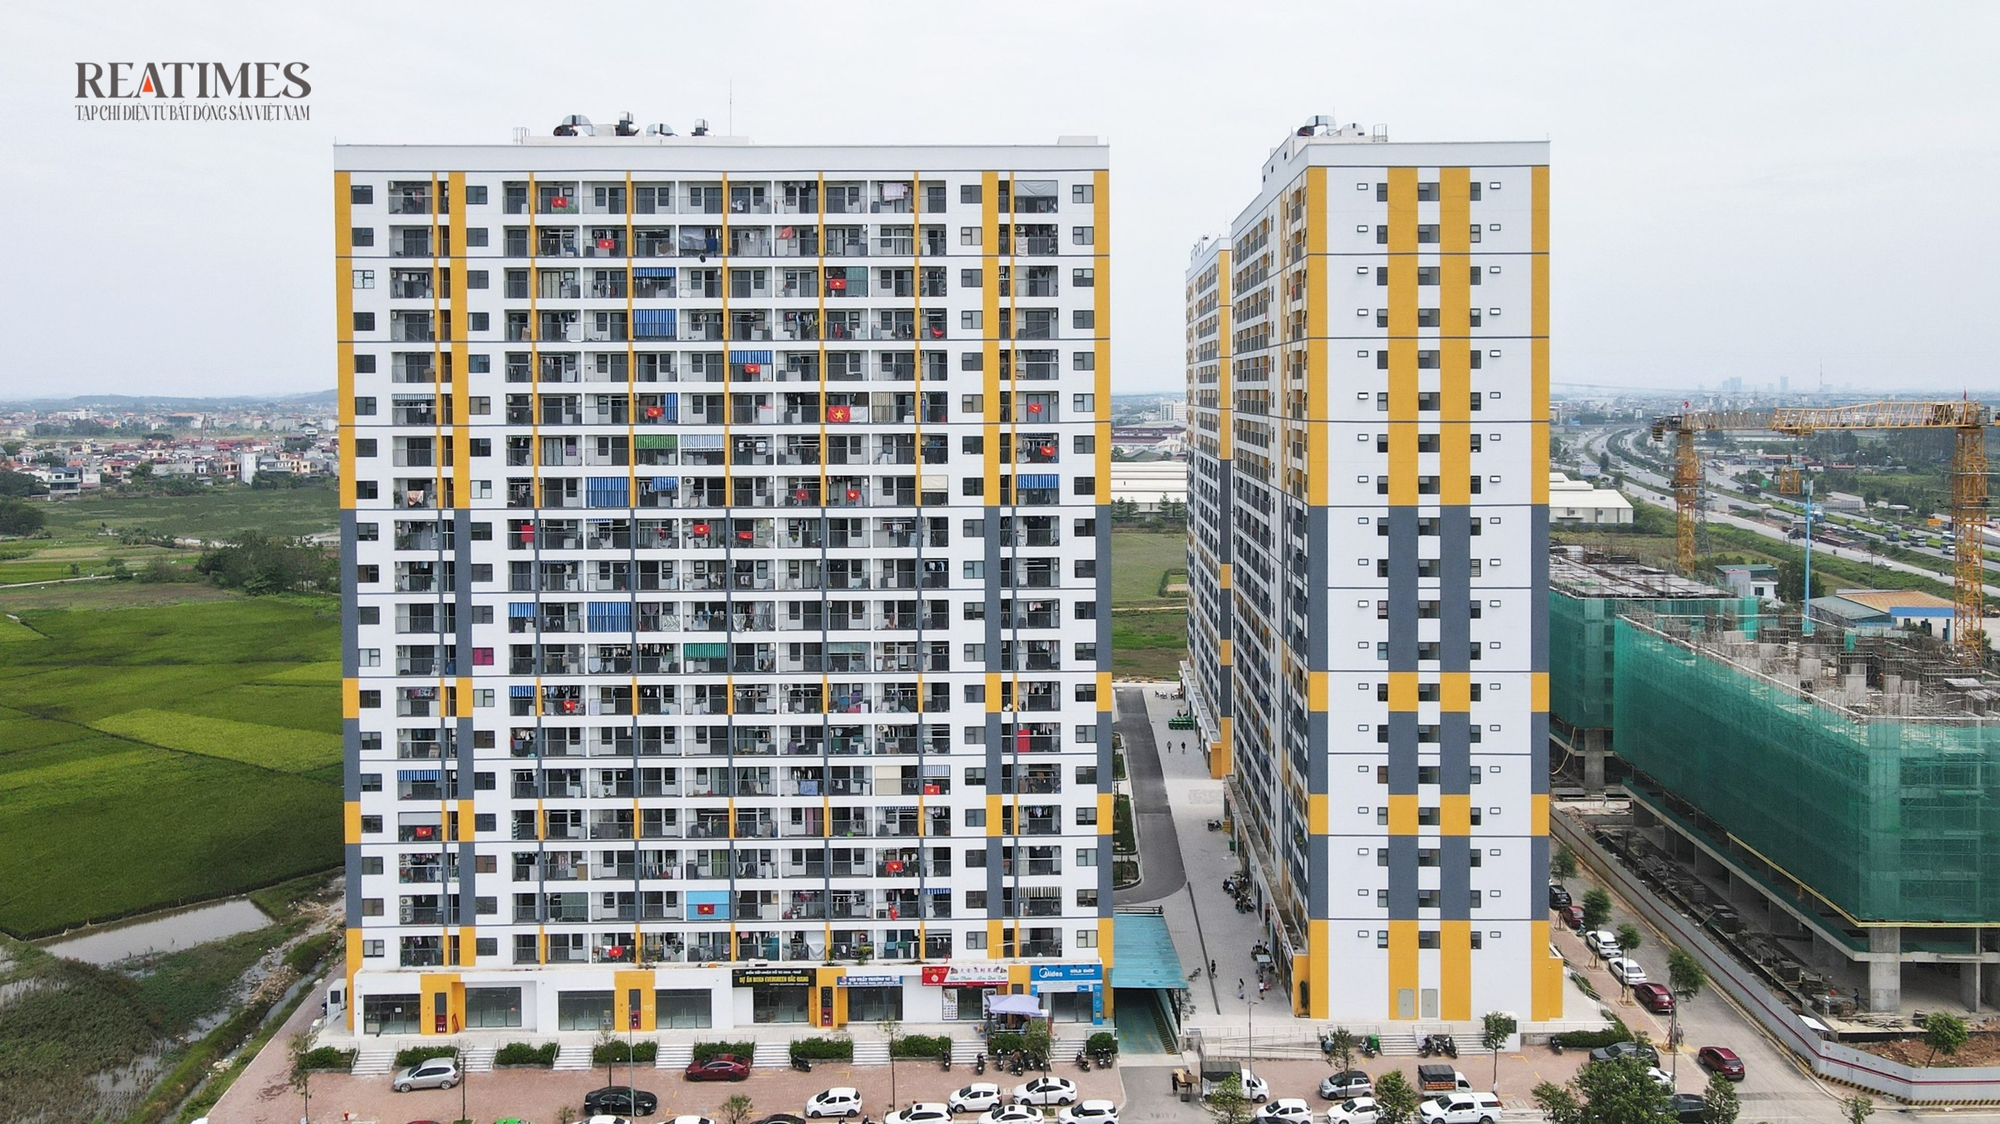
Cơ quan điều hành đang từng bước xác định rõ hơn những nhóm hoạt động cần được hỗ trợ về khả năng phân bổ tín dụng. (Ảnh minh họa)
Cách tiếp cận đó cũng giúp nhìn đầy đủ hơn vai trò của bất động sản. Một khu công nghiệp được lấp đầy bằng các cơ sở sản xuất, một khách sạn được vận hành hiệu quả hay một khu nhà ở đáp ứng tốt nhu cầu cư trú đều tạo ra giá trị trong quá trình sử dụng. Khi tín dụng góp phần hình thành và khai thác hiệu quả những tài sản ấy, nguồn vốn sẽ hỗ trợ tăng năng lực sản xuất, cung ứng dịch vụ và cải thiện điều kiện sống.
Đối với doanh nghiệp, đây là tín hiệu để tập trung hơn vào chất lượng dự án và nhu cầu của thị trường. Chủ đầu tư có năng lực tổ chức thực hiện, phát triển sản phẩm phù hợp và vận hành hiệu quả sẽ có cơ sở tốt hơn để xây dựng quan hệ hợp tác lâu dài với ngân hàng. Những doanh nghiệp làm tốt cũng có thể kéo theo cơ hội cho nhà thầu, nhà cung cấp và các đơn vị dịch vụ cùng tham gia.
Tôi kỳ vọng định hướng này sẽ tiếp sức cho một quá trình phát triển có chất lượng hơn: Vốn được đưa vào những dự án có khả năng triển khai, công trình hoàn thành đáp ứng nhu cầu sử dụng, doanh nghiệp nâng cao hiệu quả kinh doanh và thị trường có thêm nền tảng tăng trưởng. Khi chính sách tín dụng được phối hợp tốt với các giải pháp tháo gỡ pháp lý và phát triển hạ tầng, tác động tích cực sẽ có điều kiện lan tỏa rộng hơn.
- Theo báo cáo của VPBankS, trong nửa đầu năm 2026, dư nợ cho vay doanh nghiệp bất động sản tăng 42,6% tại VPBank, 38,2% tại MB, 19,9% tại Techcombank và 17,9% tại ACB. Những con số này cho thấy điều gì về sự đồng hành của ngân hàng với doanh nghiệp bất động sản?
TS. Nguyễn Văn Đính: Những con số này cho thấy tín dụng dành cho doanh nghiệp bất động sản tiếp tục được mở rộng tại các ngân hàng được thống kê. Đây là cơ sở thực tế để nhìn nhận rằng nguồn vốn ngân hàng vẫn đang đồng hành với hoạt động đầu tư, kinh doanh bất động sản và giữ vai trò quan trọng trong quá trình phát triển thị trường.
Đáng chú ý, đây là kết quả của nửa đầu năm 2026. Điều đó cho thấy hoạt động cung ứng vốn đã được duy trì trước những điều chỉnh chính sách mới nhất vào tháng 9. Các cơ chế được bổ sung gần đây có thể tạo thêm điều kiện để ngân hàng tiếp tục đáp ứng nhu cầu vốn của những dự án phù hợp, có khả năng triển khai và khai thác hiệu quả.
Đối với bất động sản, sự đồng hành của ngân hàng có ý nghĩa xuyên suốt quá trình phát triển dự án. Nguồn vốn được bố trí phù hợp giúp doanh nghiệp chủ động tổ chức thi công, thanh toán cho nhà thầu, hoàn thiện hạ tầng và đưa sản phẩm đến khách hàng. Một dự án được bảo đảm nguồn lực và thực hiện đúng tiến độ cũng tạo thêm cơ sở để các đối tác tiếp tục hợp tác, qua đó duy trì hoạt động của cả chuỗi doanh nghiệp liên quan.
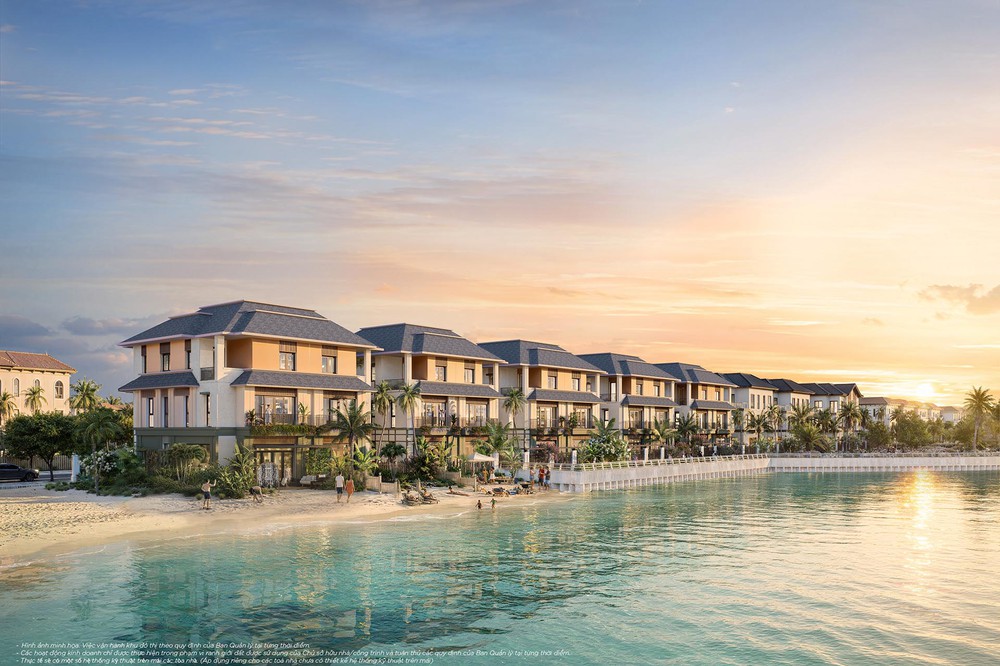
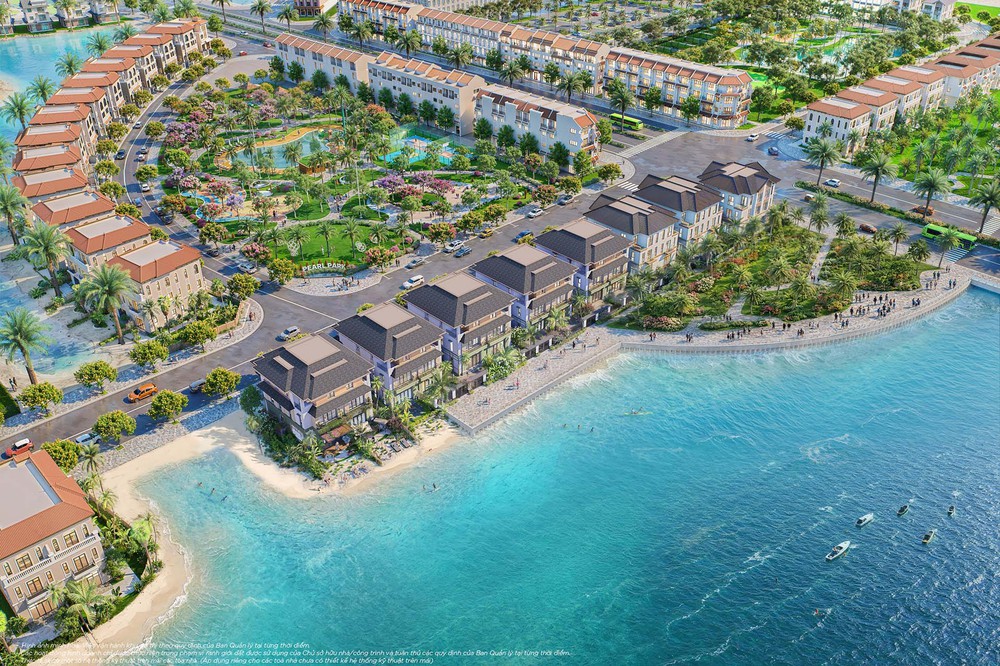
Sự đồng hành của ngân hàng có ý nghĩa xuyên suốt quá trình phát triển các dự án lớn, có tác động lan tỏa. (Ảnh minh họa: Vinhomes Green Paradise)
Tôi cho rằng mối quan hệ giữa ngân hàng và doanh nghiệp bất động sản cần được nhìn trong quá trình đó. Khi dự án hoàn thành, bán hàng hoặc khai thác tốt, doanh nghiệp có nguồn thu để thực hiện nghĩa vụ tài chính và tiếp tục đầu tư. Ngân hàng có điều kiện phát triển quan hệ khách hàng lâu dài. Người mua được tiếp cận sản phẩm, còn nhà thầu và các đơn vị dịch vụ có thêm công việc. Sự hợp tác hiệu quả vì vậy có thể mang lại lợi ích cho nhiều bên.
Các mức tăng dư nợ cũng tạo thêm cơ sở củng cố niềm tin của thị trường. Cùng với tháo gỡ pháp lý và đầu tư hạ tầng, việc ngân hàng tiếp tục cung ứng vốn là một yếu tố hỗ trợ doanh nghiệp duy trì kế hoạch phát triển. Điều đáng chờ đợi là sự đồng hành này sẽ được thể hiện ngày càng rõ bằng tiến độ công trình, số lượng sản phẩm hoàn thành và khả năng đáp ứng nhu cầu của người dân, doanh nghiệp.
- Có thể thấy, những dự án có pháp lý chuẩn chỉnh, chủ đầu tư đã chứng minh được năng lực tài chính, tiến độ và chất lượng triển khai hay nói cách khác là rõ ràng về khả năng hoàn vốn đang rất có lợi thế khi tiếp cận tín dụng, thưa ông?
TS. Nguyễn Văn Đính: Đây là nhóm doanh nghiệp có cơ sở thuận lợi để tận dụng những điều kiện mới về tín dụng. Khi chủ đầu tư chứng minh được khả năng thực hiện dự án và hiệu quả sử dụng vốn, ngân hàng có thêm căn cứ để xem xét tài trợ, xây dựng phương án cho vay phù hợp và duy trì sự đồng hành trong quá trình triển khai.
Trước hết, pháp lý rõ ràng giúp xác định khả năng thực hiện và các mốc công việc của dự án. Trên cơ sở đó, ngân hàng và doanh nghiệp có thể trao đổi cụ thể về nhu cầu vốn, thời điểm giải ngân và kế hoạch thu hồi vốn. Sự chuẩn bị tốt về hồ sơ, thủ tục giúp quá trình thẩm định và phối hợp giữa các bên thuận lợi hơn.
Tiếp đến là năng lực tổ chức thực hiện. Những dự án đã hoàn thành, chất lượng bàn giao, việc thực hiện cam kết với khách hàng và đối tác đều là những căn cứ quan trọng để đánh giá chủ đầu tư. Một doanh nghiệp có kinh nghiệm triển khai, đội ngũ quản lý tốt và khả năng phối hợp các nhà thầu sẽ có lợi thế trong việc thuyết phục ngân hàng về tiến độ và tính khả thi của dự án mới.
Năng lực tài chính cũng cần được thể hiện bằng những yếu tố cụ thể: Phần vốn doanh nghiệp tham gia, khả năng cân đối các nguồn lực và kế hoạch sử dụng vốn theo từng giai đoạn. Khi chủ đầu tư chủ động được phần vốn của mình, chuẩn bị rõ nhu cầu vay và tiến độ đầu tư, việc thu xếp tín dụng sẽ có nền tảng vững chắc hơn.
Đặc biệt, khả năng tạo nguồn thu của dự án có ý nghĩa quyết định đối với phương án hoàn vốn. Với nhà ở, cần nhìn vào sản phẩm, nhu cầu khách hàng và kế hoạch bán hàng. Với khách sạn, khu nghỉ dưỡng, cần xem xét khả năng thu hút khách, chất lượng dịch vụ và hiệu quả vận hành. Những doanh nghiệp hiểu thị trường, có sản phẩm phù hợp và kinh nghiệm khai thác sẽ có thêm cơ sở để chứng minh hiệu quả đầu tư.
Vì vậy, uy tín của chủ đầu tư có giá trị rất thực tế khi được hình thành từ kết quả làm việc và những cam kết đã thực hiện. Khi dư địa tín dụng được mở thêm, các doanh nghiệp có nền tảng đó sẽ có lợi thế trong tiếp cận vốn để tiếp tục phát triển. Tôi kỳ vọng đây cũng là động lực thúc đẩy doanh nghiệp nâng cao chất lượng sản phẩm, giữ đúng tiến độ và chăm lo tốt hơn cho khách hàng, qua đó củng cố niềm tin chung của thị trường.
- Với những dự án đã hoàn thiện pháp lý và đang thi công, việc tiếp cận nguồn vốn phù hợp với tiến độ có thể giúp đẩy nhanh hoàn thành, tiết kiệm chi phí và đưa sản phẩm ra thị trường như thế nào?
TS. Nguyễn Văn Đính: Đối với nhóm dự án này, ý nghĩa trực tiếp của nguồn vốn là bảo đảm quá trình thi công được tổ chức liên tục và đúng kế hoạch. Khi các điều kiện pháp lý đã được đáp ứng, doanh nghiệp có mặt bằng, có phương án triển khai cụ thể, việc thu xếp vốn phù hợp sẽ giúp những điều kiện sẵn có sớm chuyển thành khối lượng xây dựng và sản phẩm hoàn thành.
Một dự án bất động sản cần sự phối hợp của nhiều đơn vị, từ nhà thầu xây dựng, nhà cung cấp vật liệu, thiết bị đến các đơn vị thi công hạ tầng và hoàn thiện tiện ích. Nguồn vốn được bố trí đúng thời điểm giúp chủ đầu tư chủ động thanh toán theo hợp đồng, các nhà thầu duy trì nhân lực, máy móc và phối hợp công việc. Nhờ đó, doanh nghiệp có điều kiện kiểm soát tốt hơn tiến độ của toàn bộ dự án.
Lợi ích về chi phí cũng hình thành từ quá trình này. Thời gian triển khai càng được tổ chức hợp lý, doanh nghiệp càng có cơ hội tiết kiệm chi phí quản lý công trường, huy động nguồn lực và các khoản phát sinh do phải điều chỉnh kế hoạch. Công trình hoàn thành, đủ điều kiện bàn giao hoặc khai thác đúng dự kiến còn giúp nguồn thu được hình thành theo kế hoạch, hỗ trợ doanh nghiệp chủ động thực hiện nghĩa vụ tài chính.
Ở đây, hiệu quả sử dụng vốn rất quan trọng. Chủ đầu tư cần xác định rõ từng giai đoạn cần bao nhiêu vốn, phục vụ hạng mục nào và kết quả cần đạt ra sao. Ngân hàng có thể căn cứ vào tiến độ, khối lượng thực hiện và phương án tài chính để phối hợp giải ngân. Khi hai bên có kế hoạch phù hợp ngay từ đầu, nguồn vốn sẽ phát huy tác dụng tốt hơn.
Đối với người mua, lợi ích dễ nhận thấy nhất là tiến độ bàn giao và sự hoàn thiện của nơi ở. Nhà ở được xây dựng cùng hạ tầng, tiện ích và các điều kiện vận hành sẽ giúp khách hàng sớm ổn định cuộc sống. Việc doanh nghiệp thực hiện tốt cam kết cũng tạo thêm niềm tin cho những người đang cân nhắc lựa chọn sản phẩm.
Tôi mong rằng nguồn vốn được cung ứng phù hợp sẽ giúp nhiều dự án đủ điều kiện sớm hoàn thành, bổ sung nguồn cung cho thị trường. Khi người mua có thêm lựa chọn về vị trí, loại hình, chất lượng và điều kiện thanh toán, khả năng giao dịch cũng có cơ sở để cải thiện. Đó là tác động tích cực rất cụ thể của việc kết nối tốt giữa nguồn vốn và tiến độ phát triển dự án.
- Riêng lĩnh vực khách sạn, du lịch và nghỉ dưỡng, ông kỳ vọng dư địa tín dụng mới sẽ hỗ trợ doanh nghiệp hoàn thiện dự án, nâng cấp cơ sở vật chất và mở rộng hoạt động kinh doanh ra sao?
TS. Nguyễn Văn Đính: Tôi kỳ vọng chính sách sẽ tạo thêm điều kiện cho cả những dự án đang đầu tư và những cơ sở đã hoạt động có nhu cầu nâng cấp, mở rộng. Đây là hai nhóm nhu cầu vốn có ý nghĩa thiết thực đối với việc nâng cao chất lượng sản phẩm du lịch và năng lực phục vụ khách hàng.
Với dự án đang xây dựng, nguồn vốn được thu xếp phù hợp có thể giúp doanh nghiệp hoàn thiện đồng bộ các hạng mục để sớm đưa công trình vào khai thác. Một khu nghỉ dưỡng cần có sự kết nối giữa lưu trú, nhà hàng, cảnh quan, các dịch vụ giải trí và hệ thống vận hành. Khi những thành phần đó được chuẩn bị đầy đủ, doanh nghiệp có điều kiện đón khách, tổ chức kinh doanh và tạo nguồn thu tốt hơn.
Đối với cơ sở đang hoạt động, đầu tư nâng cấp là nhu cầu thường xuyên. Chất lượng phòng nghỉ, không gian phục vụ, trang thiết bị và các dịch vụ bổ sung đều cần được cải thiện theo nhu cầu khách hàng. Tiếp cận được nguồn vốn phù hợp sẽ giúp doanh nghiệp chủ động thực hiện những kế hoạch này, duy trì sức cạnh tranh và nâng cao hiệu quả khai thác tài sản.
Một điểm tôi muốn nhấn mạnh là thời điểm đưa sản phẩm ra thị trường rất quan trọng đối với ngành du lịch. Doanh nghiệp cần chuẩn bị cơ sở vật chất, nhân sự, chương trình bán hàng và hợp tác với các đơn vị lữ hành trước khi đón khách. Nếu kế hoạch đầu tư và nguồn vốn được phối hợp tốt, doanh nghiệp sẽ chủ động hơn trong việc hoàn thành các hạng mục để phục vụ những mùa kinh doanh quan trọng.
Đặc thù của khách sạn, nghỉ dưỡng là vốn đầu tư ban đầu lớn, trong khi doanh thu được tích lũy qua quá trình khai thác. Vì vậy, cơ hội tiếp cận vốn cần đi cùng việc xây dựng thời hạn vay và lịch trả nợ phù hợp với khả năng tạo doanh thu. Những doanh nghiệp có kinh nghiệm vận hành, hiểu thị trường khách và chuẩn bị phương án kinh doanh rõ ràng sẽ có cơ sở tốt hơn để trao đổi với ngân hàng về một phương án tài trợ phù hợp.
Về lâu dài, tôi kỳ vọng nguồn vốn sẽ hỗ trợ hình thành thêm những sản phẩm du lịch có chất lượng, đáp ứng đa dạng nhu cầu lưu trú, nghỉ dưỡng và giải trí. Khi cơ sở vật chất được đầu tư tốt và dịch vụ được vận hành hiệu quả, doanh nghiệp có thể nâng cao sức hấp dẫn của sản phẩm, khuyến khích du khách lưu trú lâu hơn và sử dụng thêm dịch vụ. Những kết quả đó sẽ góp phần củng cố hiệu quả kinh doanh của doanh nghiệp và tạo thêm hoạt động kinh tế tại địa phương.
- Theo đánh giá của TCBS, Vinpearl (mã VPL) có khả năng hưởng lợi từ cả nguồn vốn cho các dự án mới và chi phí vốn vận hành. Ông nhìn nhận thế nào về cơ hội mà chính sách mới mang lại cho Vinpearl trong phát triển hệ thống du lịch, nghỉ dưỡng và vui chơi giải trí?
TS. Nguyễn Văn Đính: Tôi cho rằng Vinpearl là một trường hợp đáng chú ý khi xem xét cơ hội từ chính sách này. Với hệ thống khách sạn, nghỉ dưỡng và vui chơi giải trí, doanh nghiệp có nhiều nhu cầu đầu tư gắn với hoạt động kinh doanh cụ thể. Dư địa tín dụng được mở thêm có thể hỗ trợ doanh nghiệp chủ động hơn trong việc bố trí nguồn lực cho cả phát triển dự án và nâng cao hiệu quả khai thác.
Điểm đáng quan tâm ở mô hình của Vinpearl là sự kết hợp giữa lưu trú và các dịch vụ phục vụ du khách. Một khách sạn có thể gia tăng sức hấp dẫn khi được kết nối với hoạt động vui chơi, giải trí và những trải nghiệm tại điểm đến. Ngược lại, các công trình vui chơi, giải trí có thêm điều kiện phát huy hiệu quả khi đi cùng hệ thống lưu trú và dịch vụ phù hợp. Nguồn vốn được sử dụng đồng bộ cho những hoạt động này có thể giúp doanh nghiệp nâng cao chất lượng sản phẩm và khả năng thu hút khách.
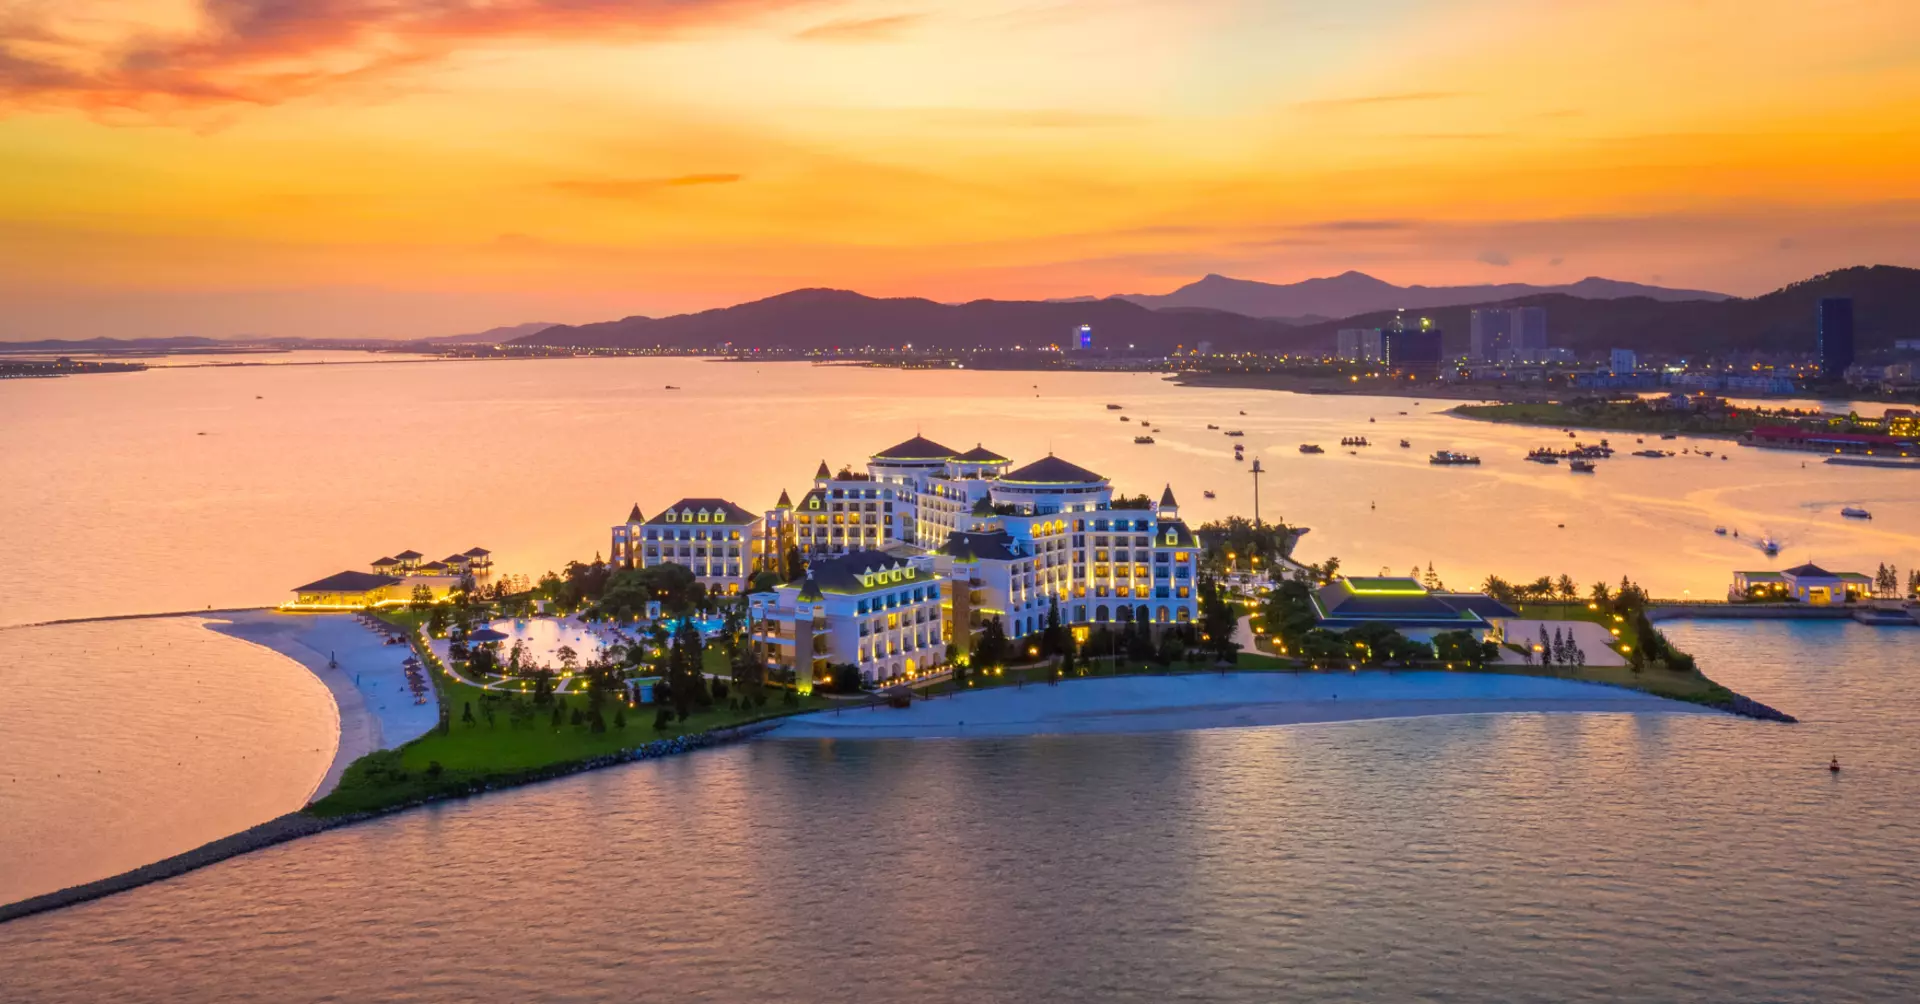
Vinpearl Resort & Spa Hạ Long là khu nghỉ dưỡng đầu tiên và duy nhất tại miền Bắc Việt Nam được xây dựng hoàn toàn trên mặt biển.
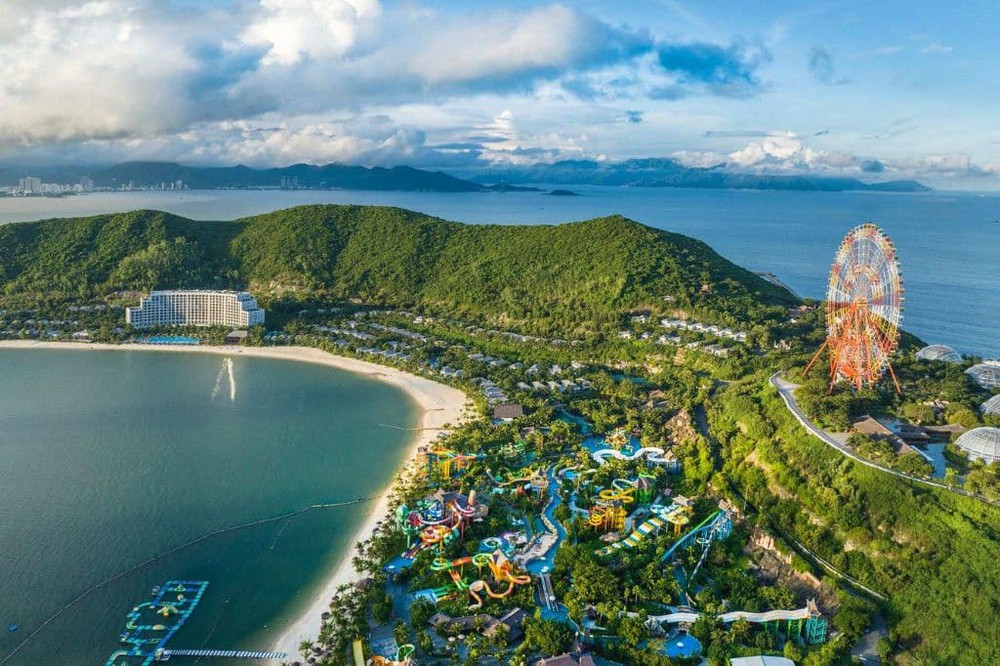
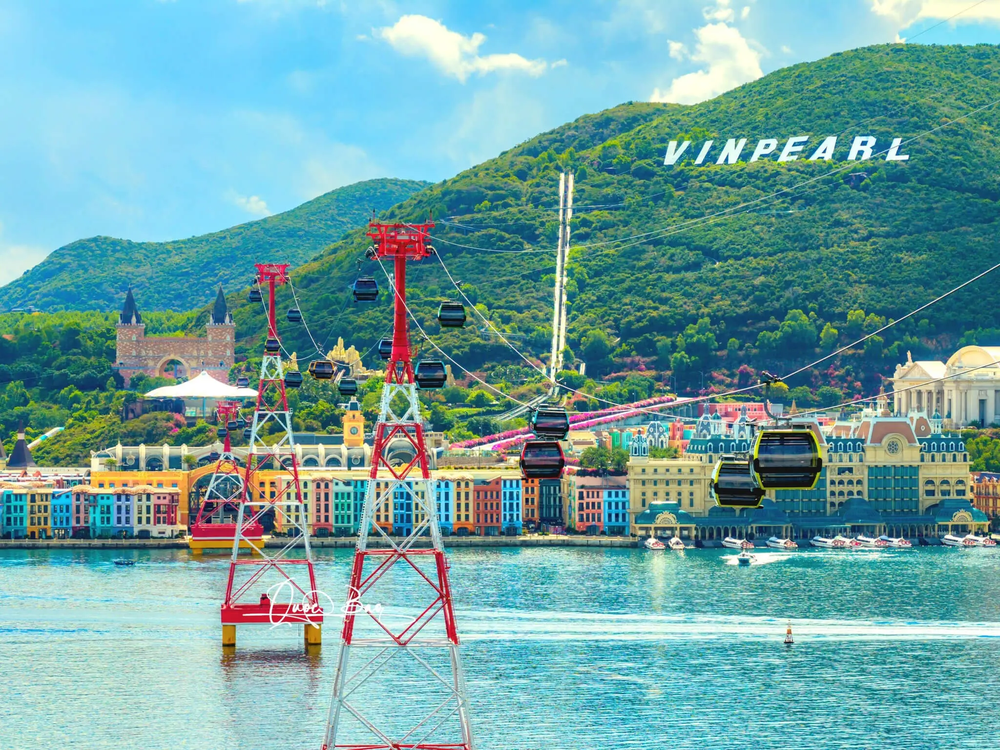
Hệ thống Vinpearl Nha Trang - quần thể nghỉ dưỡng 5 sao quy mô lớn giữa vịnh biển Nha Trang
Đối với các dự án mới, việc thu xếp được vốn phù hợp sẽ hỗ trợ doanh nghiệp chủ động triển khai những hạng mục cần thiết, phối hợp tiến độ xây dựng với kế hoạch đưa vào kinh doanh. Với hệ thống đang hoạt động, doanh nghiệp có thêm điều kiện cải tạo cơ sở vật chất, bổ sung dịch vụ và nâng cao chất lượng phục vụ. Đây đều là những khoản đầu tư có thể tạo giá trị trực tiếp cho khách hàng và hỗ trợ hiệu quả kinh doanh lâu dài.
Ở góc độ tiếp cận tín dụng, kinh nghiệm phát triển và vận hành cũng là một cơ sở quan trọng. Những cơ sở đã hoạt động có thể cung cấp dữ liệu thực tế về khách hàng, doanh thu, chi phí và đặc điểm kinh doanh theo mùa. Khi được tổng hợp đầy đủ, minh bạch, những dữ liệu ấy giúp doanh nghiệp xây dựng phương án đầu tư sát thực tế hơn, đồng thời giúp ngân hàng có căn cứ đánh giá khả năng hoàn vốn.
Lợi ích về chi phí vốn sẽ phụ thuộc vào điều kiện tài trợ cụ thể và cách doanh nghiệp tổ chức sử dụng vốn. Điều đáng kỳ vọng là doanh nghiệp có thêm cơ hội lựa chọn, cân đối nguồn tài trợ phù hợp với thời gian đầu tư và chu kỳ tạo doanh thu. Khi nguồn vốn được bố trí hợp lý, hiệu quả tài chính của từng dự án và toàn hệ thống có thể được cải thiện.
Tôi kỳ vọng Vinpearl có thể tận dụng cơ hội này để tiếp tục nâng chất lượng sản phẩm, phát triển những dịch vụ có sức cạnh tranh và đóng góp vào sức hấp dẫn của du lịch Việt Nam. Khi các cơ sở kinh doanh hoạt động hiệu quả, cơ hội cũng được mở rộng cho người lao động, nhà cung cấp và những doanh nghiệp dịch vụ tại địa phương.
- Công văn 5386/NHNN-TD áp dụng cơ chế tín dụng cho một số dự án lớn, trong đó các dự án do VinSpeed (thuộc hệ sinh thái Vingroup) làm chủ đầu tư có đường sắt Bến Thành - Cần Giờ và Hà Nội - Quảng Ninh. Theo ông, cơ chế này có ý nghĩa như thế nào đối với việc huy động vốn cho hạ tầng và thúc đẩy thị trường bất động sản?
TS. Nguyễn Văn Đính: Tôi đánh giá đây là một cơ chế có ý nghĩa đối với việc thu xếp nguồn lực cho những công trình quy mô lớn, thời gian đầu tư dài và có tác động lan tỏa. Với các dự án hạ tầng, khả năng chuẩn bị nguồn vốn phù hợp ngay từ đầu là điều kiện quan trọng để chủ đầu tư tổ chức triển khai và phối hợp các công việc theo kế hoạch.
Theo Công văn 5386, các khoản cấp tín dụng phát sinh mới hằng năm phục vụ những dự án trong danh mục được xử lý riêng khi tính mức tăng trưởng tín dụng của ngân hàng. Cơ chế này tạo thêm điều kiện để ngân hàng và doanh nghiệp trao đổi, xây dựng phương án tài trợ cho từng dự án. Văn bản cũng khuyến khích các ngân hàng phối hợp cấp tín dụng hợp vốn, phù hợp với nhu cầu huy động nguồn lực lớn.
Với hai tuyến đường sắt Bến Thành - Cần Giờ và Hà Nội - Quảng Ninh, điều tôi quan tâm là khả năng mở rộng kết nối và tạo thêm điều kiện phát triển cho những khu vực tuyến đi qua. Khi công trình hoàn thành, vận hành hiệu quả và được kết nối tốt với hệ thống giao thông, dịch vụ, người dân có thể có thêm lựa chọn về nơi ở, việc làm và đi lại. Doanh nghiệp cũng có thêm cơ hội tiếp cận khách hàng, lao động và tổ chức hoạt động trên phạm vi rộng hơn.
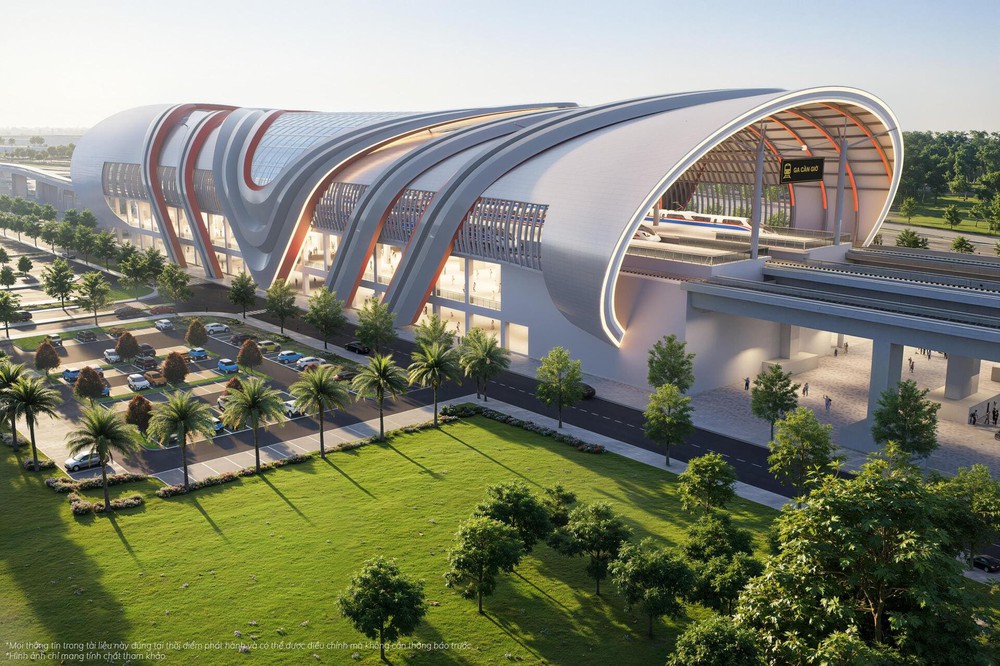
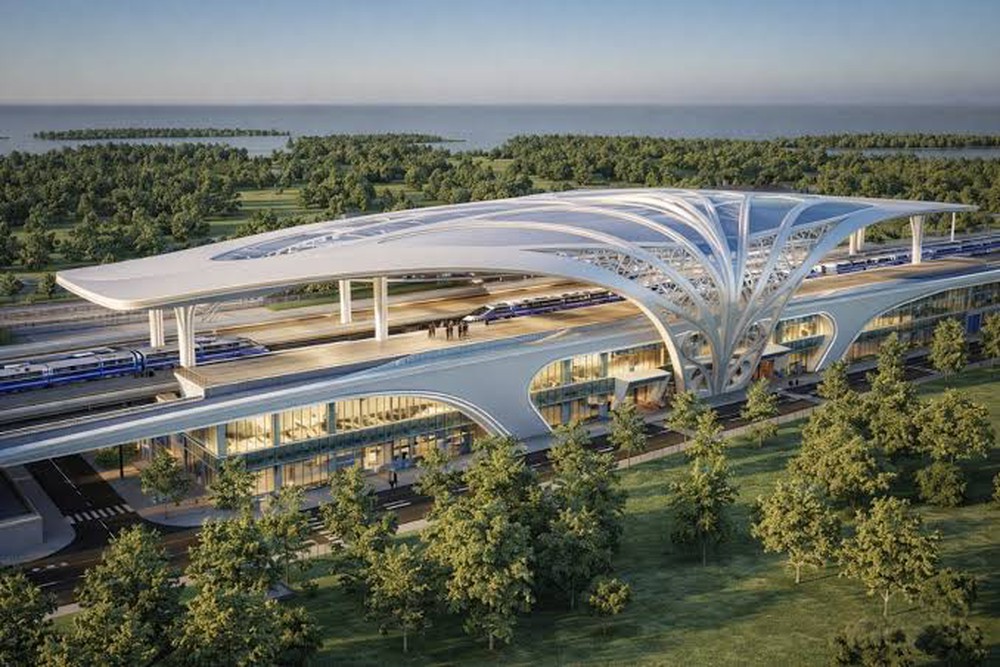
Phối cảnh đường sắt tốc độ cao Bến Thành - Cần Giờ.
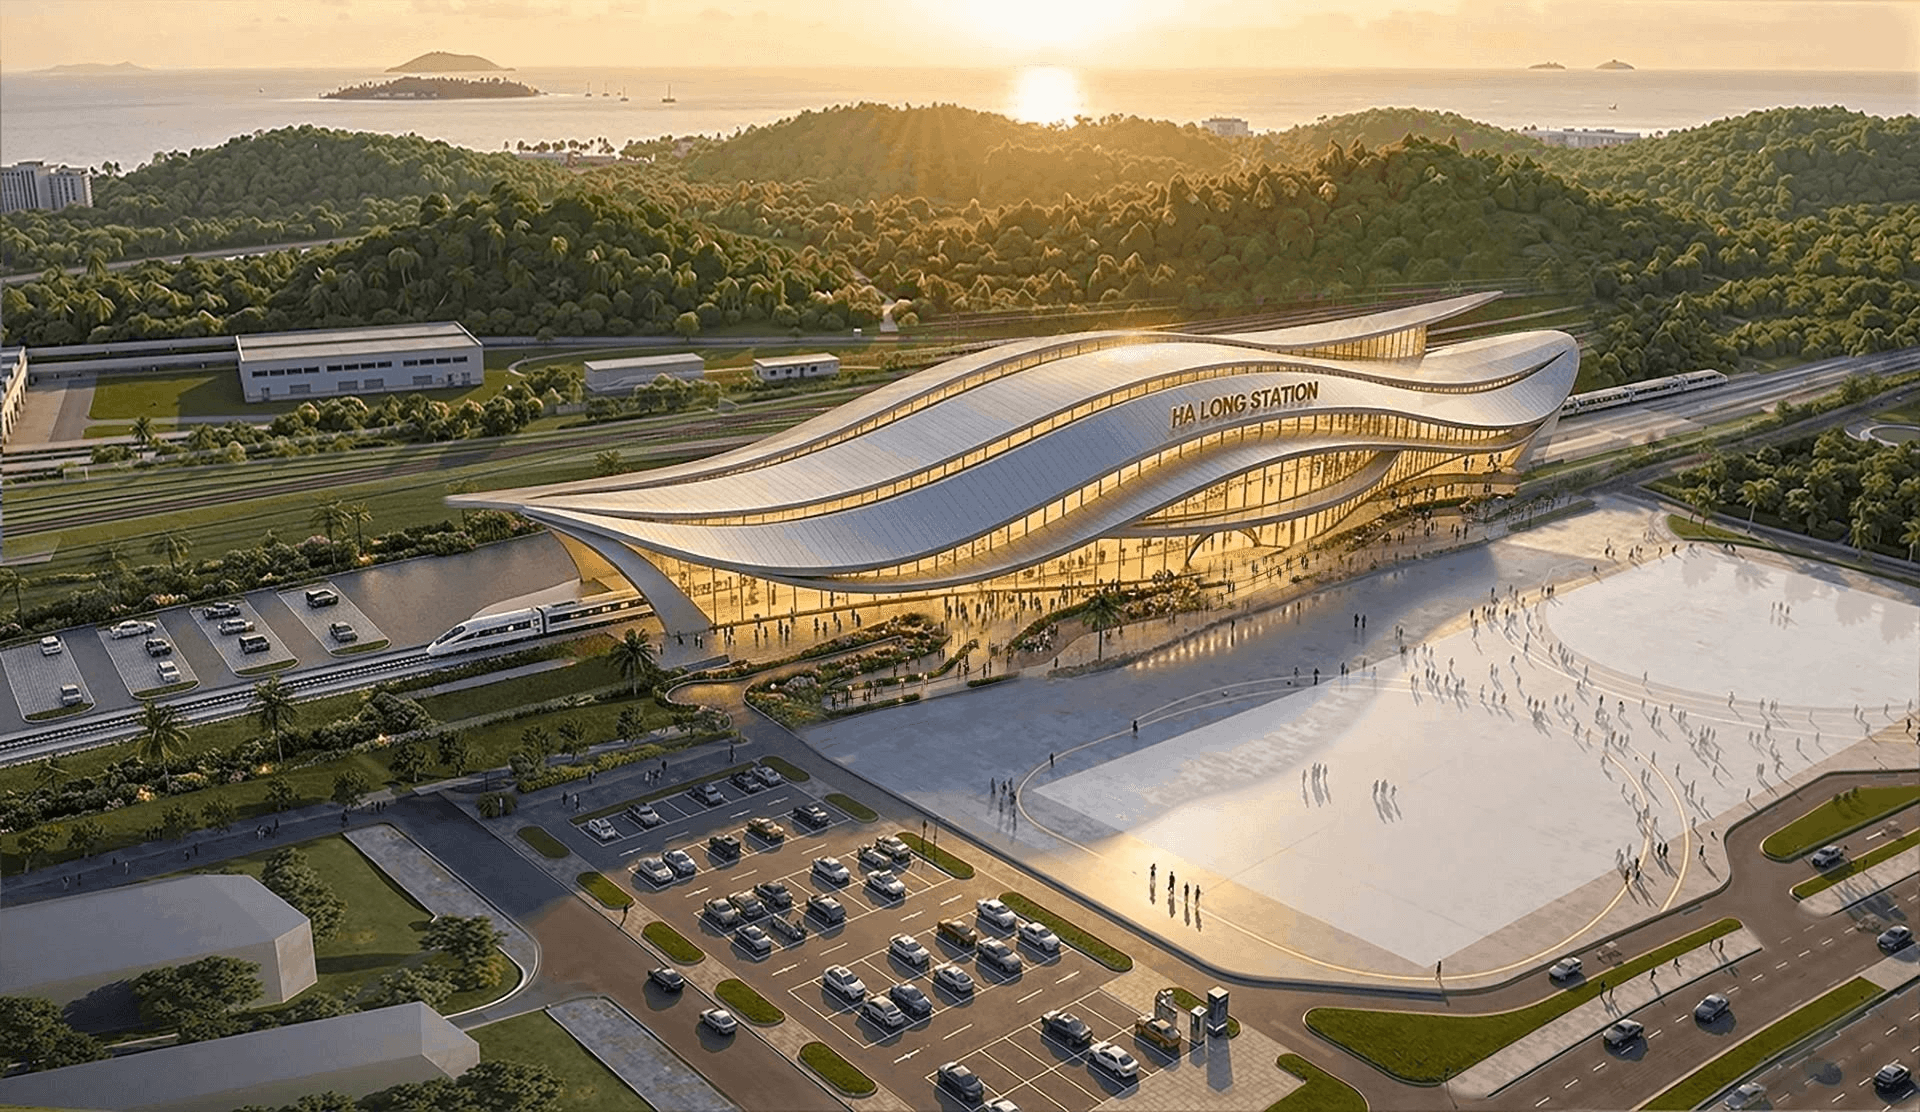
Phối cảnh ga Hạ Long của tuyến đường sắt tốc độ cao Hà Nội - Quảng Ninh.
Đối với thị trường bất động sản, đó là nền tảng quan trọng để phát triển thêm những khu vực cư trú, thương mại và dịch vụ. Hạ tầng giao thông thuận tiện giúp mở rộng phạm vi lựa chọn của người mua nhà; đô thị được tổ chức tốt lại tạo nhu cầu sử dụng giao thông thường xuyên. Hai quá trình này có thể hỗ trợ nhau, góp phần hình thành hoạt động kinh tế và đời sống đô thị tại những khu vực mới.
Tôi đánh giá cao hướng tham gia đầu tư hạ tầng gắn với phát triển đô thị của Vingroup. Cách tiếp cận này đòi hỏi doanh nghiệp có khả năng tập hợp nguồn lực, phối hợp nhiều hạng mục và theo đuổi kế hoạch dài hạn. Khi nguồn vốn được thu xếp phù hợp, doanh nghiệp có thêm điều kiện để thực hiện đồng bộ những phần việc đó, đưa lợi ích của kết nối giao thông đến gần hơn với người dân và các hoạt động kinh doanh.
Sự đồng hành của ngân hàng với những công trình có khả năng tạo tác động rộng vì vậy mang ý nghĩa phát triển lớn. Nguồn vốn được giải ngân theo tiến độ và sử dụng hiệu quả sẽ góp phần hình thành hạ tầng, mở rộng không gian đô thị, tạo việc làm và thu hút thêm hoạt động đầu tư. Đây là những kết quả có thể bổ sung động lực tăng trưởng cho cả thị trường bất động sản và kinh tế địa phương.
- Với mô hình kết hợp đầu tư hạ tầng giao thông và phát triển đô thị mà Vingroup đang theo đuổi, theo ông, nguồn vốn được thu xếp đồng bộ có ý nghĩa như thế nào đối với tiến độ thực hiện và khả năng hình thành những khu vực phát triển mới?
TS. Nguyễn Văn Đính: Theo tôi, ý nghĩa lớn nhất là giúp doanh nghiệp chủ động thực hiện một kế hoạch phát triển tổng thể. Trong mô hình này, giao thông, nhà ở, thương mại và các dịch vụ thiết yếu cần được phối hợp về tiến độ. Nguồn vốn được chuẩn bị phù hợp cho từng hợp phần sẽ tạo điều kiện để các công trình bổ trợ nhau và sớm phát huy hiệu quả sử dụng.
Chẳng hạn, khi một khu đô thị bắt đầu đón cư dân, nhu cầu về đi lại, trường học, mua sắm và chăm sóc sức khỏe cũng xuất hiện. Nếu các hạng mục được đầu tư theo một lộ trình hợp lý, người dân có thể sớm ổn định cuộc sống, các đơn vị dịch vụ có điều kiện kinh doanh và đô thị từng bước hình thành hoạt động thường xuyên. Vì vậy, kế hoạch vốn cần bám sát cả tiến độ xây dựng lẫn quá trình đưa công trình vào sử dụng.
Những định hướng kết hợp đường sắt Hà Nội - Quảng Ninh với Vinhomes Global Gate Hạ Long, hay tuyến Bến Thành - Cần Giờ với Vinhomes Green Paradise, cho thấy cách Vingroup đặt kết nối giao thông trong mối quan hệ với phát triển đô thị. Đây là những mô hình cần nguồn lực dài hạn và khả năng điều phối nhiều phần việc.
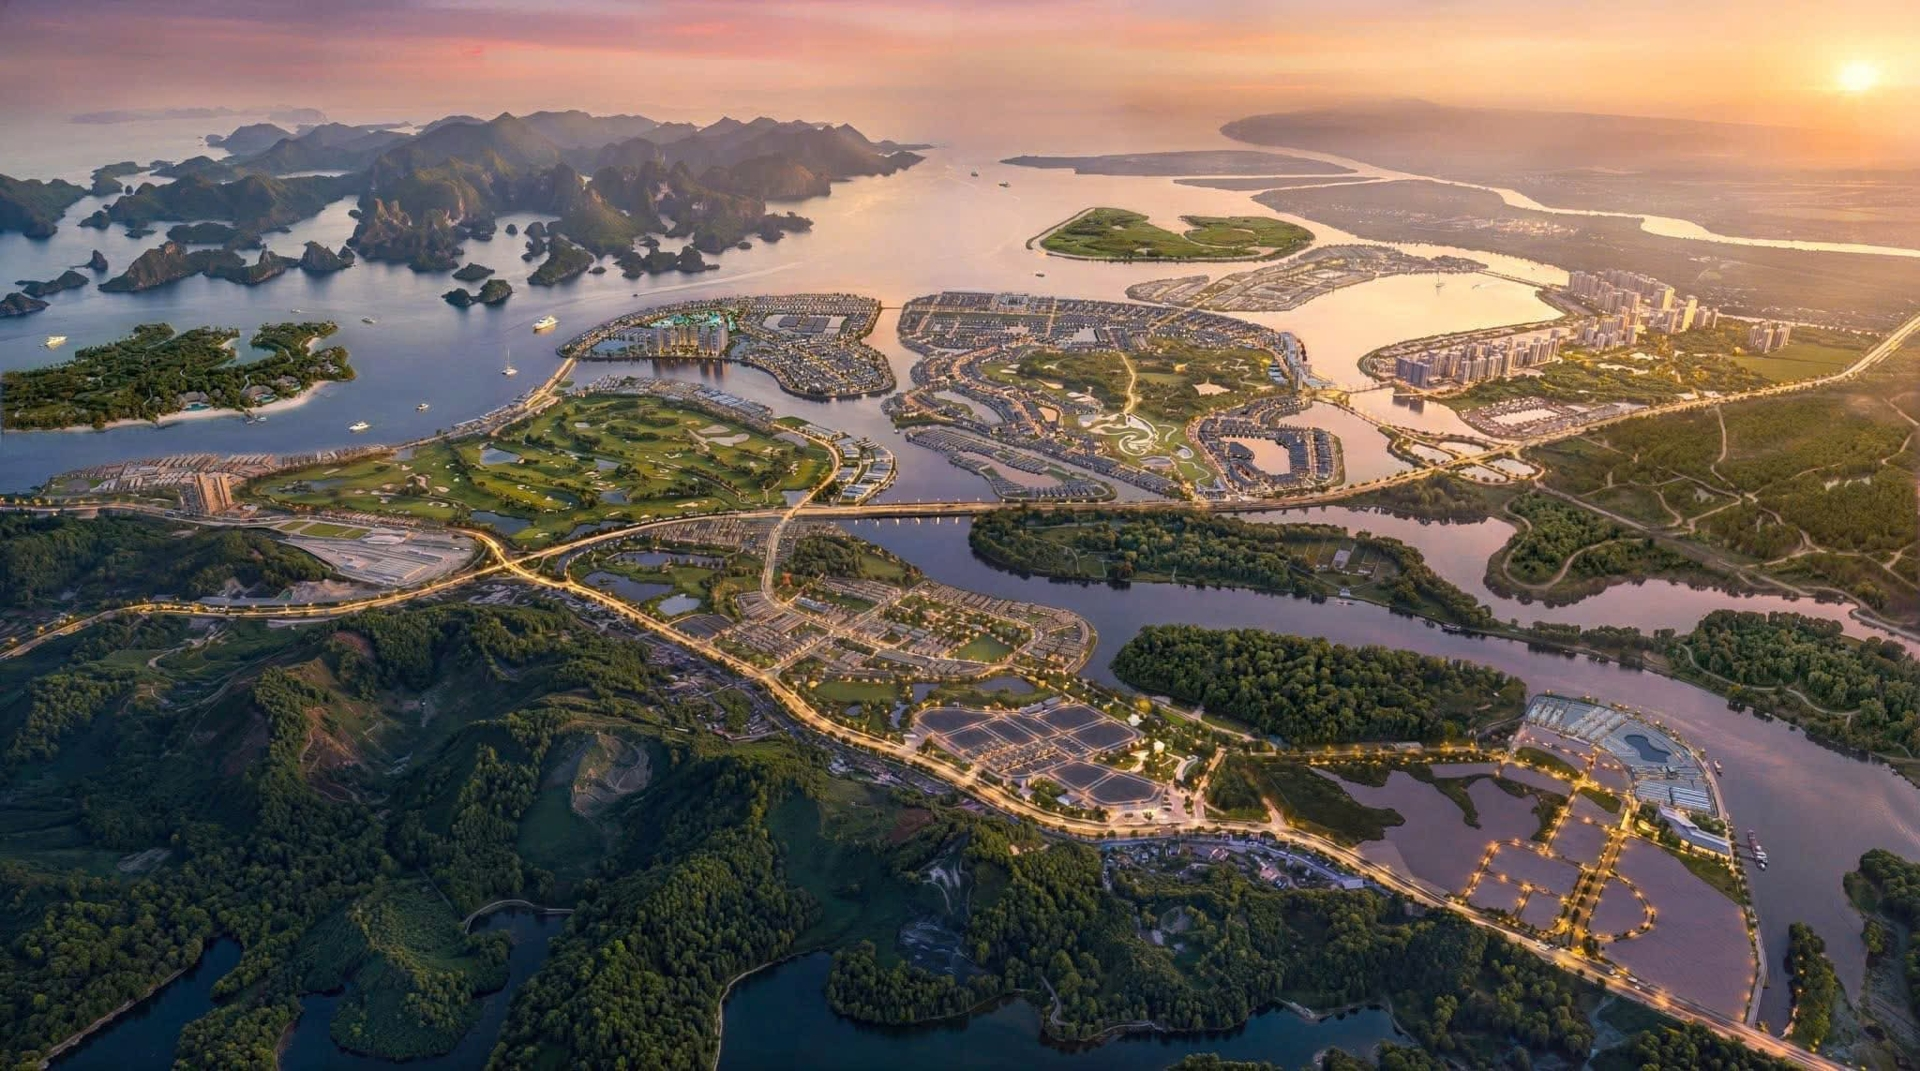
Vinhomes Global Gate Hạ Long - siêu đô thị biển có quy mô hơn 6.200ha tại Hạ Long, Quảng Ninh.
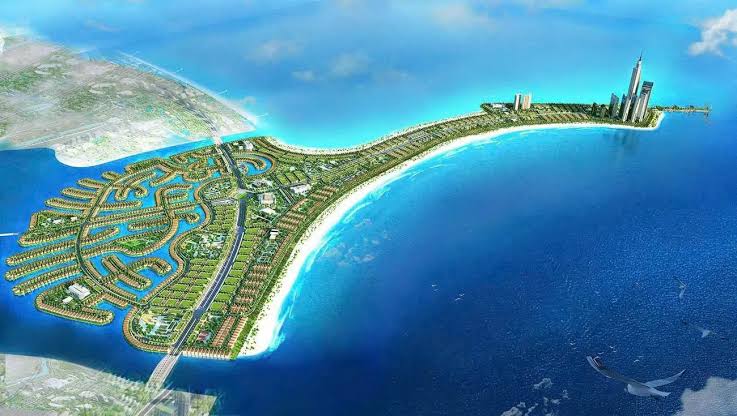
Vinhomes Green Paradise tại Cần Giờ, TP.HCM.
Tôi đánh giá cao vai trò tổ chức thực hiện của doanh nghiệp trong những mô hình như vậy. Mỗi dự án, mỗi hạng mục có nhu cầu vốn, thời gian đầu tư và phương án khai thác riêng. Khi doanh nghiệp xây dựng được kế hoạch rõ ràng, ngân hàng và các đối tác tài chính sẽ có cơ sở xem xét phương án tài trợ phù hợp. Sự chủ động đó giúp các bên phối hợp tốt hơn trong từng giai đoạn triển khai.
Đối với thị trường, việc hạ tầng và đô thị được phát triển đồng bộ có thể mở thêm lựa chọn cư trú và kinh doanh ngoài những khu vực trung tâm hiện hữu. Một địa bàn có kết nối thuận tiện, dịch vụ phù hợp và môi trường sống tốt sẽ có thêm điều kiện thu hút cư dân, doanh nghiệp. Khi nhu cầu sử dụng từng bước hình thành, các hoạt động thương mại, dịch vụ cũng có cơ sở phát triển.
Bởi vậy, tôi kỳ vọng sự đồng hành về vốn sẽ giúp những định hướng phát triển này được cụ thể hóa bằng tiến độ và chất lượng công trình. Với Vingroup, cơ hội còn nằm ở việc phát huy năng lực phối hợp giữa các lĩnh vực trong quá trình đầu tư. Kết quả đáng hướng tới là những khu đô thị được sử dụng hiệu quả, người dân có cuộc sống thuận tiện và địa phương có thêm động lực phát triển lâu dài.
- Khi các dự án lớn được triển khai và đưa vào khai thác hiệu quả, dòng vốn tín dụng có thể tạo thêm việc làm, đơn hàng cho nhà thầu, doanh nghiệp vật liệu và dịch vụ như thế nào? Ông nhìn nhận đóng góp của quá trình này đối với tăng trưởng kinh tế ra sao?
TS. Nguyễn Văn Đính: Một dự án lớn được triển khai có thể tạo ra nhu cầu đối với nhiều ngành nghề ngay từ giai đoạn đầu tư. Nguồn vốn được sử dụng để thanh toán các công việc cụ thể như thiết kế, xây dựng, cung cấp vật liệu, thiết bị, vận chuyển và lắp đặt. Thông qua những hợp đồng đó, hoạt động đầu tư của chủ dự án tạo thêm đơn hàng và việc làm cho nhiều doanh nghiệp cùng tham gia.
Đối với nhà thầu và nhà cung cấp, một kế hoạch triển khai rõ ràng, đi cùng nguồn vốn được bố trí phù hợp, giúp họ chủ động hơn trong tổ chức sản xuất. Doanh nghiệp có thể sắp xếp nhân lực, mua nguyên liệu, đầu tư máy móc và thực hiện các cam kết với đối tác. Việc thanh toán đúng tiến độ còn hỗ trợ dòng tiền của các đơn vị trong chuỗi, tạo điều kiện duy trì hoạt động ổn định.
Khi công trình đi vào sử dụng, tác động sẽ tiếp tục thông qua những nhu cầu mới. Một khu đô thị có cư dân sẽ phát sinh nhu cầu mua sắm, giáo dục, y tế, vận tải và nhiều dịch vụ hằng ngày. Một khách sạn hay khu nghỉ dưỡng hoạt động hiệu quả có thể tạo việc làm trong lưu trú, nhà hàng, giải trí, đồng thời sử dụng hàng hóa và dịch vụ của các nhà cung cấp tại địa phương. Đây là cơ sở hình thành những hoạt động kinh tế kéo dài sau giai đoạn xây dựng.
Các doanh nghiệp đầu tư lớn cũng có thể mở rộng cơ hội cho doanh nghiệp trong nước tham gia chuỗi cung ứng. Thông qua những hợp đồng có yêu cầu rõ về chất lượng và tiến độ, nhà thầu, nhà cung cấp có điều kiện tích lũy kinh nghiệm, nâng cao năng lực quản lý và mở rộng quy mô. Khi quan hệ hợp tác được duy trì ổn định, lợi ích phát triển có thể lan tỏa tới nhiều doanh nghiệp vừa và nhỏ.
Ở góc độ nền kinh tế, quá trình này vừa tạo nhu cầu đầu tư, sản xuất trong hiện tại, vừa bổ sung năng lực cung ứng cho những năm tiếp theo. Hạ tầng hoàn thành giúp kết nối các hoạt động kinh tế; nhà ở đáp ứng nhu cầu cư trú; cơ sở du lịch và dịch vụ nâng cao khả năng phục vụ khách hàng. Hiệu quả của dòng vốn vì thế được thể hiện qua cả công trình hình thành và những hoạt động mà công trình đó hỗ trợ.
Tôi cho rằng sự đồng hành của ngân hàng với các dự án khả thi, có sức lan tỏa là một đóng góp thiết thực cho tăng trưởng. Khi chủ đầu tư sử dụng vốn hiệu quả, thực hiện tốt cam kết với đối tác và đưa công trình vào khai thác đúng kế hoạch, những lợi ích về việc làm, thu nhập và hoạt động kinh doanh sẽ có điều kiện được duy trì lâu dài.
- Từ những chuyển động về tín dụng, tháo gỡ pháp lý và đầu tư hạ tầng, ông kỳ vọng những động lực nào sẽ thúc đẩy thị trường bất động sản trong những tháng cuối năm 2026 và tạo nền tảng tích cực cho năm 2027?
TS. Nguyễn Văn Đính: Tôi kỳ vọng thị trường sẽ tiếp tục đón nhận những chuyển biến tích cực khi các điều kiện về pháp lý, nguồn vốn và hạ tầng được cải thiện cùng nhau. Đây là những yếu tố có khả năng tác động trực tiếp đến tiến độ dự án, nguồn cung và quyết định của người mua. Trong những tháng cuối năm 2026, điều đáng chờ đợi là các chuyển động chính sách được thể hiện rõ hơn bằng hoạt động đầu tư và giao dịch thực tế.
Động lực đầu tiên là việc tháo gỡ pháp lý giúp những dự án đủ điều kiện có thể tiếp tục triển khai. Khi các thủ tục được giải quyết, doanh nghiệp có cơ sở xác định tiến độ, chuẩn bị nguồn lực và thực hiện kế hoạch kinh doanh. Những dự án được đưa trở lại hoạt động cũng góp phần khai thác hiệu quả đất đai, công trình và nguồn vốn đã đầu tư, đồng thời bổ sung sản phẩm cho thị trường.
Động lực thứ hai là sự đồng hành của hệ thống ngân hàng. Những điều chỉnh về cơ chế tín dụng đang tạo thêm điều kiện để ngân hàng xem xét cấp vốn cho các phân khúc và dự án phù hợp. Với doanh nghiệp có sự chuẩn bị tốt, đây là cơ hội để hoàn thiện công trình, đưa sản phẩm vào sử dụng và mở rộng kinh doanh. Tôi kỳ vọng những chủ đầu tư có năng lực, thực hiện tốt cam kết sẽ tiếp tục đóng vai trò tích cực trong quá trình này.
Động lực thứ ba là đầu tư hạ tầng và mở rộng không gian phát triển đô thị. Khi kết nối giao thông được cải thiện và các dịch vụ thiết yếu được hình thành, nhiều khu vực có thêm điều kiện thu hút cư dân, doanh nghiệp. Những mô hình kết hợp hạ tầng, đô thị và dịch vụ được triển khai đồng bộ có thể tạo thêm lựa chọn nơi ở, địa điểm kinh doanh và việc làm, qua đó bổ sung nền tảng nhu cầu cho thị trường.
Bước sang năm 2027, tôi kỳ vọng những kết quả tích lũy đó sẽ hỗ trợ một thị trường có nguồn cung đa dạng hơn, sản phẩm được hoàn thiện tốt hơn và giao dịch gắn chặt hơn với nhu cầu sử dụng. Cơ hội phát triển sẽ rõ hơn đối với các dự án có pháp lý minh bạch, tiến độ được bảo đảm, chất lượng phù hợp và điều kiện thanh toán đáp ứng khả năng của khách hàng.
Niềm tin sẽ được củng cố khi người mua nhìn thấy công trình hoàn thành, các cam kết được thực hiện và chất lượng sống được cải thiện sau khi nhận nhà. Với doanh nghiệp, hiệu quả bán hàng và khai thác sẽ tạo thêm nguồn lực để tiếp tục đầu tư. Với ngân hàng, đó cũng là cơ sở để duy trì quan hệ hợp tác lâu dài.
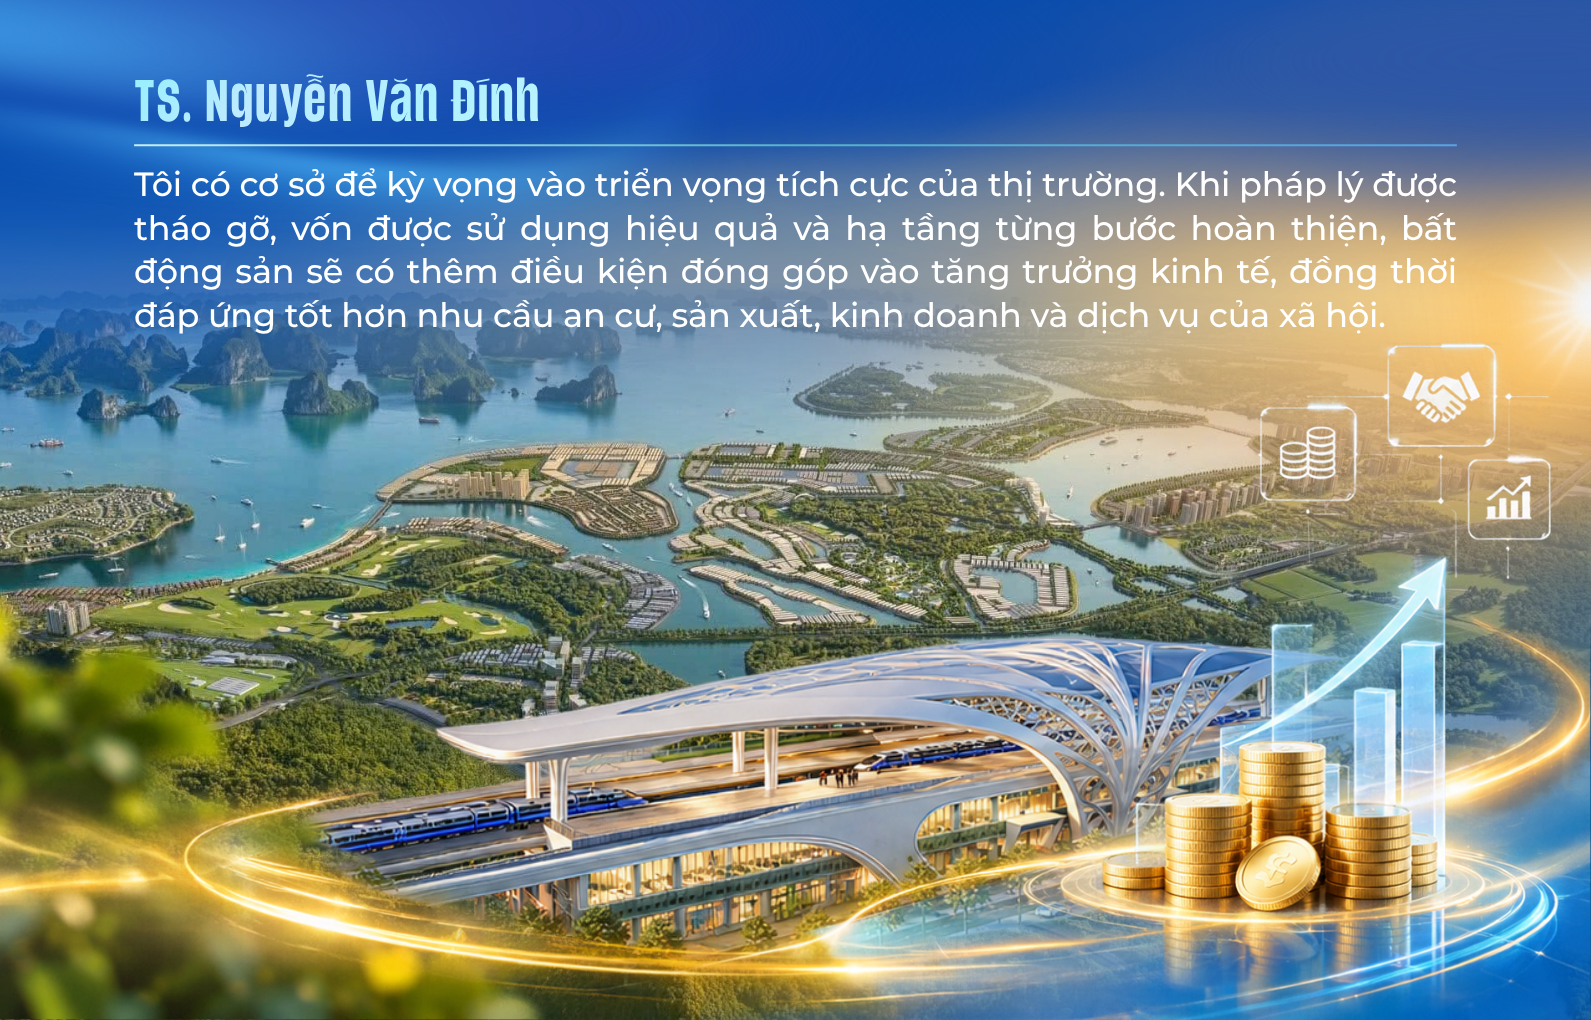
Tôi có cơ sở để kỳ vọng vào triển vọng tích cực của thị trường. Khi pháp lý được tháo gỡ, vốn được sử dụng hiệu quả và hạ tầng từng bước hoàn thiện, bất động sản sẽ có thêm điều kiện đóng góp vào tăng trưởng kinh tế, đồng thời đáp ứng tốt hơn nhu cầu an cư, sản xuất, kinh doanh và dịch vụ của xã hội.
- Trân trọng cảm ơn ông!