
 Thích
Nền kinh tế phụ thuộc lớn vào tín dụng ngân hàng
Trình bày tham luận tại hội thảo, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia chỉ ra, một trong những điểm nghẽn của nền kinh tế hiện nay là sự mất cân đối trong cơ cấu cung ứng vốn, khi nguồn lực tài chính vẫn phụ thuộc quá lớn vào hệ thống ngân hàng.
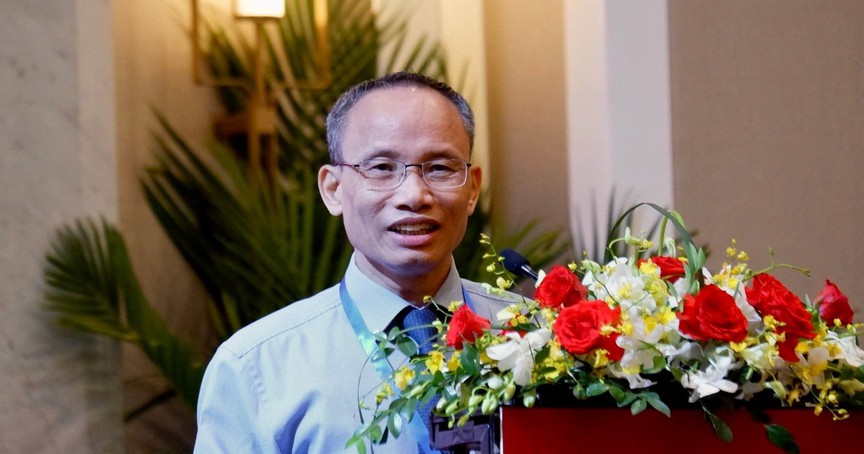
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia.
Theo số liệu ông Lực dẫn chứng, trong giai đoạn 2020 đến hết 9 tháng đầu năm 2026, tín dụng ngân hàng chiếm tới 50,2% tổng nguồn vốn cung ứng cho nền kinh tế. Trong khi đó, các kênh dẫn vốn khác có tỷ trọng thấp hơn đáng kể, gồm đầu tư công chiếm 15,5%, vốn đầu tư trực tiếp nước ngoài (FDI) chiếm 12,4%, dư nợ trái phiếu doanh nghiệp chiếm 10%, vốn tự có của doanh nghiệp tư nhân chiếm 8,8% và phát hành cổ phiếu chỉ chiếm 3,1%.
Cơ cấu này cho thấy hệ thống ngân hàng vẫn đang gánh phần lớn nhu cầu vốn của nền kinh tế, trong khi các kênh huy động vốn trung và dài hạn chưa phát huy tương xứng vai trò. Sự phụ thuộc lớn vào tín dụng không chỉ tạo áp lực lên khả năng cung ứng vốn của hệ thống ngân hàng, mà còn đặt ra yêu cầu cấp thiết phải đa dạng hóa các kênh dẫn vốn, nhất là trong bối cảnh Việt Nam đặt mục tiêu tăng trưởng cao trong những năm tới.
Đáng chú ý, theo TS. Cấn Văn Lực, tỷ lệ dư nợ tín dụng ngân hàng trên GDP của Việt Nam đã lên tới 144,3% vào năm 2025, thuộc nhóm rất cao trên thế giới. Nếu GDP tăng trưởng 10% mỗi năm trong khi tín dụng tiếp tục tăng 15% mỗi năm, đến cuối năm 2030, tỷ lệ tín dụng/GDP có thể chạm ngưỡng 180%. Khi đó, dư địa mở rộng tín dụng sẽ chịu sức ép ngày càng lớn, đồng thời hệ thống tiền tệ tiến sát giới hạn về đòn bẩy.
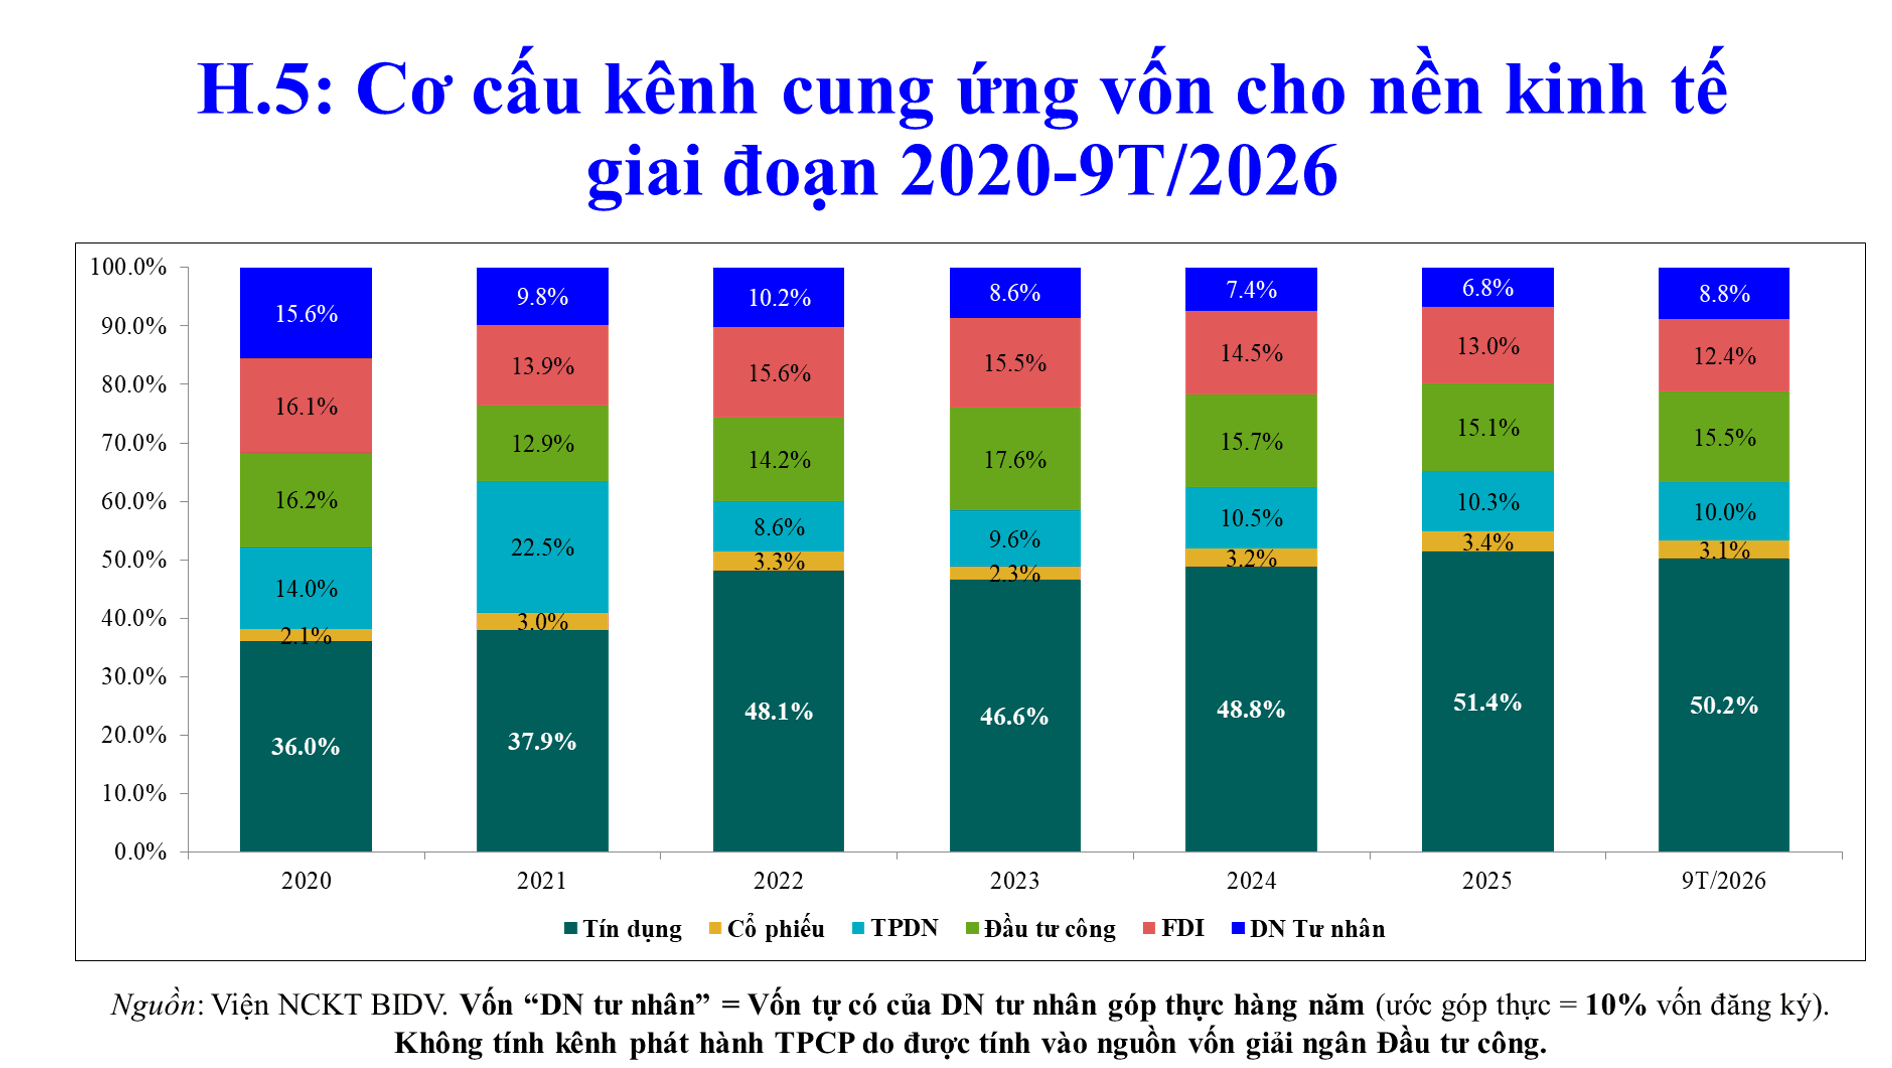
Trong gia đoạn 2020 đến 9 tháng đầu năm 2026, tín dụng ngân hàng chiếm 50,2% tổng nguồn vốn cung ứng cho nền kinh tế
Bên cạnh sự mất cân đối trong cơ cấu cung ứng vốn, hệ thống các tổ chức tín dụng còn chịu áp lực thanh khoản khi tốc độ tăng trưởng tín dụng liên tục vượt tốc độ huy động vốn. TS. Cấn Văn Lực chỉ ra, tính đến cuối tháng 9/2026, chênh lệch giữa tổng dư nợ tín dụng và tiền gửi đã lên tới khoảng 2 triệu tỷ đồng, cho thấy áp lực cân đối nguồn vốn ngày càng lớn trong quá trình đáp ứng nhu cầu vốn của nền kinh tế.
Trong khi đó, các kênh dẫn vốn ngoài ngân hàng vẫn chưa phát triển tương xứng để chia sẻ gánh nặng này. Tính đến cuối tháng 9/2026, quy mô vốn hóa thị trường cổ phiếu Việt Nam đạt 79,46% GDP, thấp hơn đáng kể so với Mỹ (246,22%), Nhật Bản (183,32%), Hàn Quốc (143,11%) và Ấn Độ (140,59%). Thị trường trái phiếu cũng còn khiêm tốn, với dư nợ trái phiếu Chính phủ đạt 19,4% GDP và dư nợ trái phiếu doanh nghiệp đạt 7,7% GDP tính đến hết quý II/2026.
Dù còn nhiều thách thức, song TS. Cấn Văn Lực cho rằng Việt Nam vẫn có tiềm năng lớn để huy động tài lực, trước hết nhờ tỷ lệ tiết kiệm nội địa duy trì ở mức cao. Đây là nguồn lực quan trọng để đáp ứng nhu cầu đầu tư, đồng thời tạo cơ sở mở rộng khả năng cung ứng vốn cho nền kinh tế trong thời gian tới.
Cụ thể, tỷ lệ tiết kiệm của Việt Nam năm 2026 ước đạt 33,2% GDP, trong khi tỷ lệ đầu tư ở mức 32 - 33% GDP. Trước đó, tỷ lệ tiết kiệm lần lượt đạt 37,2% GDP năm 2024 và 35% GDP năm 2025. Theo số liệu được ông Lực dẫn chiếu, tỷ lệ tiết kiệm của Việt Nam ở mức cao so với nhiều nền kinh tế trong khu vực, như Indonesia (35%), Ấn Độ (34,7%), Philippines (30,1%), Malaysia (23,4%) và Thái Lan (23,9%).
Cùng với nguồn tiết kiệm nội địa, quy mô tài sản của thị trường tài chính Việt Nam cũng tăng mạnh trong những năm qua. Từ mức 6.179,2 nghìn tỷ đồng năm 2011, tổng tài sản thị trường tài chính đã tăng lên 46.376 nghìn tỷ đồng trong 9 tháng đầu năm 2026. Trong đó, tổng tài sản của các tổ chức tín dụng đạt 31.553 nghìn tỷ đồng, còn vốn hóa thị trường cổ phiếu đạt 10.300 nghìn tỷ đồng.
Tái cấu trúc thị trường tài chính, tạo nền tảng tăng trưởng bền vững
TS. Cấn Văn Lực chỉ ra rằng, thị trường chứng khoán Việt Nam vẫn đối mặt với nhiều rủi ro, thể hiện ở tình trạng thanh khoản biến động mạnh; mức độ tập trung cao vào lĩnh vực ngân hàng - tài chính, chiếm 43,8%, và bất động sản, chiếm 27,2%; cùng sự áp đảo của nhà đầu tư cá nhân và tâm lý đám đông. Đáng chú ý, dư nợ cho vay ký quỹ (margin) tăng nhanh, từ 125.000 tỷ đồng vào cuối quý I/2023 lên 470.000 tỷ đồng vào cuối quý III/2026.
Không chỉ tồn tại bất cập trong cấu trúc thị trường vốn, hiệu quả sử dụng vốn cũng là vấn đề cần được cải thiện. Hệ số ICOR của Việt Nam giai đoạn 2021 - 2025 ở mức 6,4 lần, trong khi mục tiêu giai đoạn 2026 - 2030 là giảm xuống còn 4,5 - 4,8 lần. Cùng với đó, mặt bằng lãi suất cho vay vẫn ở mức 8,4 - 10,7%/năm. Tình trạng sở hữu chéo phức tạp, sự thiếu vắng các nhà đầu tư tổ chức và rủi ro liên thông giữa thị trường tài chính với thị trường bất động sản tiếp tục là những vấn đề đặt ra đối với yêu cầu phát triển một thị trường tài chính an toàn, lành mạnh và hiệu quả.
Từ thực trạng trên, TS. Cấn Văn Lực cho rằng để mở rộng không gian huy động vốn, Việt Nam cần chủ động khai thác nhiều nguồn tài lực mới. Các nguồn lực này bao gồm tài chính xanh và tài chính bền vững quốc tế, thặng dư thương mại, kiều hối, dòng vốn từ quá trình nâng hạng thị trường chứng khoán, nâng hệ số tín nhiệm quốc gia lên mức "Đầu tư", phát triển Trung tâm tài chính quốc tế tại TP.HCM và Đà Nẵng, cũng như hình thành và phát triển các thị trường tài sản số, tài sản mã hóa và thị trường carbon.
Trong đó, việc nâng hạng thị trường chứng khoán được xem là một dấu mốc quan trọng trong quá trình mở rộng khả năng tiếp cận dòng vốn quốc tế. Ngày 21/9/2026, thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, đánh dấu bước tiến sau nhiều năm cải cách. Mục tiêu tiếp theo là hướng tới nâng hạng theo tiêu chí của MSCI trước năm 2030.
Bên cạnh việc phát triển các kênh huy động vốn mới, ông Lực cho rằng cần chú trọng khơi thông những nguồn lực đang bị ứ đọng trong nền kinh tế. Vàng trong dân, vốn mắc kẹt tại các dự án, tài sản công dôi dư và nguồn lực tiết kiệm từ chống lãng phí đều có thể trở thành những nguồn vốn đáng kể nếu được khai thác thông qua các cơ chế phù hợp. Việc giải phóng những nguồn lực này không chỉ góp phần bổ sung vốn cho đầu tư phát triển, mà còn nâng cao hiệu quả sử dụng các nguồn lực sẵn có của nền kinh tế.
Theo TS. Cấn Văn Lực, thời gian qua, Đảng, Quốc hội và Chính phủ đã ban hành nhiều quyết sách quan trọng nhằm định hình khuôn khổ và thúc đẩy phát triển thị trường tài chính Việt Nam. Tiêu biểu là Đề án 1413/QĐ-TTg ngày 27/7/2026 về cải cách tổng thể thị trường tài chính Việt Nam đến năm 2045; Đề án 1809/QĐ-TTg ngày 18/9/2026 về phát triển hệ thống ngân hàng đến năm 2030; Đề án nâng hạng thị trường chứng khoán tại Quyết định 2014/QĐ-TTg ngày 12/9/2025; cùng các luật sửa đổi liên quan đến ngân hàng, chứng khoán và kinh doanh bảo hiểm.
Đáng chú ý, Đề án 1413 đặt mục tiêu đến năm 2030, giá trị huy động vốn qua thị trường vốn đạt 28 - 30% tổng vốn đầu tư thực hiện toàn xã hội, tăng lên 30 - 35% vào năm 2045. Thị trường vốn được định hướng đáp ứng 60 - 65% nhu cầu vay của Chính phủ thông qua phát hành trái phiếu Chính phủ. Cùng với đó, mục tiêu đặt ra là 100% ngân hàng thương mại áp dụng các chuẩn an toàn tiệm cận Basel III và ít nhất 75% người trưởng thành có lịch sử tín dụng.
Những định hướng này cho thấy yêu cầu phát triển thị trường tài chính không chỉ dừng ở mở rộng quy mô huy động vốn, mà còn hướng tới nâng cao năng lực hoạt động của các định chế tài chính, tăng cường tính minh bạch và củng cố nền tảng an toàn cho toàn hệ thống. Trên cơ sở phân tích thực trạng và những điểm nghẽn hiện hữu, TS. Cấn Văn Lực đề xuất 8 nhóm giải pháp nhằm tái cấu trúc thị trường tài chính, nâng cao hiệu quả phân bổ vốn và khơi thông các nguồn lực cho tăng trưởng.
Thứ nhất, hoàn thiện thể chế thị trường tài chính theo hướng đồng bộ, thống nhất, ổn định và trung lập hơn; chuyển từ quản lý dựa trên tên gọi sang quản lý dựa trên rủi ro.
Thứ hai, triển khai hiệu quả các chiến lược và đề án đã ban hành, hướng tới phát triển cân bằng giữa thị trường vốn, thị trường phái sinh, tài chính xanh và tài chính số; đồng thời thúc đẩy vận hành thị trường carbon và quyết tâm nâng hạng thị trường chứng khoán.
Thứ ba, đổi mới, nâng cao năng lực quản lý và giám sát hệ thống tài chính, đặc biệt chú trọng kiểm soát rủi ro hệ thống, rủi ro chéo và rủi ro an ninh mạng.
Thứ tư, đẩy nhanh tháo gỡ các dự án tồn đọng kéo dài và xử lý tài sản công dôi dư nhằm giải phóng nguồn lực đang bị ách tắc. Cùng với đó, cần cơ cấu lại đầu tư công, tập trung nguồn vốn cho khoa học - công nghệ, hạ tầng số, giáo dục, y tế và bốn lĩnh vực chuyển đổi gồm chuyển đổi xanh, chuyển đổi số, chuyển đổi năng lượng và chuyển đổi lao động.
Thứ năm, duy trì ổn định kinh tế vĩ mô và củng cố niềm tin của nhà đầu tư, từng bước giảm mặt bằng lãi suất có trọng tâm, trọng điểm, đồng thời đa dạng hóa các kênh đầu tư.
Thứ sáu, chuẩn hóa và nâng cao hiệu quả phối hợp giữa chính sách tài khóa và chính sách tiền tệ, gắn với phát triển hạ tầng dữ liệu tài chính nhằm nâng cao chất lượng điều hành và khả năng nhận diện rủi ro.
Thứ bảy, phát huy tối đa vai trò của các quỹ tài chính như Quỹ Phát triển doanh nghiệp nhỏ và vừa, Quỹ Bảo lãnh tín dụng, Quỹ Đầu tư mạo hiểm và Quỹ Đổi mới sáng tạo, qua đó hỗ trợ doanh nghiệp cải thiện khả năng tiếp cận nguồn vốn.
Cuối cùng, TS. Cấn Văn Lực nhấn mạnh cần áp dụng triệt để nguyên tắc phân bổ nguồn lực theo cơ chế thị trường, đồng thời nâng cao chất lượng và hiệu quả đầu tư. Đây là yếu tố then chốt để khơi thông các nguồn tài lực, cải thiện hiệu quả sử dụng vốn và tạo nền tảng cho nền kinh tế phát triển bứt phá, bền vững trong giai đoạn mới./.