
 Thích
Doanh nghiệp tăng tốc huy động vốn qua trái phiếu, lãi suất lên đến 12,5%/năm
Những tháng cuối năm 2026, thị trường trái phiếu doanh nghiệp ghi nhận hoạt động huy động vốn sôi động, đặc biệt ở nhóm bất động sản với hàng loạt đợt phát hành quy mô lớn, đi kèm mức lãi suất cao.
Theo dữ liệu của Hiệp hội Thị trường trái phiếu Việt Nam (VBMA), tổng giá trị trái phiếu doanh nghiệp phát hành trong 9 tháng đầu năm 2026 đạt 428.527 tỷ đồng. Trong đó, phát hành riêng lẻ chiếm 370.572 tỷ đồng, phát hành ra công chúng đạt 57.955 tỷ đồng. Xét theo cơ cấu ngành, bất động sản chiếm khoảng 40% tổng giá trị phát hành, tương đương hơn 170.000 tỷ đồng, chỉ đứng sau nhóm ngân hàng. Đáng chú ý, lãi suất phát hành trái phiếu bình quân của các doanh nghiệp bất động sản đạt khoảng 11,4%/năm, cao hơn 110 điểm cơ bản so với cùng kỳ năm trước.
Dữ liệu từ hãng xếp hạng tín nhiệm VIS Rating cũng chi ra trong 9 tháng đầu năm, thị trường ghi nhận 61 lô trái phiếu của gần 30 doanh nghiệp bất động sản được phát hành thành công, tăng 126% so với cùng kỳ năm trước.
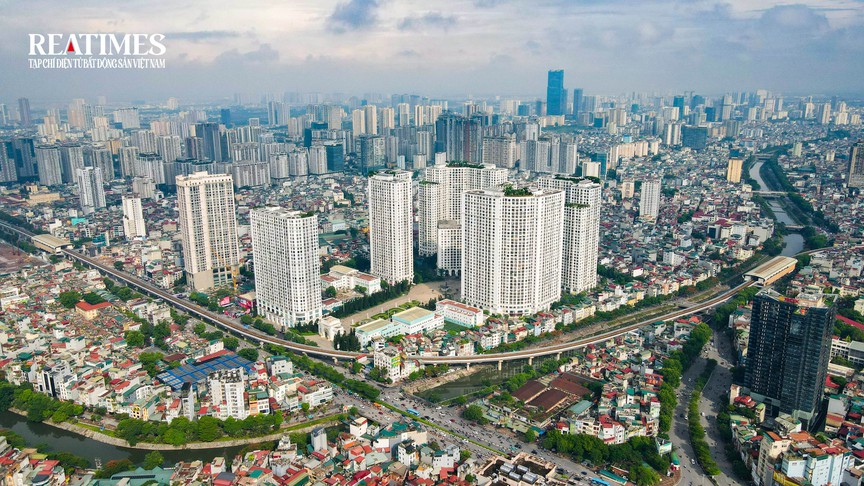
Những tháng cuối năm 2026, thị trường trái phiếu doanh nghiệp ghi nhận hoạt động huy động vốn sôi động, đặc biệt ở nhóm bất động sản với hàng loạt đợt phát hành quy mô lớn, đi kèm mức lãi suất cao. (Ảnh: Trọng Hiếu)
Đơn cử mới đây, theo văn bản gửi Sở Giao dịch Chứng khoán Hà Nội (HNX), CTCP Đầu tư Địa ốc Đại Quang Minh, thành viên Tập đoàn Thaco đã chào bán thành công lô trái phiếu mã DQML12602 trong giai đoạn từ ngày 29/9 đến 2/10, huy động 500 tỷ đồng. Lô trái phiếu có kỳ hạn 3 năm, đáo hạn ngày 29/9/2029, với lãi suất 11%/năm. Trước đó, ngày 29/8, doanh nghiệp này cũng phát hành thành công lô DQML12601 trị giá 1.000 tỷ đồng, kỳ hạn 3 năm và cùng mức lãi suất 11%/năm.
Cũng trong giai đoạn này, CTCP Đầu tư và Phát triển LGP hoàn tất phát hành lô trái phiếu mã LGPL12601, huy động 500 tỷ đồng. Được phát hành ngày 9/9 và hoàn tất vào ngày 7/10, lô trái phiếu có kỳ hạn 60 tháng, dự kiến đáo hạn ngày 9/9/2031, với lãi suất 12,5%/năm.
CTCP Vinhomes đã phát hành thành công lô trái phiếu mã VHML12618 với tổng giá trị 8.000 tỷ đồng. Lô trái phiếu được phát hành ngày 24/9, có kỳ hạn 2 năm, dự kiến đáo hạn ngày 24/9/2028 và áp dụng lãi suất 12%/năm.
Trong khi đó, CTCP Phát triển Bất động sản Hưng Long phát hành 20.000 trái phiếu mã HULL12603, mệnh giá 100 triệu đồng/trái phiếu, tương ứng tổng giá trị 2.000 tỷ đồng. Lô trái phiếu có kỳ hạn 36 tháng, dự kiến đáo hạn ngày 10/9/2029, với lãi suất 10%/năm.
CTCP Đầu tư Hạ tầng Kỹ thuật TP.HCM (CII) cũng có kế hoạch huy động vốn thông qua nhiều phương án phát hành trái phiếu với kỳ hạn và cơ chế trả lãi khác nhau. Đối với phương án phát hành riêng lẻ có tổng mệnh giá tối đa 200 tỷ đồng, kỳ hạn 2 năm, lãi suất được cố định ở mức 11,5%/năm trong 4 kỳ tính lãi đầu tiên, tương ứng 12 tháng. Từ kỳ tính lãi thứ 5, lãi suất thả nổi được xác định bằng lãi suất tham chiếu cộng biên độ 4,8 điểm phần trăm, nhưng không thấp hơn 11%/năm.
Bên cạnh đó, CII công bố phương án phát hành trái phiếu ra công chúng với tổng mệnh giá gần 6.720 tỷ đồng, dành cho cổ đông hiện hữu và dự kiến phục vụ các chương trình, dự án của doanh nghiệp. Trái phiếu có kỳ hạn lên tới 25 năm. Theo phương án, nhà đầu tư không nhận lãi trong 12 kỳ tính lãi đầu tiên, tương ứng 3 năm; từ giai đoạn tiếp theo, trái phiếu áp dụng lãi suất cố định 14,5%/năm.
Áp lực chi phí và bài toán khơi thông sức cầu bất động sản
Làn sóng phát hành trái phiếu của các doanh nghiệp bất động sản diễn ra trong bối cảnh dư địa huy động vốn từ các kênh truyền thống đang thu hẹp, trong khi nhu cầu vốn để duy trì hoạt động và triển khai dự án vẫn lớn. TS. Nguyễn Duy Quang, chuyên gia kinh tế - chính sách công, Trường Đại học Kinh tế - Tài chính TP.HCM chia sẻ với báo chí, sự vận động của thị trường trái phiếu phản ánh xu hướng dịch chuyển tất yếu khi các kênh dẫn vốn truyền thống gặp nhiều hạn chế.
Thực tế, dữ liệu từ VIS Rating chỉ ra, tăng trưởng tín dụng bất động sản trong 6 tháng đầu năm đạt 8,6%, thấp hơn đáng kể so với mức 15% cùng kỳ năm 2025. Không chỉ nguồn vốn tín dụng ngân hàng tăng chậm lại, kênh huy động vốn qua cổ phiếu cũng ghi nhận sự trầm lắng khi trong nửa đầu năm, tổng giá trị phát hành cổ phiếu của các doanh nghiệp bất động sản chỉ đạt khoảng 350 tỷ đồng, giảm 86% so với cùng kỳ năm trước và tương đương khoảng 3% tổng giá trị phát hành của cả năm 2025.
Áp lực huy động vốn càng gia tăng khi doanh nghiệp địa ốc đồng thời phải chuẩn bị nguồn lực để thanh toán các nghĩa vụ nợ đến hạn. Ước tính, khoảng 167.000 tỷ đồng trái phiếu bất động sản sẽ đáo hạn trong giai đoạn từ quý IV/2026 đến hết năm 2027, đặt ra yêu cầu cấp thiết về tái cấp vốn và cân đối dòng tiền.
Trong bối cảnh đó, phát hành trái phiếu trở thành một trong những phương án giúp doanh nghiệp bổ sung thanh khoản và duy trì tiến độ đầu tư. "Việc phát hành trái phiếu với lãi suất 11 - 12,5%/năm là giải pháp khả thi để duy trì nguồn lực thanh khoản, bảo đảm công trường hoạt động liên tục và hạn chế rủi ro đứt gãy dòng tiền", TS. Nguyễn Duy Quang nhấn mạnh.
Tuy nhiên cần phải nhìn nhận, việc phát hành trái phiếu với mức lãi suất cao có thể giúp doanh nghiệp vượt qua khó khăn về dòng tiền trước mắt, song đi kèm với đó là nghĩa vụ trả lãi và hoàn trả gốc trong tương lai. Khi chi phí vốn ở mức cao, hiệu quả của phương án huy động này phụ thuộc đáng kể vào khả năng triển khai dự án đúng tiến độ, tiêu thụ sản phẩm và chuyển hóa nguồn vốn thành dòng tiền thực tế. Trong khi sức mua trên thị trường bất động sản phục hồi chưa đồng đều, khoảng cách giữa nhu cầu vốn hiện tại và khả năng tạo nguồn thu của doanh nghiệp vẫn là một rủi ro cần tính đến.
Giới phân tích nhìn nhận, với lãi suất phát hành 10 - 12,5%/năm, chi phí tài chính có thể gia tăng đáng kể, bào mòn biên lợi nhuận và thu hẹp dư địa xoay xở của doanh nghiệp. Nếu dự án chậm hoàn thiện pháp lý, tiến độ triển khai kéo dài hoặc hoạt động bán hàng không tạo được nguồn thu như kỳ vọng, áp lực trả nợ sẽ càng lớn khi các lô trái phiếu bước vào giai đoạn đáo hạn từ năm 2028 đến 2030. Khi đó, khoản vốn huy động để duy trì hoạt động hôm nay có thể trở thành gánh nặng tài chính trong tương lai, nhất là với những doanh nghiệp chưa tạo dựng được dòng tiền ổn định từ hoạt động kinh doanh cốt lõi.
Ở góc độ này, vấn đề không chỉ nằm ở khả năng huy động vốn mà còn ở chất lượng sử dụng vốn. Dòng tiền cần được đưa vào hoàn thiện dự án, tạo lập tài sản và hình thành nguồn thu thực tế. Nếu vốn huy động chủ yếu được sử dụng để xử lý các nghĩa vụ nợ cũ mà không tạo thêm giá trị, doanh nghiệp có thể chỉ chuyển áp lực tài chính từ hiện tại sang tương lai, trong khi nghĩa vụ trả nợ vẫn còn nguyên. Không những vậy, chi phí vốn cao còn có nguy cơ được tính vào giá thành sản phẩm, làm gia tăng rào cản tiếp cận nhà ở đối với người mua có nhu cầu thực.
Đặt vấn đề trong mối tương quan với an toàn của toàn thị trường, TS. Nguyễn Duy Quang cảnh báo hoạt động phát hành trái phiếu cần gắn chặt với năng lực tài chính và khả năng thực thi cam kết của doanh nghiệp. Nếu phát hành thiếu chọn lọc, những doanh nghiệp có nền tảng tài chính yếu có thể gặp khó khăn khi đến hạn thanh toán, từ đó gây tác động dây chuyền đến hệ thống tín dụng và tâm lý nhà đầu tư.
Theo TS. Quang, tính minh bạch của thông tin và sự rõ ràng trong mục đích sử dụng vốn là những yếu tố then chốt để duy trì niềm tin thị trường. Khi nhà đầu tư không thể đánh giá chính xác sức khỏe tài chính của tổ chức phát hành hoặc dòng vốn được sử dụng như thế nào, niềm tin có thể suy giảm, kéo theo nguy cơ dòng vốn rút ra và gây bất ổn cho thị trường tài chính nói chung./.