
 Thích
Áp lực thanh toán “tăng tốc” từ quý IV/2026
Theo báo cáo Thị trường Trái phiếu Doanh nghiệp tháng 9 và quý III/2026 của FiinGroup, bức tranh tài chính toàn thị trường đang đứng trước một "khúc cua" gấp khi nghĩa vụ thanh toán gốc và lãi dự kiến đạt 115.100 tỷ đồng ngay trong quý IV/2026, bật tăng tới 59,3% so với quý trước. Nhìn sang năm 2027, tổng nghĩa vụ thanh toán có thể chạm mốc 394.300 tỷ đồng, tăng 28,4% so với năm 2026.
Trong đó, bất động sản tiếp tục là ngành phi ngân hàng có nghĩa vụ thanh toán dự kiến lớn nhất năm 2027. Riêng trong quý IV/2026, nghĩa vụ thanh toán gốc của nhóm này ghi nhận mức tăng 47,7% so với quý trước, phản ánh rõ nét áp lực dòng tiền gia tăng đổ về giai đoạn cuối năm. Bước sang năm 2027, tổng giá trị gốc và lãi trái phiếu địa ốc phải thanh toán ước tính lên tới 181.400 tỷ đồng.
Áp lực này hiện diện trong bối cảnh dư nợ trái phiếu bất động sản đang lưu hành vẫn ở mức lớn. Tính đến ngày 30/9/2026, dư nợ trái phiếu doanh nghiệp của ngành đạt 479.500 tỷ đồng, tăng 5,2% so với quý trước. Đáng chú ý, phần lớn dư nợ bất động sản có kỳ hạn còn lại dưới 3 năm, khiến nghĩa vụ trả nợ gốc tập trung vào ngắn và trung hạn.
Dữ liệu tổng hợp từ các tổ chức phát hành có giá trị gốc đáo hạn lớn trong 12 tháng tới (từ tháng 10/2026 đến tháng 9/2027) cho thấy những cái tên quen thuộc: Hưng Phát Invest Hà Nội khoảng 12.650 tỷ đồng; Phát triển Bất động sản Hưng Long khoảng 7.000 tỷ đồng; NVL khoảng 6.866 tỷ đồng... Bên cạnh đó, báo cáo cũng ghi nhận nhiều sự kiện tín dụng liên quan đến tái cấu trúc nợ tại một số doanh nghiệp bất động sản khác.
Tuy nhiên, giá trị gốc trái phiếu đến hạn không đồng nghĩa toàn bộ số tiền này đã quá hạn hoặc doanh nghiệp không có khả năng thanh toán. Khả năng thực hiện nghĩa vụ cần được đánh giá trên cơ sở dòng tiền, tài sản, phương án cơ cấu nợ và tình trạng thanh toán thực tế của từng tổ chức phát hành.
Phát hành mới “hụt hơi”, mua lại trước hạn ở mức thấp
Áp lực đáo hạn gia tăng trong khi hoạt động huy động vốn qua trái phiếu có dấu hiệu chững lại. Thống kê ghi nhận tổng giá trị phát hành trái phiếu doanh nghiệp trong quý III/2026 đạt 166.000 tỷ đồng, giảm 30,9% so với quý trước. Nguyên nhân chính là phát hành của nhóm bất động sản giảm 55,7% so với quý II.
Dù vậy, tính chung 9 tháng đầu năm 2026, giá trị phát hành mới toàn thị trường đạt 447.900 tỷ đồng, tăng 3,3% so với cùng kỳ. Bất động sản là một trong những động lực tăng trưởng chính, với giá trị phát hành tăng 134,5% so với cùng kỳ năm trước. Song hành với đó, chi phí huy động tiếp tục là một gánh nặng khi lãi suất phát hành bình quân của ngành neo ở mức 11,3%/năm trong tháng 9/2026.
Một số đợt phát hành trong tháng 9 ghi nhận mức coupon ở ngưỡng cao như Lumiere Office phát hành 7.000 tỷ đồng kỳ hạn 4 năm với coupon 10,6%/năm; trong khi Phát triển Bất động sản Hưng Long phát hành 2.000 tỷ đồng kỳ hạn 3 năm với coupon 10%/năm. Mức chi phí vốn này đòi hỏi biên lợi nhuận dự án phải cực kỳ dày dặn mới có thể kham nổi. Tuy nhiên, không nên xem đây là mức lãi suất đại diện cho toàn bộ thị trường, bởi chi phí phát hành thực tế còn phụ thuộc vào kỳ hạn, tài sản bảo đảm, điều khoản trái phiếu và mức độ tín nhiệm của từng doanh nghiệp.
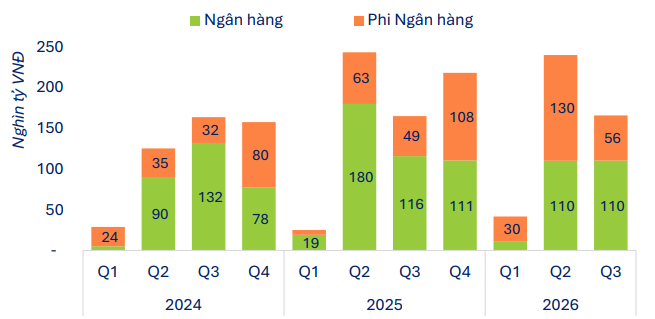
Giá trị phát hành TPDN mới quý III/2026 giảm 30,9% QoQ, trong đó bất động sản giảm 55,7% QoQ. (Nguồn: FiinGroup)
Ở chiều ngược lại, hoạt động mua lại trái phiếu trước hạn của nhóm bất động sản duy trì ở mức thấp. Lũy kế 9 tháng đầu năm 2026, giá trị mua lại trước hạn của ngành đạt 19.700 tỷ đồng, giảm 60,6% so với cùng kỳ. Riêng tháng 9/2026, giá trị mua lại chỉ 170 triệu đồng, rất nhỏ so với quy mô dư nợ khoảng 479.500 tỷ đồng của ngành.
Khi khả năng mua lại trước hạn thu hẹp, doanh nghiệp có ít dư địa hơn để chủ động điều chỉnh lịch thanh toán thông qua việc tất toán sớm các lô trái phiếu. Trong bối cảnh nghĩa vụ đáo hạn tăng, phương án huy động vốn mới, đàm phán gia hạn hoặc cơ cấu lại nợ có thể trở thành những lựa chọn cần cân nhắc, tùy thuộc vào điều kiện pháp lý và sự đồng thuận của các bên liên quan.
Khả năng tạo dòng tiền là "thước đo" sức bền thực sự
Thực tế thị trường cho thấy, áp lực trái phiếu không chỉ nằm ở những con số đáo hạn trên giấy mà nằm ở bài toán chuyển hóa tài sản và hoạt động kinh doanh thành dòng tiền thực tế. Tiến độ bán hàng, khả năng thu tiền theo tiến độ dự án, việc bàn giao sản phẩm cùng năng lực tiếp cận các nguồn vốn tín dụng mới đóng vai trò quan trọng đối với khả năng đáp ứng nghĩa vụ tài chính của doanh nghiệp.
Dữ liệu giao dịch thứ cấp cho thấy thanh khoản trái phiếu bất động sản có cải thiện trong tháng 9/2026. Giá trị giao dịch bình quân của nhóm ngành tăng 21,8% so với tháng trước, lên 4.300 tỷ đồng/ngày.Đây cũng là động lực chính giúp thanh khoản thứ cấp toàn thị trường phục hồi, khi giá trị giao dịch bình quân toàn thị trường đạt 8.000 tỷ đồng/ngày, tăng 13,3% so với tháng trước.
Tuy nhiên, thanh khoản trên thị trường thứ cấp không đồng nghĩa doanh nghiệp phát hành trực tiếp thu được nguồn tiền tương ứng, bởi phần lớn giao dịch là hoạt động chuyển nhượng giữa các nhà đầu tư. Vì vậy, sự cải thiện của thanh khoản thứ cấp chưa đủ để kết luận áp lực dòng tiền của doanh nghiệp đã giảm.
Trong bối cảnh nghĩa vụ thanh toán trái phiếu bất động sản dự kiến tiếp tục tăng trong năm 2027, thị trường cần theo dõi sát kế hoạch trả nợ, tình trạng thực hiện nghĩa vụ của các tổ chức phát hành và khả năng tạo dòng tiền từ hoạt động kinh doanh. Đây sẽ là những yếu tố quan trọng để đánh giá mức độ chịu đựng tài chính của doanh nghiệp, cũng như sự phân hóa rủi ro trên thị trường trái phiếu bất động sản trong thời gian tới.