
 Thích
Thị trường trái phiếu đã qua đáy, nhưng chưa trở lại đúng vai trò
Sau 9 tháng năm 2026, GDP Việt Nam ước tăng 9,01%; riêng quý III tăng 9,95%, theo báo cáo của Bộ trưởng Bộ Tài chính Ngô Văn Tuấn tại Phiên họp Chính phủ thường kỳ tháng 9/2026. Trong bối cảnh nền kinh tế duy trì tốc độ tăng trưởng cao, nhu cầu huy động vốn cũng gia tăng ở cả khu vực công và khu vực doanh nghiệp. Đặc biệt đối với các lĩnh vực có chu kỳ đầu tư dài như hạ tầng giao thông, năng lượng, đô thị, bất động sản và sản xuất.
Theo số liệu của Bộ Tài chính, kế hoạch vay của Chính phủ năm 2026 là 969.796 tỷ đồng, trong đó khối lượng phát hành trái phiếu Chính phủ dự kiến 500.000 tỷ đồng. Đến hết tháng 8/2026, khối lượng trái phiếu Chính phủ đã phát hành đạt 228.900 tỷ đồng, với kỳ hạn bình quân 9,03 năm và lãi suất bình quân 4,15%/năm.
Ở khu vực doanh nghiệp, hoạt động huy động vốn qua trái phiếu tiếp tục duy trì quy mô đáng kể. Theo Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), tính đến ngày 28/8/2026, thị trường ghi nhận 33 đợt phát hành trái phiếu doanh nghiệp trong tháng 8 với tổng giá trị 32.029 tỷ đồng; lũy kế 8 tháng đạt 348.980 tỷ đồng. Ngân hàng tiếp tục là nhóm phát hành lớn nhất, chiếm 54% tổng giá trị, tiếp đến là bất động sản với 39%.
Tuy nhiên, sự phục hồi của các kênh trái phiếu chưa làm thay đổi căn bản cấu trúc cung ứng vốn của nền kinh tế, trong đó tín dụng ngân hàng vẫn giữ vai trò chi phối.
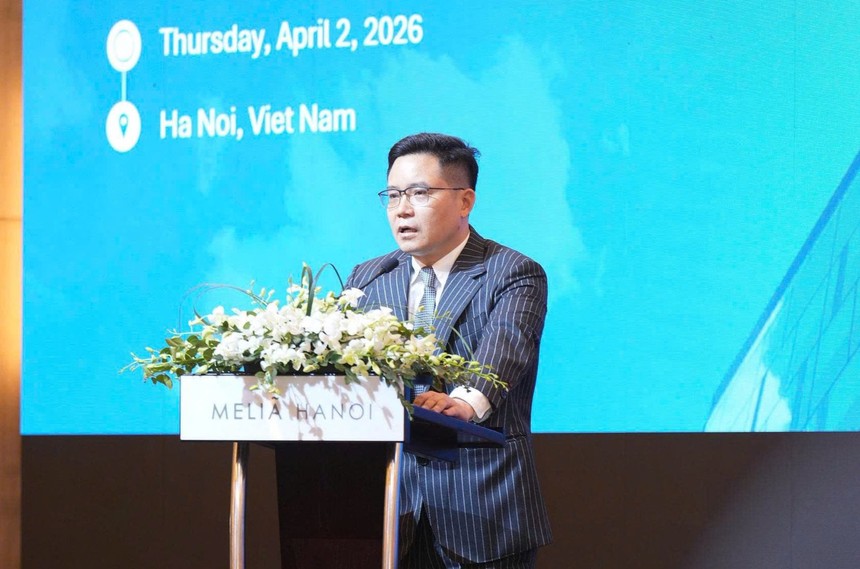
Ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings.
Theo ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, một dự án dài hạn mà phải “nuôi” bằng vốn ngắn hạn luôn tiềm ẩn rủi ro. Điều này cũng đúng với nền kinh tế: Khi nhu cầu vốn dài hạn ngày càng lớn nhưng thị trường trái phiếu chưa phát huy đầy đủ vai trò, áp lực cung ứng vốn sẽ tiếp tục dồn lên hệ thống ngân hàng.
Đây cũng là lý do sự phục hồi của thị trường trái phiếu cần được nhìn rộng hơn những con số phát hành từng tháng.
Thực tế, sau cú sốc năm 2022 và giai đoạn tái cấu trúc kéo dài trong các năm 2023 - 2024, thị trường trái phiếu doanh nghiệp đã có những tín hiệu tích cực. Theo dữ liệu cập nhật đến tháng 8/2026 của FiinRatings, tỷ lệ chậm trả trong 12 tháng gần nhất giảm xuống khoảng 0,24%; giá trị chậm trả mới phát sinh trong tháng ở mức khoảng 300 tỷ đồng. Tuy vậy, áp lực đáo hạn vẫn còn khi khoảng 253.000 tỷ đồng trái phiếu sẽ đến hạn trong 12 tháng, từ tháng 9/2026 đến tháng 8/2027.
Những diễn biến này cho thấy thị trường đã đi qua giai đoạn căng thẳng nhất về thanh khoản, nhưng việc vượt qua đáy chưa đồng nghĩa trái phiếu đã trở lại đầy đủ chức năng của một kênh cung ứng vốn trung và dài hạn.
Theo ông Nguyễn Quang Thuân, một vấn đề đáng lưu ý hiện nay nằm ở cơ chế xác định lãi suất trái phiếu doanh nghiệp. Một tỷ lệ đáng kể trái phiếu đang áp dụng lãi suất thả nổi, phổ biến là neo theo lãi suất tiền gửi của các ngân hàng lớn. Điều này khiến chi phí vốn của doanh nghiệp phát hành vẫn chịu ảnh hưởng trực tiếp từ biến động lãi suất ngân hàng.
 Ông Nguyễn Quang Thuân - Chủ tịch FiinGroup và FiinRatings
Vấn đề này càng đáng lưu ý với các dự án hạ tầng, năng lượng và bất động sản có thời gian đầu tư, khai thác kéo dài 10 - 20 năm. Khi thiếu một đường cong lãi suất dài hạn đủ tin cậy, doanh nghiệp khó xác định ổn định chi phí vốn và đánh giá hiệu quả tài chính của dự án.
"Nếu chi phí vốn tăng, thời gian hoàn vốn của một dự án dự kiến 15 năm có thể kéo dài lên 20 - 25 năm, từ đó ảnh hưởng trực tiếp đến hiệu quả đầu tư và quyết định phân bổ vốn", ông Thuân lưu ý.Chủ tịch FiinGroup và FiinRatings,
Từ góc độ này, ông Nguyễn Quang Thuân nhấn mạnh vai trò của thị trường trái phiếu Chính phủ trong việc hình thành đường cong lãi suất chuẩn cho toàn bộ thị trường vốn. Đây là cơ sở để định giá các công cụ nợ có mức độ rủi ro khác nhau, từ trái phiếu ngân hàng, trái phiếu doanh nghiệp đến các khoản vốn cho hạ tầng và bất động sản.
"Thị trường trái phiếu Chính phủ trong nước và quốc tế là một cấu phần rất quan trọng của thị trường vốn, đặc biệt trong việc hình thành đường cong lãi suất. Rất khó để định giá trái phiếu doanh nghiệp, thậm chí trái phiếu ngân hàng hay thị trường nợ nói chung, nếu không có một mức lãi suất tham chiếu chuẩn từ trái phiếu Chính phủ, bằng nội tệ hoặc ngoại tệ, theo từng kỳ hạn. Vì vậy, trái phiếu Chính phủ như một "ngọn hải đăng cho thị trường vốn", ông Nguyễn Quang Thuân chia sẻ.
Khi đường cong lợi suất dài hạn chưa đủ hoàn chỉnh, việc định giá vốn của doanh nghiệp vẫn phụ thuộc nhiều vào mặt bằng lãi suất ngân hàng. Điều này hạn chế khả năng hình thành một cơ chế định giá vốn dài hạn độc lập, đồng thời làm giảm vai trò của thị trường trái phiếu trong việc chia sẻ áp lực cung ứng vốn với hệ thống ngân hàng.
Khôi phục trái phiếu phải đi cùng tái thiết cấu trúc thị trường
Sau giai đoạn tập trung xử lý các vấn đề thanh khoản và nghĩa vụ nợ, thị trường trái phiếu doanh nghiệp đang chuyển dần sang yêu cầu hoàn thiện nền tảng phát triển dài hạn.
Một thay đổi đáng chú ý là Nghị định 200/2026/NĐ-CP, có hiệu lực từ ngày 5/6/2026, thay thế các Nghị định 153/2020/NĐ-CP, 65/2022/NĐ-CP và 08/2023/NĐ-CP trước đây về phát hành, giao dịch trái phiếu doanh nghiệp riêng lẻ. Quy định mới tiếp tục tăng yêu cầu đối với mục đích sử dụng vốn, quản lý dòng tiền huy động, công bố thông tin, xếp hạng tín nhiệm và điều kiện phân phối trái phiếu cho nhà đầu tư cá nhân chuyên nghiệp.
Khả năng huy động vốn qua các kênh trái phiếu ngoài phát hành riêng lẻ cũng được cải thiện. Theo Bộ Tài chính, trong 7 tháng đầu năm 2026, giá trị huy động qua chào bán trái phiếu ra công chúng, trái phiếu quốc tế và trái phiếu chuyển đổi đạt 52,15 nghìn tỷ đồng, tăng 160,64% so với cùng kỳ năm trước.
Theo Chủ tịch FiinGroup và FiinRatings Nguyễn Quang Thuân, quá trình phát triển thị trường trong giai đoạn tới cần được đặt trong một cấu trúc đồng bộ hơn. Chính sách thời gian gần đây đã chuyển từ việc chủ yếu tập trung vào phía doanh nghiệp phát hành sang quan tâm nhiều hơn đến toàn bộ quá trình vận hành của thị trường.
Vì vậy, ngoài việc quan tấm đến quy mô phát hành, cần chú ý hơn đến chất lượng của thị trường. Trong đó, cần cải thiện chất lượng hàng hóa, mức độ minh bạch, khả năng định giá rủi ro và cơ cấu nhà đầu tư.
Một yêu cầu quan trọng là tiếp tục mở rộng cơ sở nhà đầu tư dài hạn, đặc biệt là các quỹ và nhà đầu tư tổ chức. Ông Nguyễn Quang Thuân cho biết, các định chế quốc tế mà FiinGroup làm việc quan tâm tới nhiều loại tài sản tại Việt Nam, trong đó có trái phiếu Chính phủ, trái phiếu doanh nghiệp và các sản phẩm thu nhập cố định.
"Để thu hút nhóm nhà đầu tư này, thị trường cần có hệ thống lãi suất tham chiếu đủ rõ, cơ chế định giá rủi ro đáng tin cậy và chất lượng tín nhiệm có khả năng so sánh với các thị trường khác", theo lãnh đạo FiinGroup và FiinRatings.
 Ông Nguyễn Quang Thuân - Chủ tịch FiinGroup và FiinRatings
Trong bối cảnh đó, xếp hạng tín nhiệm quốc gia có ảnh hưởng trực tiếp đến khả năng tiếp cận vốn quốc tế và chi phí vốn của nền kinh tế.
Ngày 2/10/2026 vừa qua, Chính phủ ban hành Quyết định 1919/QĐ-TTg sửa đổi Đề án cải thiện xếp hạng tín nhiệm quốc gia. Mục tiêu đến năm 2030 là đưa xếp hạng tín nhiệm quốc gia lên mức đầu tư, tương ứng từ Baa3 đối với Moody’s hoặc BBB- đối với S&P và Fitch trở lên.
Hiện S&P Global Ratings duy trì xếp hạng tín nhiệm quốc gia của Việt Nam ở mức BB+ với triển vọng ổn định. Moody’s duy trì Việt Nam ở mức Ba2 và đã nâng triển vọng từ ổn định lên tích cực.
Theo ông Nguyễn Quang Thuân, xếp hạng tín nhiệm mang tính so sánh tương đối giữa các quốc gia. Việc cải thiện vị trí trên thang xếp hạng có ý nghĩa đối với khả năng tiếp cận nguồn vốn quốc tế và mức độ hấp dẫn của thị trường trong mắt nhà đầu tư.
Mục tiêu nâng xếp hạng tín nhiệm quốc gia cũng gắn với yêu cầu giảm chi phí huy động vốn và mức rủi ro tín dụng quốc gia. Đây là cơ sở quan trọng để Chính phủ và doanh nghiệp tiếp cận nguồn vốn quốc tế với điều kiện thuận lợi hơn.
"Trong thực tế, xếp hạng tín nhiệm quốc gia là một tham chiếu quan trọng khi nhà đầu tư quốc tế đánh giá rủi ro và định giá các khoản vốn của doanh nghiệp trong nước. Rủi ro quốc gia thường được xem xét cùng với rủi ro riêng của doanh nghiệp, ngành và dự án.
Do đó, cải thiện xếp hạng tín nhiệm quốc gia, hoàn thiện đường cong lợi suất trái phiếu Chính phủ và mở rộng cơ sở nhà đầu tư có quan hệ trực tiếp với nhau trong quá trình phát triển thị trường vốn dài hạn", ông Nguyễn Quang Thuân nêu.
 Ông Nguyễn Quang Thuân - Chủ tịch FiinGroup và FiinRatings
Bên cạnh các sản phẩm truyền thống, trái phiếu xanh cũng đang cho thấy khả năng mở rộng nguồn vốn dài hạn.
Ông Nguyễn Quang Thuân cho rằng đây không còn là câu chuyện của tương lai, bởi thị trường đã xuất hiện các giao dịch thực tế. FiinRatings đã tham gia xác nhận một số giao dịch trái phiếu xanh trong những năm gần đây. Nhóm nhà đầu tư tham gia chủ yếu là các định chế tài chính, công ty bảo hiểm, quỹ trái phiếu và đặc biệt là các doanh nghiệp bảo hiểm nhân thọ.
Điểm đáng chú ý của các giao dịch này nằm ở khả năng huy động nguồn vốn có kỳ hạn dài, phù hợp hơn với thời gian tạo dòng tiền của dự án. Với các dự án năng lượng, hạ tầng hoặc công trình xanh có thời gian khai thác dài, nguồn vốn có kỳ hạn tương ứng giúp doanh nghiệp chủ động hơn trong quản trị dòng tiền và giảm rủi ro tái cấp vốn.
Đây cũng là yêu cầu đối với thị trường trái phiếu nói chung: nguồn vốn dài hạn cần được phân bổ cho các tài sản dài hạn, trong khi mức lãi suất và điều kiện phát hành phải phản ánh đúng mức độ rủi ro của doanh nghiệp và dự án.
"Việc chuẩn bị các điều kiện để tiếp cận và đa dạng hóa nguồn vốn là một quá trình dài. Doanh nghiệp cần chủ động xây dựng nhiều kênh huy động, kéo dài kỳ hạn vốn và giảm mức độ phụ thuộc vào tín dụng ngân hàng", theo ông Nguyễn Quang Thuân.