
 Thích
Quỹ đầu tư rút ròng quý thứ bảy liên tiếp
Theo báo cáo hoạt động các quỹ đầu tư tại Việt Nam tháng 9/2026 do FiinGroup công bố mới đây, các quỹ đầu tư tiếp tục chịu áp lực rút vốn trong quý III, cùng với sự phân hóa về hiệu suất đầu tư và những thay đổi trong chiến lược phân bổ tài sản.
Cụ thể, trong quý III/2026, các quỹ đầu tư bị rút ròng khoảng 8.600 tỷ đồng, tập trung chủ yếu ở nhóm quỹ đóng. Đây là quý thứ bảy liên tiếp dòng vốn ở trạng thái rút ròng, đưa tổng giá trị rút ròng lũy kế từ đầu năm 2025 đến hết tháng 9/2026 lên hơn 65.400 tỷ đồng. Riêng 9 tháng đầu năm 2026, giá trị rút ròng đạt gần 31.700 tỷ đồng, tăng 34,2% so với cùng kỳ năm trước.
Cùng với áp lực rút vốn kéo dài, hiệu suất đầu tư giữa các nhóm quỹ cũng có sự phân hóa rõ rệt. Theo FiinGroup, trong 9 tháng đầu năm 2026, các quỹ trái phiếu duy trì hiệu suất dương, trong khi nhóm quỹ cổ phiếu và quỹ cân bằng ghi nhận hiệu suất âm. Kết quả này cho thấy sự khác biệt về hiệu quả đầu tư giữa các loại hình quỹ trong bối cảnh thị trường biến động.
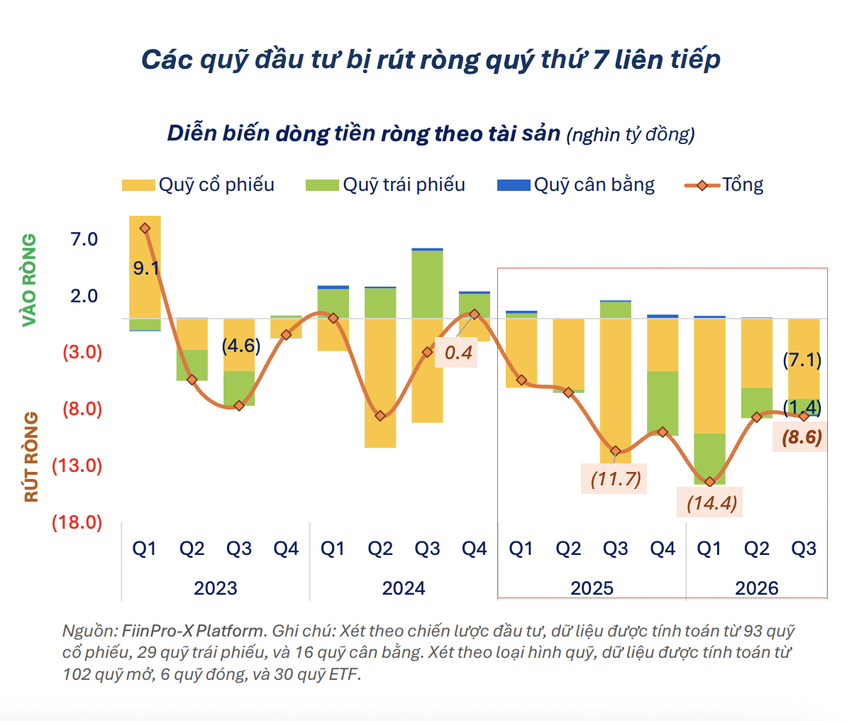
Trong quý III/2026, các quỹ đầu tư bị rút ròng khoảng 8.600 tỷ đồng. (Nguồn: Báo cáo hoạt động các quỹ đầu tư tại Việt Nam tháng 9/2026 - FiinGroup)
Đáng chú ý, các quỹ mở cổ phiếu có xu hướng gia tăng tỷ trọng tiền trong danh mục. Theo FiinGroup, sau khi đẩy mạnh giải ngân trong tháng 8, có 24/37 quỹ mở cổ phiếu tăng tỷ trọng tiền trong tháng 9, so với 16/37 quỹ của tháng trước.
Xu hướng này xuất hiện tại nhiều quỹ có quy mô tài sản lớn. Cụ thể, Quỹ Đầu tư Chứng khoán Năng động DC (DCDS) tăng tỷ trọng tiền từ 9,1% lên 15,5%; Quỹ Đầu tư Tăng trưởng Dài hạn Việt Nam (VLGF) tăng từ 10% lên 11,9%; Quỹ Đầu tư Cổ phiếu ESG Eastspring Investments Việt Nam (EVESG) tăng từ 3,2% lên 5%. Trong đó, VLGF do Công ty Quản lý quỹ SSI (SSIAM) quản lý đã tăng tỷ trọng tiền trong ba tháng liên tiếp. FiinGroup nhận định, diễn biến này cho thấy các nhà quản lý quỹ gia tăng mức độ thận trọng khi thị trường chứng khoán duy trì xu hướng giảm.
Hoạt động mua bán cổ phiếu của các quỹ trong tháng 9 cũng ghi nhận những thay đổi đáng chú ý. Theo FiinGroup, các giao dịch mua bán ròng nổi bật chịu tác động chủ yếu từ hoạt động cơ cấu danh mục của các quỹ hoán đổi danh mục (ETF).
Trong đó, VPB dẫn đầu danh sách cổ phiếu được mua ròng nhiều nhất, tiếp đến là MBB, ACB và HDB. Ở chiều ngược lại, các cổ phiếu chứng khoán như VIX, VND và VCI thuộc nhóm bị bán ròng mạnh.
Những diễn biến này đáng chú ý khi thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026. Trong bối cảnh đó, ngoài thúc đẩy thu hút dòng vốn quốc tế, bài toán đặt ra còn còn là giữ chân nguồn vốn dài hạn và mở rộng sự tham gia của các nhà đầu tư tổ chức.
Từ nâng hạng thị trường đến phát triển nguồn vốn dài hạn qua các quỹ
Việc nâng hạng thị trường chứng khoán mở ra cơ hội thu hút dòng vốn từ các quỹ đầu tư quốc tế, nhưng không đồng nghĩa dòng vốn này sẽ được giải ngân ngay. Theo FTSE Russell, việc đưa cổ phiếu Việt Nam vào các bộ chỉ số toàn cầu được thực hiện theo bốn giai đoạn, từ tháng 9/2026 đến tháng 9/2027. Vì vậy, tác động của việc nâng hạng đối với dòng vốn cần được nhìn nhận theo lộ trình, chứ không thể kỳ vọng dòng tiền sẽ lập tức gia tăng.
Ở góc độ phát triển thị trường vốn, ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings, cho rằng bên cạnh những tiến bộ của thị trường cổ phiếu, trong đó có việc nâng hạng theo FTSE Russell, Việt Nam cần quan tâm hơn đến phát triển thị trường vốn nợ, bao gồm trái phiếu doanh nghiệp và các sản phẩm đầu tư có thu nhập cố định.
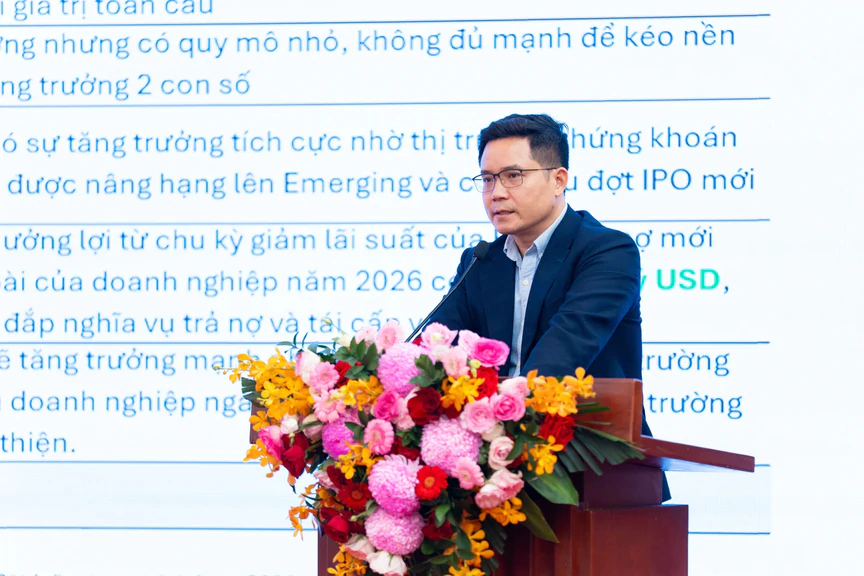
Ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings. (Ảnh: Nhà Đầu tư)
Theo ông Thuân, các định chế tài chính quốc tế đang tìm hiểu cơ hội đầu tư tại Việt Nam, trong đó có quỹ tương hỗ, quỹ đầu tư của chính phủ các nước và quỹ hưu trí, thường quan tâm đến nhiều kênh đầu tư. Ngoài cổ phiếu và các đợt phát hành cổ phiếu lần đầu ra công chúng (IPO), họ còn tìm kiếm cơ hội ở trái phiếu, chứng chỉ tiền gửi và các sản phẩm tài chính khác.
Trong bối cảnh đó, Chủ tịch FiinGroup và FiinRatings đặc biệt nhấn mạnh yêu cầu cải thiện xếp hạng tín nhiệm quốc gia.
"Đây là yếu tố quan trọng để giảm chi phí huy động vốn của Chính phủ và doanh nghiệp Việt Nam trên thị trường quốc tế, đồng thời tạo thuận lợi cho việc thu hút nguồn vốn dài hạn", ông Thuân chia sẻ.
Bên cạnh đó, ông Nguyễn Quang Thuân đề xuất phát triển mô hình quỹ bảo lãnh trái phiếu và chuẩn hóa hoạt động định giá trái phiếu. Thông qua đó, góp phần hoàn thiện cấu trúc thị trường vốn nợ, mở rộng cơ sở nhà đầu tư tổ chức và nâng cao khả năng huy động vốn dài hạn cho nền kinh tế.
Về mặt chính sách, việc phát triển nguồn vốn dài hạn trong nước thông qua các quỹ đầu tư và nhà đầu tư tổ chức cũng là một định hướng quan trọng. Nội dung này được cụ thể hóa tại Đề án Tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán đến năm 2030, được Bộ Tài chính phê duyệt theo Quyết định số 3168/QĐ-BTC ngày 12/9/2025.
Theo Đề án, đến năm 2030, Việt Nam phấn đấu có 500 quỹ đầu tư chứng khoán, tổng giá trị tài sản ròng của các quỹ đạt 5% GDP và 2,5 triệu nhà đầu tư nắm giữ chứng chỉ quỹ. Đồng thời, nhà đầu tư tổ chức và nhà đầu tư nước ngoài được đặt mục tiêu chiếm khoảng 30% khối lượng giao dịch chứng khoán, với định hướng tiếp tục tăng tỷ trọng trong những năm tiếp theo.
Tuy nhiên, để đạt được những mục tiêu này, ngành quỹ cần có bước phát triển mạnh mẽ hơn về quy mô tài sản, số lượng nhà đầu tư và khả năng thu hút nguồn vốn dài hạn.
Bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước, Dragon Capital Việt Nam chỉ ra sự chênh lệch lớn giữa nguồn tiền gửi ngân hàng và quy mô ngành quỹ đầu tư.
Theo đó, đến cuối năm 2025, tiền gửi ngân hàng tại Việt Nam đạt khoảng 16,5 triệu tỷ đồng, tương đương 128,5% GDP. Trong khi đó, tổng tài sản ròng của các quỹ đầu tư theo phạm vi thống kê được bà sử dụng chỉ khoảng 99.000 tỷ đồng, tương đương 0,8% GDP. Quy mô quỹ hưu trí bổ sung tự nguyện còn khiêm tốn hơn, với khoảng 2.210 tỷ đồng và hơn 28.500 người tham gia.
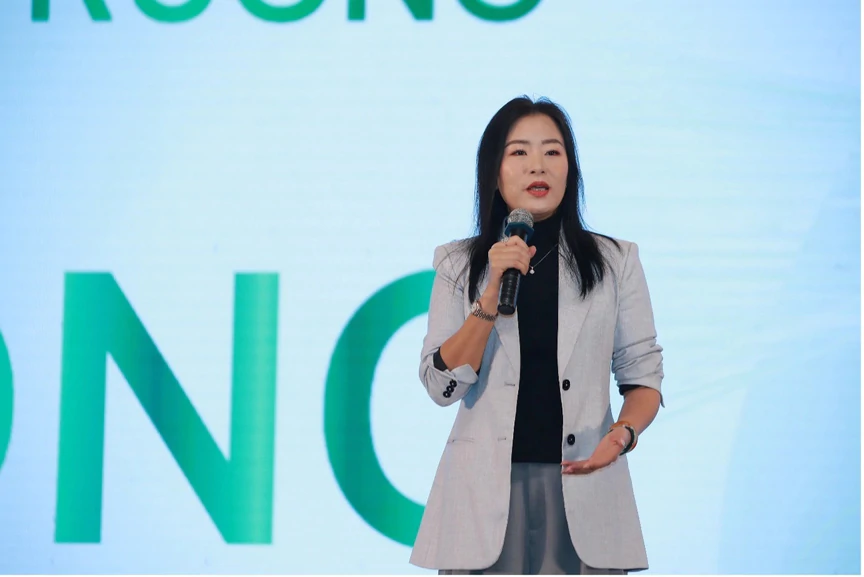
Bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước, Dragon Capital Việt Nam. (Ảnh: DC Talks)
So với các thị trường trong khu vực, tỷ lệ tài sản quỹ đầu tư trên GDP của Việt Nam cũng thấp hơn đáng kể so với mức 22,5% của Ấn Độ và 34,1% của Thái Lan.
Theo tính toán của Dragon Capital, để đạt mục tiêu quy mô tài sản ròng ngành quỹ bằng 5% GDP vào năm 2030, tài sản quản lý của toàn ngành cần tăng khoảng 10 lần. Với kịch bản giả định được doanh nghiệp xây dựng, tốc độ tăng trưởng kép cần thiết trong bốn năm tiếp theo có thể lên tới khoảng 80% mỗi năm.
Đây là mức tăng trưởng rất cao, cho thấy yêu cầu phải có những giải pháp đủ mạnh để mở rộng khả năng tiếp cận sản phẩm quỹ và khuyến khích người dân đầu tư dài hạn.
Từ thực tế này, Giám đốc Quản lý tài sản, Khối trong nước, Dragon Capital Việt Nam đề xuất ba nhóm giải pháp nhằm phát triển ngành quỹ:
Trước hết, cần nghiên cứu ưu đãi thuế thu nhập cá nhân đối với các khoản đầu tư vào quỹ mở được nắm giữ tối thiểu 5 năm, qua đó khuyến khích nhà đầu tư duy trì kế hoạch tích lũy dài hạn.
Thứ hai, mở rộng mạng lưới phân phối sản phẩm quỹ thông qua hệ thống ngân hàng thương mại, đồng thời hoàn thiện cơ chế để ngân hàng và đội ngũ tư vấn có thể tham gia giới thiệu, phân phối sản phẩm quỹ theo quy định. Với mạng lưới khách hàng lớn, hệ thống ngân hàng được kỳ vọng góp phần đưa các sản phẩm đầu tư chuyên nghiệp đến gần hơn với người dân.
Thứ ba, tăng cường giáo dục tài chính, trong đó có đề xuất đưa kiến thức quản lý tài chính cá nhân vào chương trình trung học phổ thông và đẩy mạnh phổ cập kiến thức đầu tư trên các nền tảng số. Hiệu quả giáo dục tài chính cần được đánh giá qua số lượng chương trình triển khai và những chuyển biến thực chất trong hành vi đầu tư, đặc biệt là khả năng duy trì kế hoạch tích lũy và đầu tư định kỳ của người dân.
Trong bối cảnh dòng vốn liên tục rút khỏi các quỹ, việc phát triển ngành quỹ đòi hỏi nâng cao chất lượng quản lý, hiệu quả đầu tư và củng cố niềm tin của nhà đầu tư. Cùng với cơ hội thu hút vốn ngoại sau nâng hạng, phát triển nguồn vốn dài hạn trong nước thông qua các quỹ và nhà đầu tư tổ chức sẽ góp phần tạo nền tảng ổn định cho thị trường chứng khoán Việt Nam.