Bài 1: Thị trường bất động sản hiện đang đứng ở đâu trong hành trình phục hồi?

 Thích
Từ nhịp sôi động của năm 2025, thị trường bất động sản bước vào năm 2026 với những khoảng lặng rõ nét. Song, những chuyển động tích cực từ nguồn cung mới từng bước trở lại, các dự án tồn đọng được tháo gỡ, hành lang pháp lý tiếp tục hoàn thiện, dữ liệu thị trường ngày càng minh bạch và dòng vốn doanh nghiệp được tái cấu trúc, phân bổ về những dự án có khả năng triển khai đang mở ra niềm tin về một nhịp phục hồi mới - thực chất hơn, chọn lọc hơn và bền vững hơn.
❃ ❃ ❃
9:1 - đó là tỷ lệ cạnh tranh để một khách hàng có thể chốt được một căn hộ tại một dự án ở TP.HCM trong đợt mở bán vào cuối tháng 8/2025. Nói cách khác, cứ 9 người cùng nhắm đến một sản phẩm thì chỉ một người có cơ hội xuống tiền.
Trước đó, chỉ khoảng 2 tuần kể từ khi khai trương nhà mẫu đến ngày mở bán, dự án này đã thu hút hơn 30.000 lượt quan tâm và 9.500 booking. Đến ngày mở bán, gần 2.000 khách hàng có mặt trực tiếp, hơn 7.000 người theo dõi trực tuyến. Trong một đợt mở bán, toàn bộ 1.027 sản phẩm trong giỏ hàng giai đoạn đầu của dự án được thông báo rằng đã "sold out". Không khí sôi động tại sự kiện thậm chí được báo chí ưu ái gọi là màn "mở màn mãn nhãn" của mùa giao dịch bất động sản nửa cuối năm 2025.
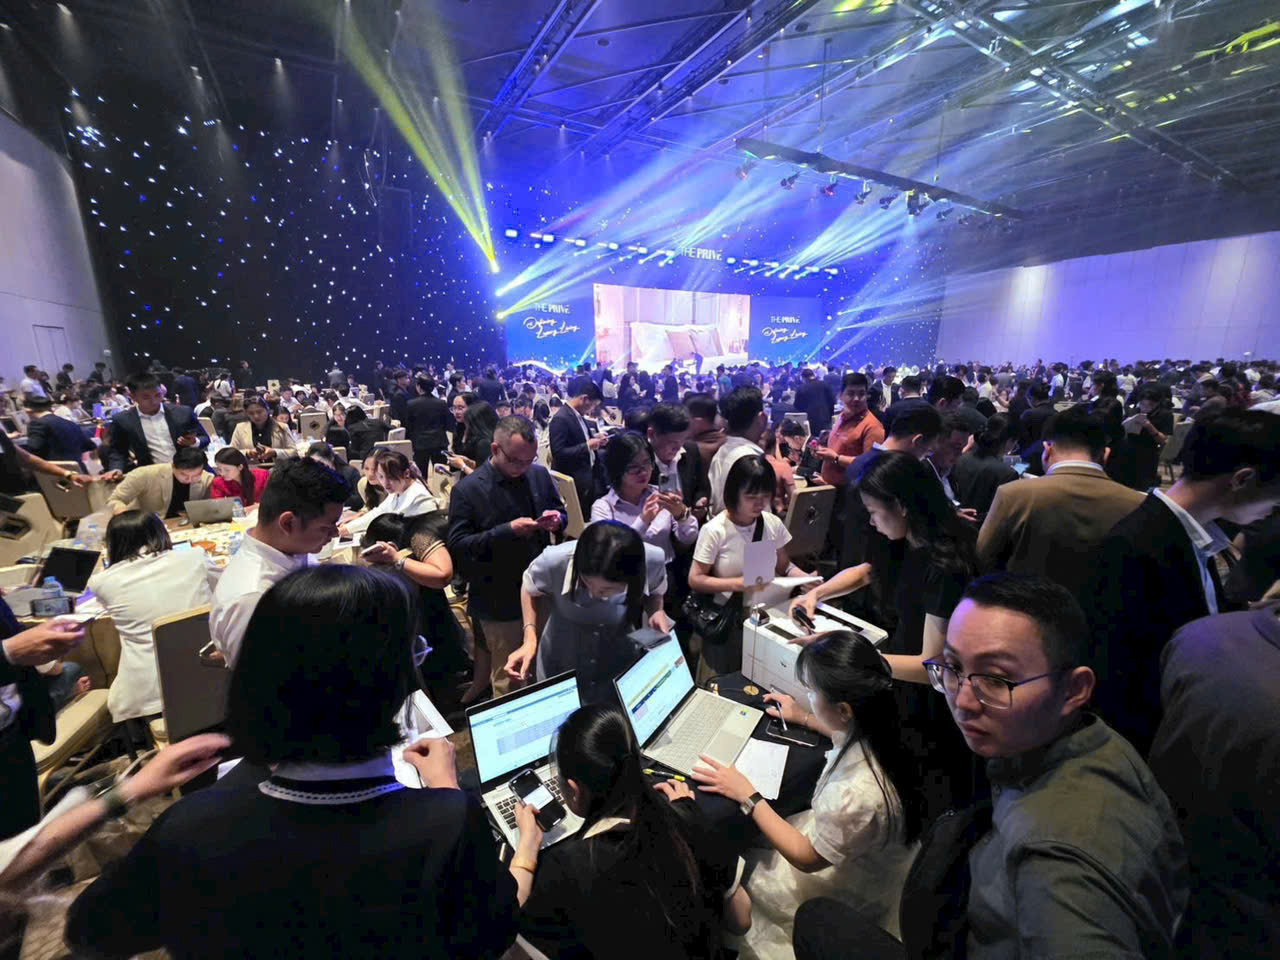
Không khí sôi động tại một sự kiện mở bán nửa cuối năm 2025. (Ảnh minh hoạ)
Không chỉ riêng TP.HCM, tại Hà Nội, thị trường cũng chẳng kém phần náo nhiệt. Trong tháng 7 và tháng 8/2025, thị trường ghi nhận làn sóng mở bán rầm rộ của 19 dự án, cung cấp khoảng 12.000 căn hộ cao tầng và 6.000 căn thấp tầng từ các chủ đầu tư. Đáng chú ý, dù giá căn hộ cao tầng phổ biến ở mức 70 - 90 triệu đồng/m2, thậm chí có dự án lên tới gần 200 triệu đồng/m2, các dự án mới vẫn đạt tỷ lệ hấp thụ từ 75% trở lên, bất chấp tâm lý e ngại trước tháng Ngâu.
"Thú thật, vào những ngày nửa cuối năm như thế này, doanh nghiệp, môi giới, nhà đầu tư… tất cả những ai tham gia vào thị trường này đều rất bận", chị Nguyễn Hoài An, một nhà đầu tư kiêm môi giới bất động sản tại Hà Nội và các khu vực lân cận chia sẻ với Reatimes.
Lịch trình của môi giới này vào thời điểm đó gần như kín đặc khi liên tục phải tham gia các dự án mới được chủ đầu tư "bung hàng", đón tiếp khách hàng cũ và mới, hoàn tất những giao dịch cuối năm, đồng thời tự mình khảo sát, lựa chọn những sản phẩm tiềm năng để đưa vào "giỏ hàng" cá nhân.
Câu chuyện "chạy đua" không ngừng nghỉ của chị Nguyễn Hoài An và rất nhiều nhà đầu tư, môi giới khác tại các đợt mở bán rầm rộ và ra mắt dự án trải dọc đất nước của các doanh nghiệp chính là lát cắt rõ ràng nhất phản ánh thực tế rằng trong năm 2025 vừa qua, thị trường bất động sản đã hoạt động vô cùng sôi động, bất chấp những nhiễu động từ kinh tế thế giới hay những lo ngại về về thay đổi chính sách vĩ mô. Khi người mua tin rằng cơ hội đang mở ra, quyết định xuống tiền thường được đưa ra nhanh hơn; khi doanh nghiệp nhìn thấy khả năng hấp thụ, họ cũng mạnh dạn đưa thêm sản phẩm ra thị trường. Một sản phẩm tốt có thể tạo ra dòng người quan tâm rất lớn và khoảng cách từ "xem hàng" đến "xuống tiền" đôi khi được rút ngắn chỉ trong vài ngày.
Bước sang năm 2026, từ chỗ chủ động đẩy nhanh tiến độ mở bán để tận dụng sức cầu, các doanh nghiệp đang thận trọng hơn trong việc lựa chọn thời điểm và quy mô đưa hàng ra thị trường. (Ảnh minh hoạ: Bùi Văn Doanh)
Nhưng nếu coi 2025 là cuộc đua xem ai xuống tiền trước, thì chỉ chưa đầy 1 năm sau, thị trường bất ngờ chứng kiến cú đảo chiều có phần hơi... "chóng mặt". Bước sang năm 2026, từ chỗ chủ động đẩy nhanh tiến độ mở bán để tận dụng sức cầu, các doanh nghiệp đang thận trọng hơn trong việc lựa chọn thời điểm và quy mô đưa hàng ra thị trường. Ngay cả những dự án đã hoàn tất thủ tục pháp lý, đáp ứng đầy đủ điều kiện mở bán cũng được một số chủ đầu tư chủ động điều chỉnh, lùi thời điểm ra mắt.
Tại dự án The Grand Hồ Tràm do Công ty TNHH Dự án Hồ Tràm (HTP) phát triển, thuộc sở hữu của Lodgis Hospitality Holdings - liên doanh giữa quỹ đầu tư Warburg Pincus và Tập đoàn VinaCapital, đã quyết định lùi kế hoạch mở bán từ tháng 8 sang thời điểm phù hợp hơn khi điều kiện thị trường thuận lợi. Tương tự, Tập đoàn Blue Marq cũng điều chỉnh kế hoạch kinh doanh, dời thời điểm mở bán phần còn lại của dự án Gem Sky tại Long Thành (Đồng Nai) sang năm 2027.
Những trường hợp trên chỉ là một phần nhỏ trong bức tranh lớn về số các doanh nghiệp và dự án đang phải điều chỉnh kế hoạch kinh doanh trước sự thay đổi của sức cầu. Ông Bùi Văn Doanh, Viện trưởng Viện Nghiên cứu Bất động sản Việt Nam (VIRES) nhìn nhận, khi sức mua chưa đủ mạnh, việc đẩy nhanh nguồn cung có thể khiến thời gian hấp thụ kéo dài, đồng thời làm gia tăng chi phí vốn và áp lực lên dòng tiền. Trong khi đó, lãi suất, khả năng huy động vốn, lượng hàng tồn kho và yêu cầu cân đối tài chính vẫn buộc doanh nghiệp phải thận trọng trong từng quyết định. Bởi vậy, thay vì chạy đua về tốc độ, doanh nghiệp có xu hướng ưu tiên lựa chọn kỹ hơn về thời điểm, quy mô và cơ cấu sản phẩm trước khi mở bán hoặc đẩy mạnh triển khai dự án.
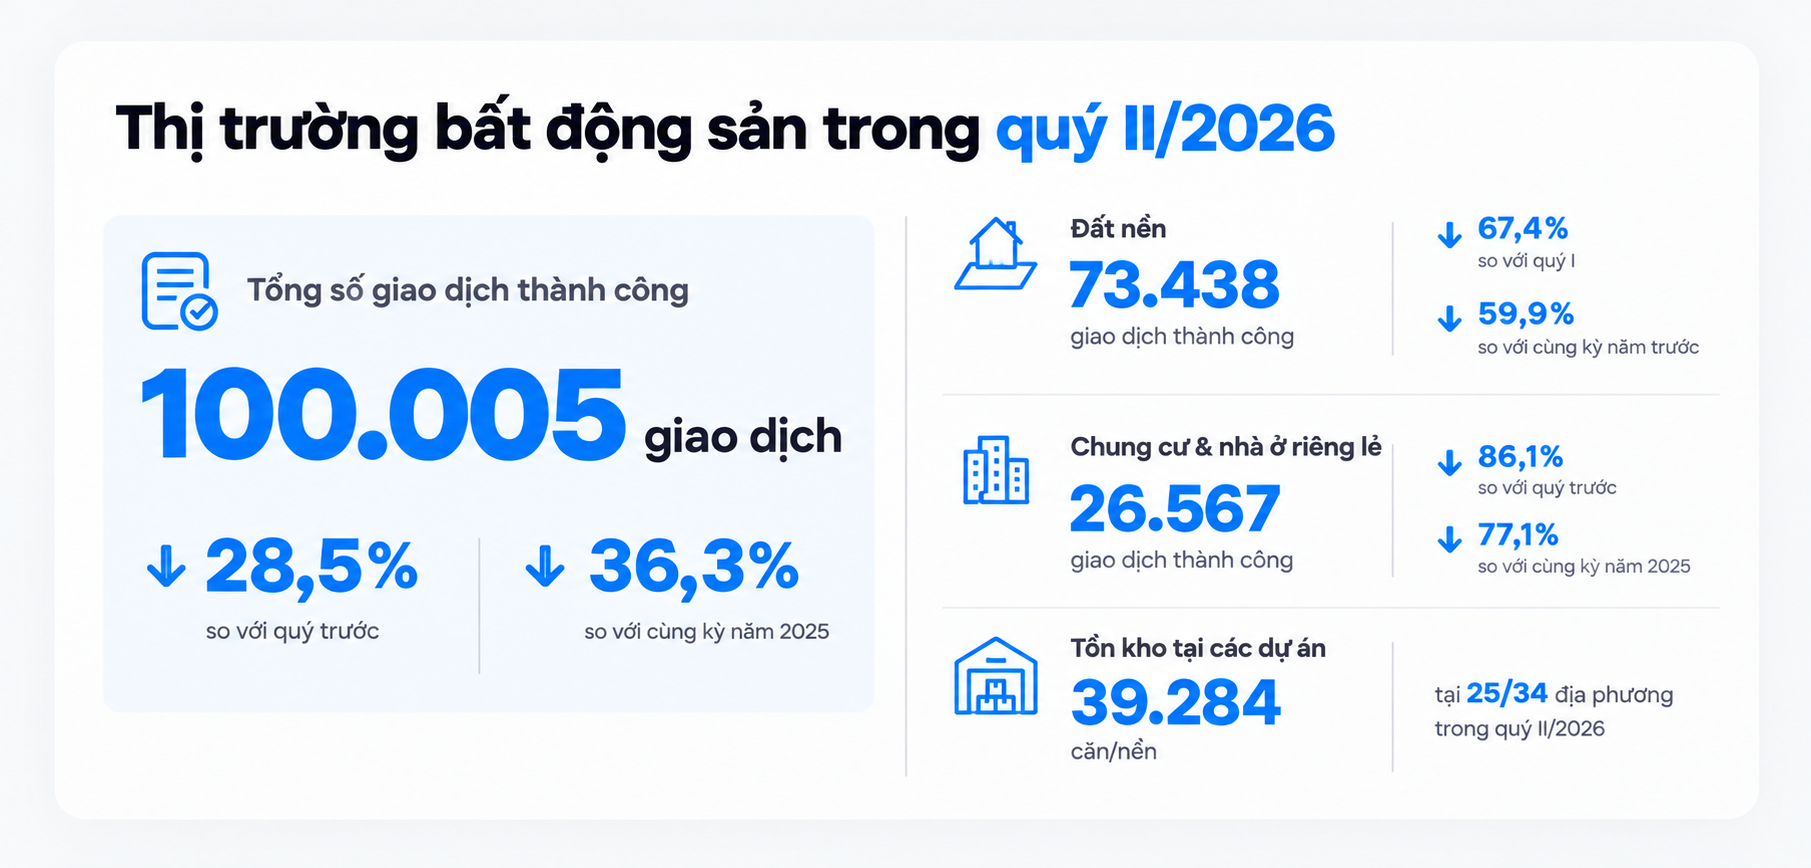
Sự trầm lắng của thị trường cũng được phản ánh khá rõ qua các chỉ số giao dịch và mức độ hấp thụ của toàn thị trường. Theo báo cáo của Bộ Xây dựng, trong quý II/2026, toàn thị trường ghi nhận 100.005 giao dịch bất động sản thành công, giảm 28,5% so với quý trước và giảm 36,3% so với cùng kỳ năm 2025. Sự suy giảm thể hiện rõ nhất ở phân khúc đất nền với 73.438 giao dịch thành công, chỉ bằng 67,4% quý I và 59,9% so với cùng kỳ năm trước. Đối với chung cư và nhà ở riêng lẻ, lượng giao dịch đạt 26.567 căn, giảm còn 86,1% so với quý trước và 77,1% so với cùng kỳ năm 2025. Trong khi đó, tồn kho tại các dự án được báo cáo ở 25/34 địa phương trong quý II tăng lên khoảng 39.284 căn/nền.
Trên thị trường thứ cấp, áp lực thanh khoản cũng ngày càng bộc lộ rõ qua lượng thông tin rao bán "cắt lỗ". Không khó để bắt gặp những trường hợp chấp nhận giảm giá từ 100 - 200 triệu đồng/căn hộ, thậm chí mức giảm đã lên tới 300 - 500 triệu đồng/căn, nhưng vẫn khó tìm được người mua. Đáng chú ý, tình trạng này được ghi nhận ngay cả tại một số dự án được đánh giá tốt ở các đô thị lớn. Ở các thị trường tỉnh, áp lực còn rõ nét hơn khi một số khu vực rơi vào trạng thái giao dịch gần như đình trệ, đặc biệt với những sản phẩm mang tính đầu cơ cao như đất nền.
Cùng với việc "đạp phanh" ở khâu đưa hàng ra thị trường, bài toán dòng tiền cũng đang khiến nhiều doanh nghiệp phải ngồi xuống tính toán lại chiến lược đầu tư. Thay vì mở rộng bằng mọi giá, ưu tiên lúc này là bảo toàn nguồn lực, hoàn thiện những dự án có khả năng tạo doanh thu và rút ngắn thời gian thu hồi vốn.
Trao đổi với Reatimes, một doanh nghiệp bất động sản tại Hà Nội cho rằng họ đã chủ động giãn kế hoạch triển khai các dự án mới, tập trung nguồn lực hoàn thiện những dự án đang xây dựng để sớm bàn giao và thu hồi vốn. Với tốc độ hấp thụ hiện nay, tiếp tục rót vốn vào những quỹ đất chưa thể đưa sản phẩm ra thị trường đồng nghĩa với việc vốn bị "giam" lâu hơn và áp lực tài chính tiếp tục gia tăng.
"Hiện chúng tôi ưu tiên thu hồi vốn hơn mở rộng đầu tư. Lãi vay cao, tốc độ bán hàng chưa như kỳ vọng nên vay thêm lúc này là quyết định nhiều rủi ro", đại diện doanh nghiệp thông tin.
Với những quỹ đất đang có, doanh nghiệp cũng cho biết đang tính đến phương án tìm đối tác cùng phát triển hoặc chuyển nhượng một phần dự án thay vì tự triển khai toàn bộ. Chấp nhận chia sẻ một phần lợi nhuận để giảm nhu cầu vốn, rút ngắn thời gian thu hồi dòng tiền và hạn chế chi phí tài chính đang trở thành một sự đánh đổi cần thiết trong bối cảnh thanh khoản chưa thực sự cải thiện.
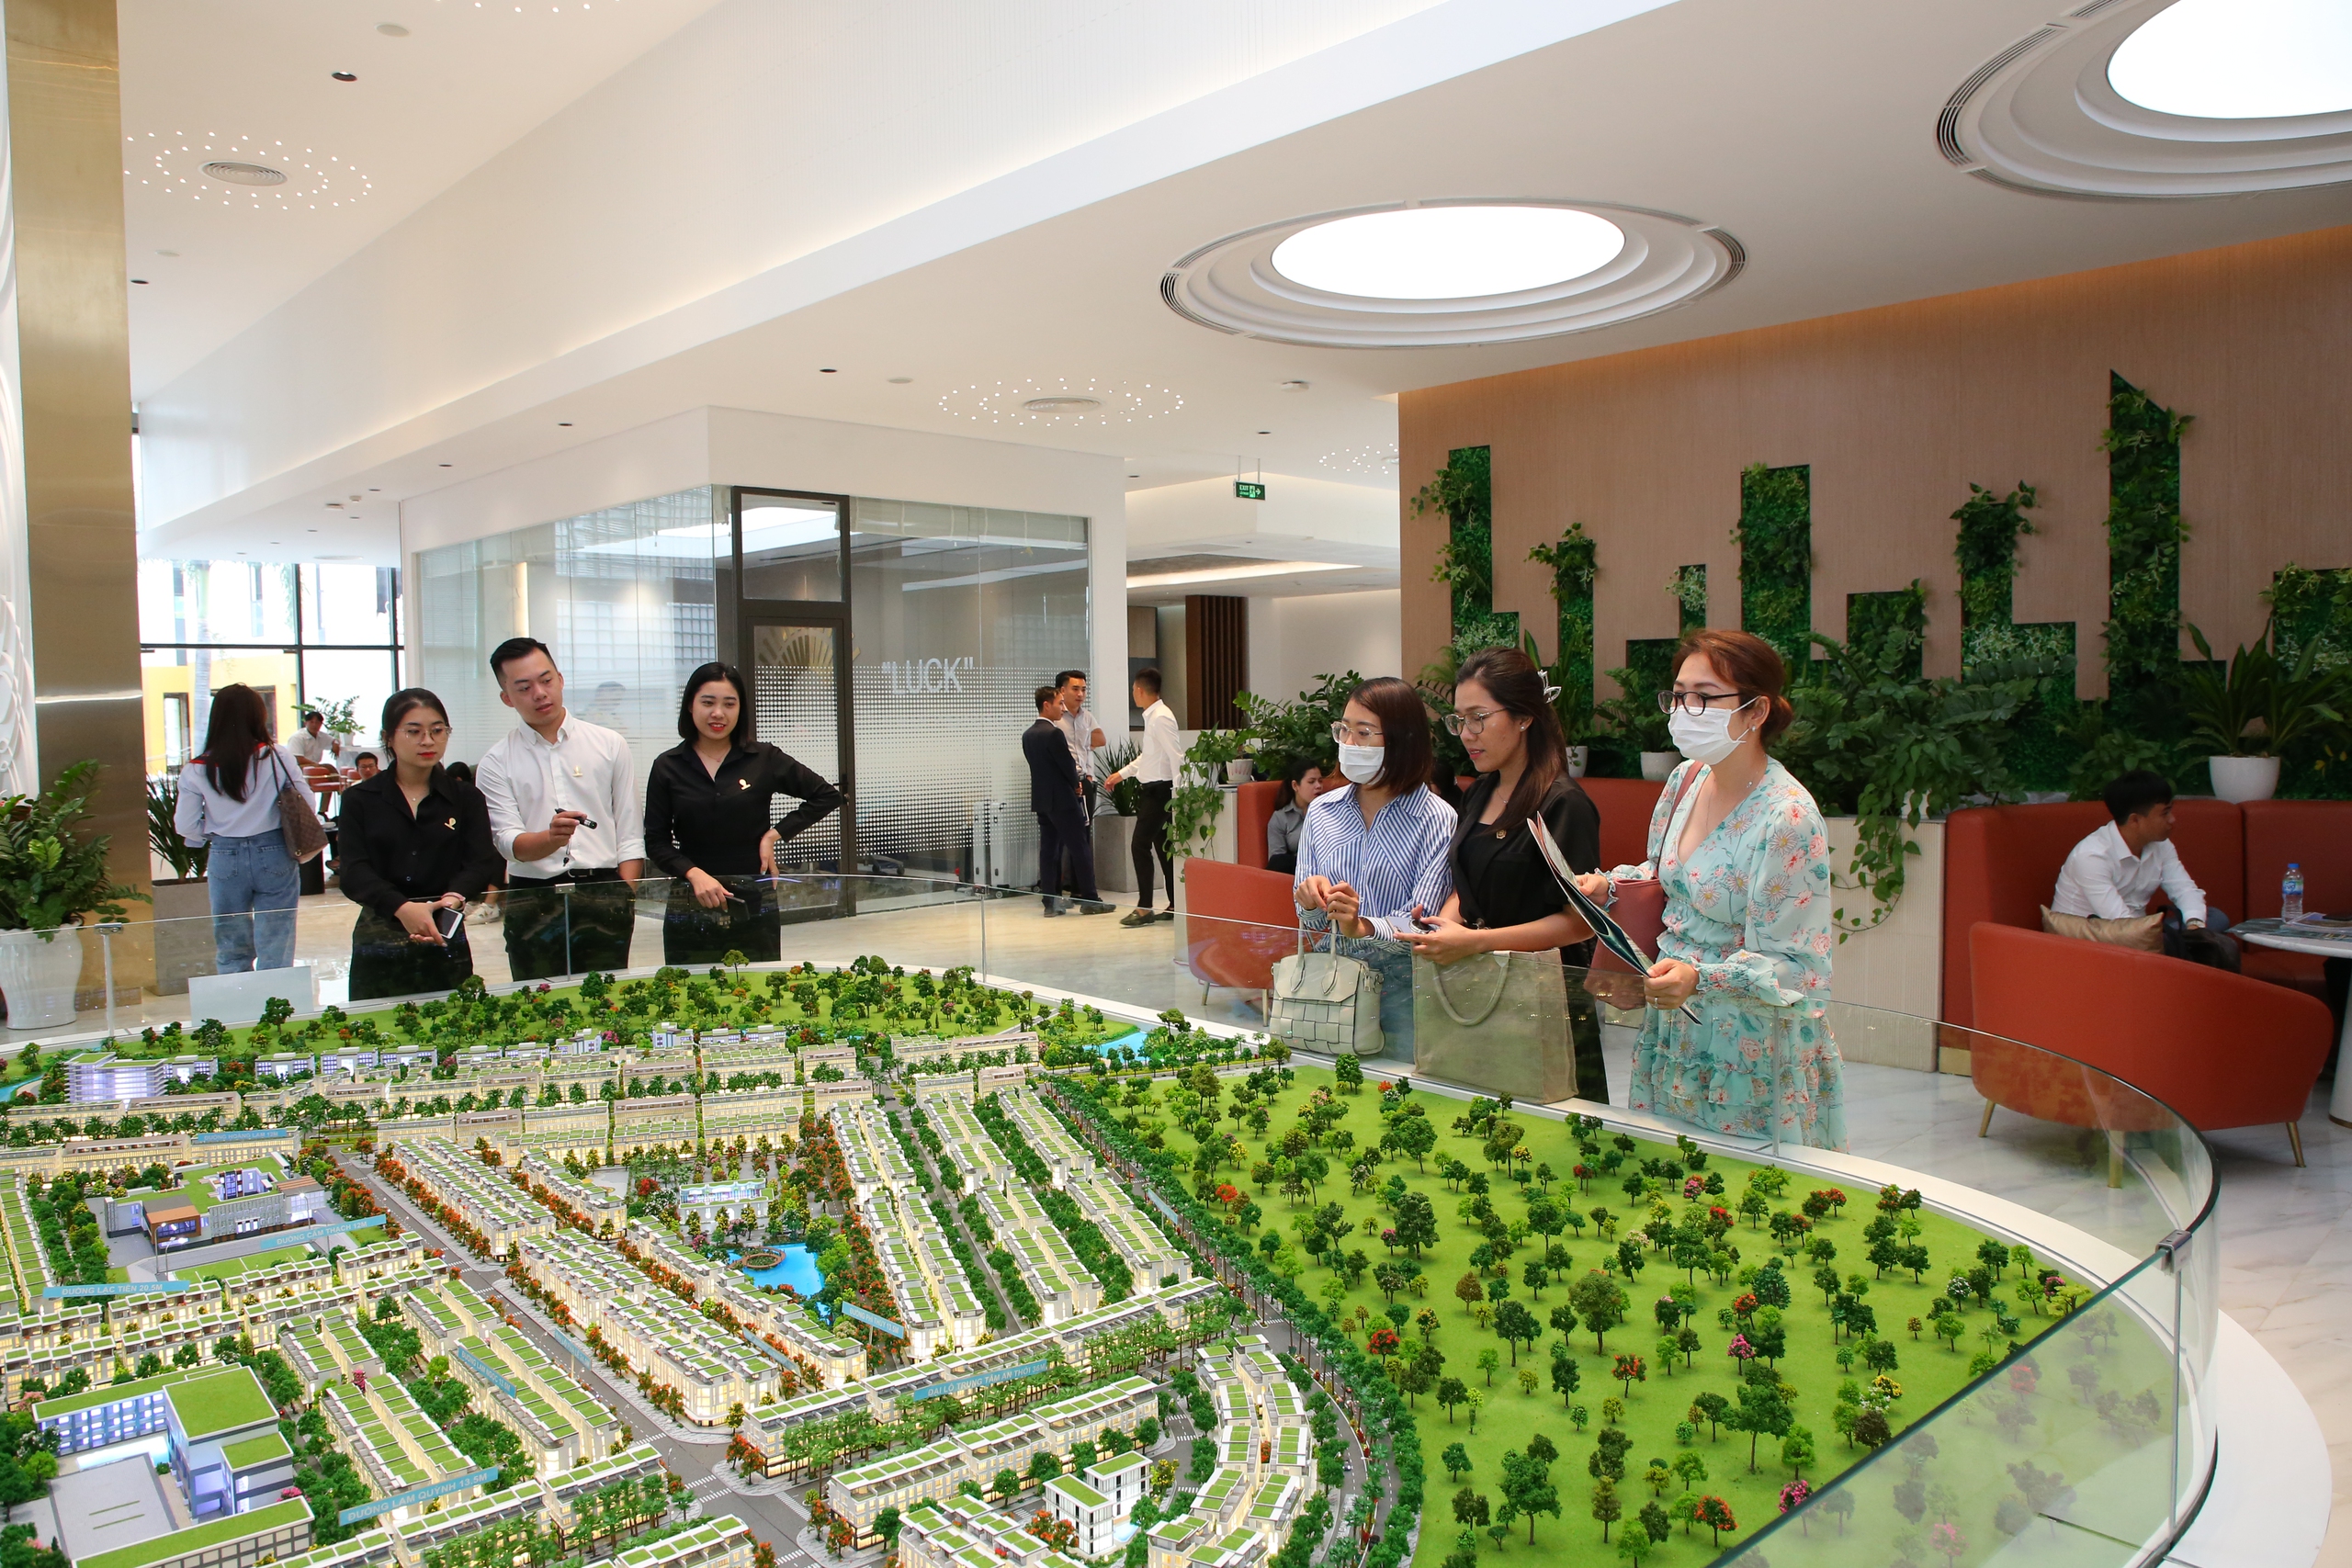
Không ít đơn vị phân phối, môi giới bất động sản cũng phải co cụm, cắt giảm hoạt động, ngân sách và cả nhân sự, do không bán được hàng, hoặc số lượng bán được quá ít, không đủ doanh số để duy trì vận hành. (Ảnh minh hoạ: Tùng Dương)
Không ít đơn vị phân phối, môi giới bất động sản cũng phải co cụm, cắt giảm hoạt động, ngân sách và cả nhân sự, do không bán được hàng, hoặc số lượng bán được quá ít, không đủ doanh số để duy trì vận hành. Tại một sàn giao dịch nằm ở khu Đông TP.HCM, lượng giao dịch trong vài tháng gần đây được cho biết giảm tới 70 - 80% so với cùng kỳ năm trước. Có tháng, đơn vị này không phát sinh giao dịch nào, dù đã tăng ngân sách quảng cáo và mở thêm các kênh tìm kiếm khách hàng.
Thanh khoản giảm làm hụt doanh thu, đồng thời cũng tạo sức ép lên dòng tiền vận hành. Đơn vị này cho biết rổ hàng dự kiến phân phối cuối năm bị thu hẹp khi nhiều dự án có lượng đăng ký ban đầu thấp, buộc chủ đầu tư phải điều chỉnh hoặc lùi lịch mở bán. Trong khi doanh thu giảm, một phần phí môi giới từ các giao dịch trước chưa được thanh toán, các khoản chi cho mặt bằng, nhân sự, marketing và vận hành vẫn phải duy trì.
"Nếu tình hình không cải thiện, sàn sẽ phải cắt giảm chi phí, tinh gọn nhân sự để duy trì hoạt động", đại diện đơn vị chia sẻ với Reatimes.
Trong vai trò môi giới, chị Nguyễn Hoài An cảm nhận khá rõ sự thay đổi của thị trường năm nay so với năm 2025, đặc biệt qua hành vi của người mua. Theo môi giới này, vấn đề không nằm ở việc nhu cầu mua nhà biến mất, mà ở chỗ người mua chưa có đủ cơ sở để xác lập quyết định xuống tiền.
Điều này thể hiện rõ nhất ở nhóm khách hàng đã có sẵn một phần tài chính nhưng chưa muốn giải ngân ngay. Chị An nhận định, nếu trước đây, khi tìm được sản phẩm phù hợp, họ có thể nhanh chóng đặt chỗ vì lo giá tiếp tục tăng hoặc sợ bỏ lỡ một vị trí đẹp, thì hiện tại, ngay cả khi đã ưng một căn hộ, họ vẫn có xu hướng giữ lại quyết định, dành thêm thời gian để quan sát giá cả, chính sách và diễn biến thị trường.
"Lãi suất, khả năng tiếp cận tín dụng, diễn biến mặt bằng giá và những tác động từ chính sách điều tiết thị trường vẫn là các biến số được người mua theo dõi sát sao. Có người sau khi đi xem nhà đã hỏi kỹ về phương án vay, rồi về tính lại dòng tiền hàng tháng nếu lãi suất tăng. Tức là họ không bỏ nhu cầu, nhưng cũng chưa muốn chốt ở thời điểm này", chị An kể.
Đặc biệt, với những khách hàng mua để ở, tâm lý chờ đợi còn gắn với kỳ vọng về các chính sách nhà ở. Đa phần họ muốn biết trong thời gian tới nguồn cung nhà ở xã hội, nhà ở giá phù hợp có được cải thiện hay không, liệu có thêm lựa chọn nào phù hợp với khả năng tài chính hay không. Trong bối cảnh đó, chờ đợi trở thành một phương thức giảm thiểu rủi ro bởi nếu mặt bằng giá tiếp tục điều chỉnh, người mua có thể gia tăng lợi thế; nếu thị trường phục hồi, họ vẫn còn dư địa để tham gia.
"Bây giờ khách hàng có rất nhiều lý do để chờ. Người cần vay thì chờ xem ngân hàng có 'mở van' tín dụng hơn không, lãi suất có dễ chịu hơn không. Người có tiền thì chờ xem giá có điều chỉnh không. Người mua ở thực lại chờ xem nguồn cung nhà ở có nhiều thêm không, chính sách có tạo ra những sản phẩm phù hợp hơn không. Thành ra, không phải họ không muốn mua, mà họ đang muốn chắc chắn rằng mua lúc này có phải là thời điểm tốt nhất hay chưa", chị An phân tích.
Tổng hoà các yếu tố trên, có thể thấy, thị trường bất động sản nửa đầu năm 2026 đang vận động với một nhịp điệu khá trầm lắng. Ông Bùi Văn Doanh nhìn nhận, thị trường bất động sản hiện nay đang ở trạng thái "cầm chừng", các chủ thể vẫn theo dõi, tính toán và chuẩn bị cho quyết định tiếp theo. Thị trường hiện nay vẫn có giao dịch, vẫn có dự án được chuẩn bị, vẫn có dòng vốn tìm kiếm cơ hội, nhưng tất cả đều diễn ra với tốc độ thận trọng hơn.
"Thị trường hiện nay giống như đang đứng trước một ngưỡng cửa. Người mua chưa muốn bước vào quá sớm, còn doanh nghiệp cũng chưa muốn mở cửa quá rộng. Khi cả hai phía cùng giữ thế quan sát, thanh khoản khó có thể tạo ra những đột biến như giai đoạn thị trường hưng phấn", ông Doanh nói.
Cần nhấn mạnh rằng, sự "chững" lại của thị trường bất động sản trong nửa đầu năm 2026 trước hết là hệ quả của quá trình tự điều chỉnh sau một giai đoạn tăng trưởng nóng. Đây là diễn biến có thể lý giải được, bởi chính quán tính tăng trưởng mạnh của những năm trước đã tạo ra những mất cân đối nhất định về giá cả, nguồn cung, dòng tiền và kỳ vọng của các chủ thể trên thị trường.
Trong một khoảng thời gian dài, nguồn cung được đưa ra ồ ạt, mặt bằng giá liên tục thiết lập những ngưỡng mới, dòng tiền đầu tư, đầu cơ gia tăng mạnh,.... Kỳ vọng giá tiếp tục đi lên, cộng hưởng với tâm lý FOMO đã thúc đẩy không ít người mua xuống tiền nhanh hơn khả năng hấp thụ thực của thị trường.
"Khi một thị trường tăng trưởng quá nhanh trong một thời gian dài, sự điều chỉnh là điều khó tránh khỏi. Đến một thời điểm nhất định, quán tính tăng trưởng sẽ suy yếu và thị trường buộc phải trở lại để kiểm chứng sức mua thực, khả năng hấp thụ thực và mức độ phù hợp của mặt bằng giá", ông Bùi Văn Doanh nhận định.
Theo chuyên gia, sự điều chỉnh không nhất thiết phải được nhìn nhận như một tín hiệu tiêu cực. Ở một khía cạnh khác, đó là "bước lùi" cần thiết để thị trường tái lập trạng thái cân bằng sau một giai đoạn mà tốc độ tăng trưởng có phần vượt lên trước nền tảng hấp thụ của thị trường.
Song song với đó, điều khiến thị trường nửa đầu năm 2026 trở nên trầm lắng cũng xuất phát từ những biến động từ bên ngoài, trong đó rõ nét nhất là sự thay đổi của mặt bằng lãi suất (phổ biến từ 12 - 14%/năm). Trên thực tế, đây là biến số có sức tác động đặc biệt lớn đối với bất động sản, bởi đây là thị trường có mức độ phụ thuộc cao vào dòng vốn tín dụng. Trong giai đoạn hưng phấn, chi phí vốn thấp tạo điều kiện cho dòng tiền đầu tư và đầu cơ liên tục chảy vào thị trường, khuếch đại thanh khoản và nuôi dưỡng kỳ vọng tăng giá. Nhưng khi lãi suất tăng, dòng tiền đầu tư và đầu cơ thu hẹp, thanh khoản suy giảm. Những nhà đầu tư sử dụng đòn bẩy cao có thể phải giảm giá, thậm chí cắt lỗ để thu hồi vốn, trong khi người mua có xu hướng trì hoãn xuống tiền vì kỳ vọng giá còn điều chỉnh.
Điều khiến thị trường nửa đầu năm 2026 trở nên trầm lắng cũng xuất phát từ những biến động từ bên ngoài, trong đó rõ nét nhất là sự thay đổi của mặt bằng lãi suất. (Ảnh minh hoạ)
Khảo sát người tiêu dùng bất động sản mới đây của Batdongsan.com.vn cũng phần nào cho thấy rõ độ nhạy của thị trường trước chi phí vốn. Theo đó, lãi suất cho vay mua nhà trên thị trường hiện phổ biến ở mức 12 - 15%/năm, trong khi đa số người được khảo sát cho rằng mức 5 - 9%/năm mới đủ hấp dẫn để họ cân nhắc vay vốn. Khi lãi suất vượt 10%/năm, người đi vay có xu hướng thận trọng hơn.
"Chính tâm lý này lại tiếp tục tác động ngược trở lại thị trường. Người mua càng trì hoãn, thanh khoản càng suy yếu; thanh khoản suy yếu càng làm gia tăng áp lực điều chỉnh giá; còn giá điều chỉnh lại càng củng cố tâm lý chờ đợi", ông Bùi Văn Doanh nhấn mạnh.
Dù vậy, sẽ là quá sớm nếu chỉ nhìn những diễn biến trong nửa đầu năm 2026 qua gam màu trầm lắng của thanh khoản để kết luận thị trường đang đi xuống. Bởi nếu nhìn sâu hơn vào những chuyển động bên trong vẫn có thể thấy không ít tín hiệu tích cực, cho thấy thị trường đang điều chỉnh nhịp độ, sàng lọc dòng tiền và chuẩn bị những điều kiện cần thiết cho một nhịp vận động mới.
Một trong những tín hiệu đáng chú ý nhất đến từ nguồn cung đang dần trở lại. Báo cáo từ Bộ Xây dựng chỉ ra, quý II/2026 có 113 dự án nhà ở thương mại được cấp phép xây dựng mới, với khoảng 103.205 căn, tăng 94,8% so với quý I và hơn 3 lần cùng kỳ năm 2025. Cùng với đó, 1.297 dự án đang được triển khai với quy mô khoảng 694.351 căn; 131 dự án, tương ứng 59.073 căn, đủ điều kiện bán nhà ở hình thành trong tương lai, tăng lần lượt 23,6% và 70,1% so với quý I/2026 và cùng kỳ năm trước. Đáng chú ý, 39 dự án với khoảng 10.954 căn đã hoàn thành xây dựng, tăng 18,2% so với quý I và hơn 4 lần cùng kỳ.
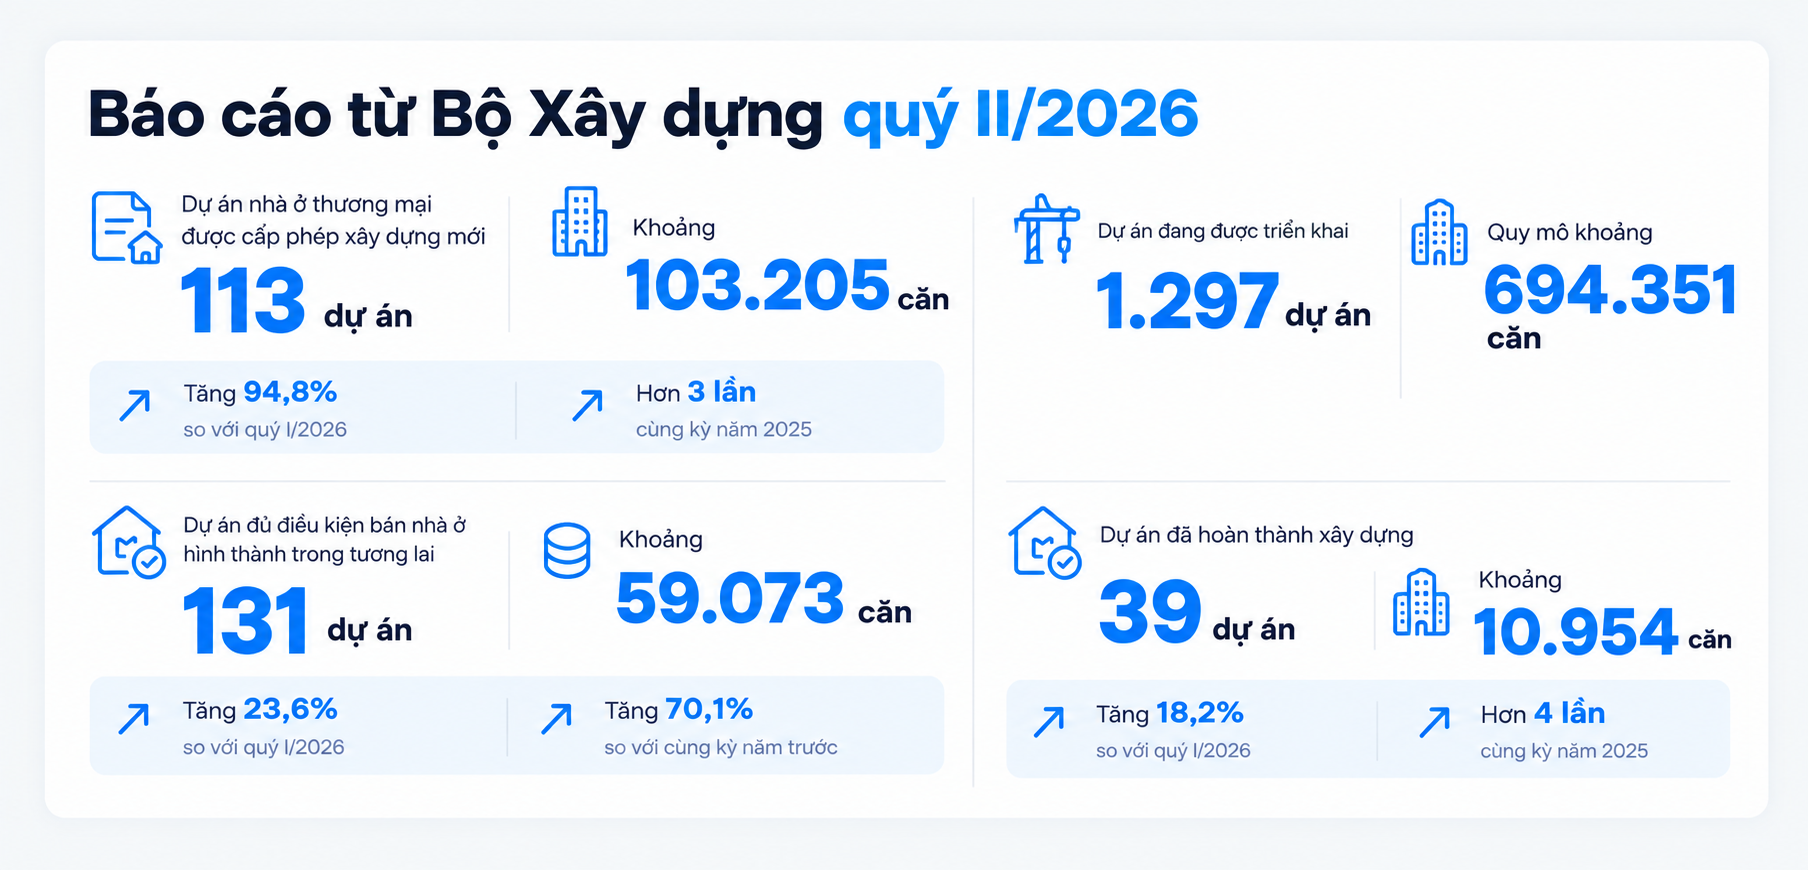
Những con số này cho thấy nguồn cung đang từng bước chuyển thành dự án được triển khai và sản phẩm có khả năng đưa ra thị trường. Sự trở lại của nguồn cung là chỉ báo quan trọng cho thấy thị trường đang âm thầm phục hồi từ bên trong, tạo tiền đề để hình thành một mặt bằng giao dịch mới khi sức cầu cải thiện.
Đáng chú ý, nguồn cung tiềm năng không chỉ đến từ những dự án mới được khởi động, mà còn nằm ở một lượng lớn dự án từng bị đình trệ đang từng bước được đưa trở lại quỹ đạo. Trên thực tế, đây cũng là phần nguồn lực có ý nghĩa đặc biệt đối với thị trường, bởi nếu được tháo gỡ đúng cách, các dự án "đắp chiếu" không chỉ bổ sung sản phẩm mà còn giải phóng lượng vốn và quỹ đất đã bị mắc kẹt trong nhiều năm.
Thực tế, từ giai đoạn 2024 - 2025, Trung ương đã liên tục thúc đẩy việc rà soát, xử lý các dự án tồn đọng trên phạm vi cả nước. Chính phủ thành lập Ban Chỉ đạo 751 để tổng rà soát, phân loại, xác định thẩm quyền và phương án xử lý đối với từng nhóm dự án, đồng thời yêu cầu các địa phương đẩy nhanh tiến độ tháo gỡ vướng mắc, đưa nguồn lực đất đai và dự án trở lại phục vụ phát triển kinh tế - xã hội.
Đối với nhóm dự án, đất đai đã có kết luận thanh tra, kiểm tra hoặc bản án, Quốc hội ban hành Nghị quyết 170/2024/QH15, sau đó tiếp tục có Nghị quyết 265/2025/QH15 nhằm mở rộng cơ chế xử lý đối với các trường hợp có tính chất tương tự. Điểm đáng chú ý của quá trình này không chỉ nằm ở việc giải quyết từng dự án cụ thể, mà ở chỗ một lượng lớn nguồn lực vốn bị "đóng băng" trong thời gian dài đang có cơ hội được đưa trở lại nền kinh tế. Tính riêng trong quý I/2026, Chính phủ đánh giá đã tháo gỡ được 5.203 dự án, trong đó có 3.289 dự án đất đai, qua đó khơi thông khoảng 1,67 triệu tỷ đồng. Đà Nẵng đã giải quyết 1.678/2.035 dự án, Khánh Hòa 55/76, Hà Nội 24/38, trong khi TP.HCM mới xử lý 2/11 dự án thuộc nhóm đặc thù.
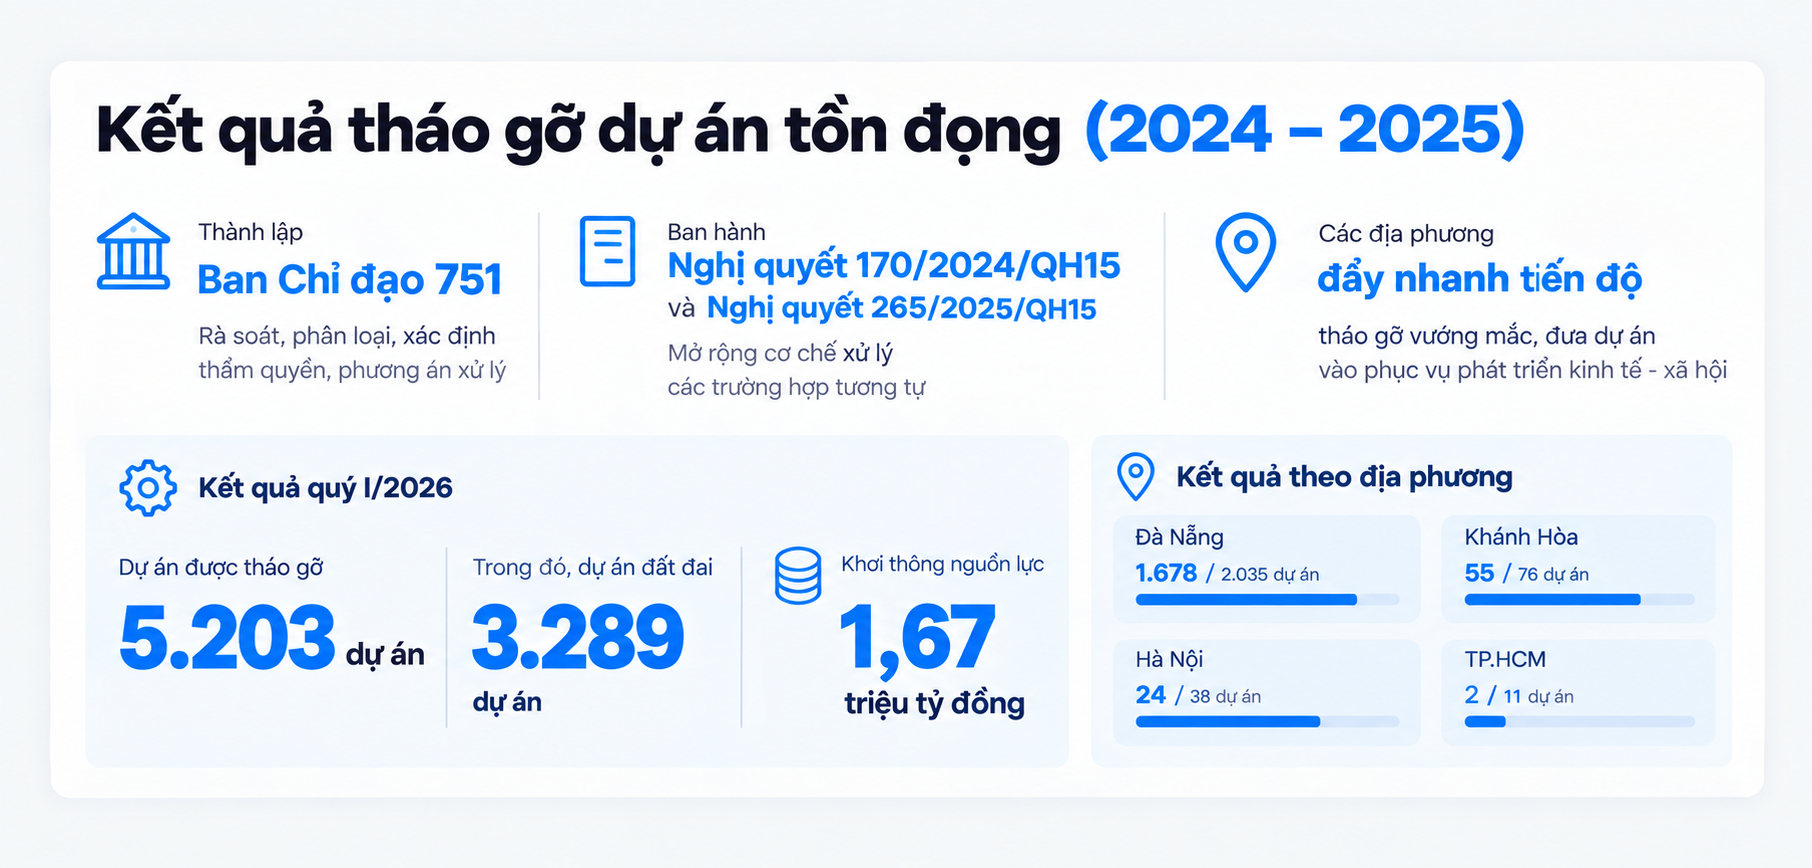
Dù mức độ xử lý giữa các địa phương còn khác nhau, song những con số trên cho thấy quá trình "giải phóng" nguồn lực đang thực sự diễn ra. Khi pháp lý được tháo gỡ, những dự án nằm im có thể tiếp tục triển khai, tạo thêm nguồn cung, kích hoạt dòng vốn và kéo theo hoạt động xây dựng, vật liệu, tín dụng cũng như nhu cầu việc làm. Đây là mắt xích quan trọng cho thấy sự phục hồi của thị trường đang được chuẩn bị từ chính khả năng đưa những nguồn lực từng bị đình trệ trở lại vận hành.
Song song với quá trình xử lý các điểm nghẽn cụ thể, hành lang pháp lý cho thị trường cũng đang được tiếp tục rà soát, tháo gỡ và hoàn thiện theo hướng tạo điều kiện thuận lợi hơn cho doanh nghiệp, từng bước "cởi trói" cho thị trường và khơi thông các nguồn lực đang bị tắc nghẽn trong nền kinh tế. Đây cũng là một dấu chỉ quan trọng của quá trình phục hồi. Một chu kỳ tăng trưởng mới không thể chỉ được tạo nên từ nguồn cung hay dòng tiền, mà cần một nền tảng thể chế đủ rõ ràng, ổn định và nhất quán để khơi thông nguồn lực, giảm chi phí tuân thủ, hạn chế rủi ro pháp lý và củng cố niềm tin của các chủ thể tham gia thị trường.
Thông tin tại họp báo kết thúc kỳ họp không thường lệ của Quốc hội khóa XVI chiều 24/8, bà Phạm Thị Hồng Yến, Ủy viên là đại biểu Quốc hội hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội cho biết, các định hướng sửa đổi 3 luật liên quan trực tiếp đến thị trường bất động sản là Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh bất động sản, đã được thảo luận, cho ý kiến bước đầu, tập trung vào việc tháo gỡ điểm nghẽn, đưa nguồn lực đất đai vào phát triển kinh tế - xã hội và tạo nền tảng cho thị trường bất động sản lành mạnh, minh bạch, ổn định.
Trong đó, chính sách đất đai được định hướng hoàn thiện quy hoạch theo hướng thống nhất, gắn phân bổ chỉ tiêu sử dụng đất với tổ chức không gian phát triển; đổi mới cơ chế thu hồi đất, bồi thường, hỗ trợ, tái định cư theo hướng không chỉ bồi thường tài sản mà hướng tới tái thiết cuộc sống, bảo đảm chỗ ở, sinh kế và việc làm cho người dân. Cùng với đó, Nhà nước sẽ đẩy mạnh xây dựng cơ sở dữ liệu về đất đai, nhà ở và bất động sản, tăng tính công khai, minh bạch; cải cách thủ tục hành chính, chuyển đổi số, xử lý các tồn tại trong cấp giấy chứng nhận, đồng thời tăng cường phân cấp, phân quyền gắn với trách nhiệm của địa phương.
Đối với Luật Nhà ở và Luật Kinh doanh bất động sản, các định hướng sửa đổi tập trung vào tháo gỡ điểm nghẽn phát triển thị trường, đa dạng hóa chủ thể và loại hình tham gia, tăng khả năng điều tiết, kiểm soát, hướng tới một thị trường bất động sản lành mạnh, ổn định và bền vững; đồng thời mở rộng cơ hội tiếp cận nhà ở, phát triển nhà ở cho thuê với giá phù hợp và chú trọng các nhóm gặp khó khăn về nhà ở.
Khi những điểm nghẽn về đất đai, đầu tư, thủ tục và triển khai dự án từng bước được tháo gỡ, doanh nghiệp có thêm cơ sở để tính toán kế hoạch đầu tư dài hạn, dòng vốn có điều kiện tìm đến những dự án có khả năng triển khai thực chất, còn thị trường cũng từng bước hình thành một môi trường vận hành minh bạch và ổn định hơn. Đó là điều kiện nền tảng để sự phục hồi, nếu diễn ra, không chỉ là một nhịp tăng trưởng ngắn hạn của giao dịch mà có thể trở thành quá trình tái khởi động bền vững hơn của toàn bộ thị trường và dòng chảy của nền kinh tế.
Không chỉ nguồn cung và pháp lý đang có những chuyển động tích cực, phía doanh nghiệp cũng đang âm thầm chuẩn bị cho một nhịp vận động mới của thị trường. Hoạt động đầu tư, M&A và tái cấu trúc doanh nghiệp ghi nhận diễn ra sôi động hơn, cho thấy nhiều doanh nghiệp đang nhìn xa hơn nhịp giao dịch trước mắt để chuẩn bị nguồn lực cho giai đoạn phục hồi tiếp theo.
Theo Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), các chủ đầu tư lớn tiếp tục duy trì chiến lược tích lũy quỹ đất, chuẩn bị cho việc triển khai dự án trong những giai đoạn tới. Hoạt động "gom hàng" diễn ra qua nhiều hình thức như M&A, chuyển nhượng dự án, đầu tư thứ cấp và hợp đồng BT.
Cùng với sự dịch chuyển về nguồn lực, cách các doanh nghiệp nhìn nhận thị trường cũng đang thay đổi. Sau giai đoạn dài ưu tiên bảo toàn dòng tiền và hạn chế rủi ro, một số doanh nghiệp bắt đầu nâng mục tiêu kinh doanh, đẩy nhanh tiến độ các dự án đã có trong danh mục và từng bước khởi động lại kế hoạch bán hàng. Tuy nhiên, điểm khác biệt là sự chủ động này không còn đi kèm với xu hướng mở rộng bằng mọi giá, mà tập trung nhiều hơn vào những dự án đã có nền tảng pháp lý, có khả năng triển khai và phù hợp với sức cầu thực tế.
Sự thay đổi này cho thấy doanh nghiệp đang chuyển từ tư duy "có quỹ đất để tăng trưởng" sang "có dự án đủ điều kiện để tạo ra giá trị". Trong bối cảnh dòng tiền thận trọng và người mua ngày càng kỹ tính, việc sở hữu nhiều tài sản chưa chắc tạo ra lợi thế nếu các dự án không thể triển khai hoặc sản phẩm không phù hợp với nhu cầu. Ngược lại, khả năng hoàn thiện pháp lý, kiểm soát tiến độ, cân đối dòng tiền và đưa đúng sản phẩm ra thị trường đúng thời điểm đang trở thành những năng lực quyết định sức cạnh tranh.
Một số doanh nghiệp đã bắt đầu đặt ra những mục tiêu kinh doanh cao hơn, đồng thời chủ động khai thác các dự án trong quỹ đất sẵn có. (Ảnh minh hoạ: Bùi Văn Doanh)
Thực tế, một số doanh nghiệp đã bắt đầu đặt ra những mục tiêu kinh doanh cao hơn, đồng thời chủ động khai thác các dự án trong quỹ đất sẵn có. Taseco Land (mã TAL) đặt mục tiêu doanh thu năm 2026 khoảng 12.000 tỷ đồng và lợi nhuận sau thuế khoảng 3.000 tỷ đồng, với động lực kỳ vọng đến từ các dự án Central Riverside, Nghi Sơn Central Park, Central Square và mảng khu công nghiệp. Khang Điền (mã KDH) cũng đặt kỳ vọng lớn vào sự cải thiện của thị trường khi hướng tới lợi nhuận ròng trên 2.000 tỷ đồng trong năm 2026, trong đó dự án Gladia by the Waters tại TP.HCM, phát triển cùng Keppel, được xác định là một trong những động lực tăng trưởng chính.
Những kế hoạch này chưa thể xem là bằng chứng cho một chu kỳ tăng trưởng đã hoàn toàn trở lại, nhưng chúng cho thấy kỳ vọng của doanh nghiệp đang dịch chuyển từ phòng thủ sang chuẩn bị cho tăng trưởng. Sau khi dành thời gian xử lý pháp lý, cơ cấu tài chính và sắp xếp lại danh mục dự án, những doanh nghiệp có nền tảng tốt đang bắt đầu tính toán thời điểm quay lại cuộc chơi.
Và đây cũng là một mắt xích quan trọng trong hành trình phục hồi của thị trường. Thanh khoản chỉ là phần nổi của quá trình phục hồi; phía dưới nó là sự chuẩn bị của doanh nghiệp, sự tái phân bổ nguồn lực và quá trình hình thành một cấu trúc cung mới. Khi những dự án có khả năng triển khai được chuyển về tay những chủ thể đủ năng lực, các nguồn lực bị mắc kẹt dần được giải phóng và doanh nghiệp bắt đầu chủ động đưa sản phẩm ra thị trường, nền tảng cho nhịp phục hồi tiếp theo cũng từng bước được hình thành.
Tất cả những diễn biến trên cho thấy bức tranh bất động sản năm 2026 bên cạnh những điểm nghẽn chưa được giải quyết thì cũng đang chứng kiến không ít những chuyển động tích cực. Từng yếu tố riêng lẻ có thể chưa đủ để tạo ra một cú bật mạnh cho thị trường, nhưng khi hội tụ trong cùng một giai đoạn, chúng đang góp phần hình thành những điều kiện thuận lợi hơn cho quá trình phục hồi. Thanh khoản có thể chưa tăng mạnh, nhưng nền tảng cho một nhịp vận động mới đang từng bước được tích lũy từ bên trong. Vì vậy, dù chưa thể xem năm 2026 là điểm khởi đầu của một chu kỳ tăng trưởng mới, đây vẫn có thể là giai đoạn bản lề, tạo tiền đề để thị trường bước vào một nhịp phục hồi rõ nét hơn trong thời gian tới.
Những chuyển động đang diễn ra trong năm 2026 được giới chuyên gia đánh giá có ý nghĩa bởi chúng đang làm thay đổi những điều kiện nền tảng để thị trường có thể tăng trưởng trở lại. Cũng chính quá trình này đang cho thấy một đặc điểm khác biệt của chu kỳ phục hồi lần này, đó là phục hồi đi cùng sàng lọc.
Với các chủ đầu tư, bối cảnh hiện nay đã khác căn bản so với giai đoạn thị trường khan cung trước đó. Nếu trước đây, cuộc chơi phần nhiều là người có nhu cầu phải nhanh tay để giữ chỗ trước khi sản phẩm được hấp thụ, thì nay, thị trường đang dần chuyển sang thế tranh bán. Khi nguồn cung trở lại và người mua trở nên thận trọng hơn, cán cân trên thị trường cũng nghiêng theo hướng trở lại với người mua.
Điều đó đồng nghĩa, không phải cứ có sản phẩm là có thể bán được hàng. Để thu hút dòng tiền trong một thị trường đang sàng lọc, sản phẩm phải đẹp về vị trí, tốt về chất lượng, rõ về pháp lý, hợp lý về giá và đáng tin về tiến độ. Những yếu tố từng được xem là lợi thế cạnh tranh, nay dần trở thành điều kiện cần để một dự án có thể bước vào cuộc đua thanh khoản.
Vì vậy, cuộc cạnh tranh giữa các chủ đầu tư cũng đang thay đổi. Không còn đơn thuần là ai có hàng trước, ai mở bán nhanh hơn, mà là ai có sản phẩm thực chất hơn, năng lực triển khai tốt hơn và đủ sức thuyết phục người mua xuống tiền. Khi thị trường không còn dễ dàng hấp thụ mọi nguồn cung, chất lượng sản phẩm và năng lực của chủ đầu tư sẽ trở thành "bộ lọc" đầu tiên của dòng tiền. Đây cũng chính là khác biệt quan trọng giữa một thị trường phục hồi theo chiều rộng và một thị trường phục hồi đi cùng quá trình sàng lọc.
Về phía người mua, nếu FOMO từng là một trong những động lực lớn thúc đẩy thị trường trong giai đoạn trước, thì đến nay tâm lý này đã suy giảm đáng kể. Thay vì vội xuống tiền vì lo bỏ lỡ cơ hội tăng giá, người mua dành nhiều thời gian hơn để quan sát diễn biến thị trường, so sánh sản phẩm và cân nhắc khả năng tài chính trước khi đưa ra quyết định.
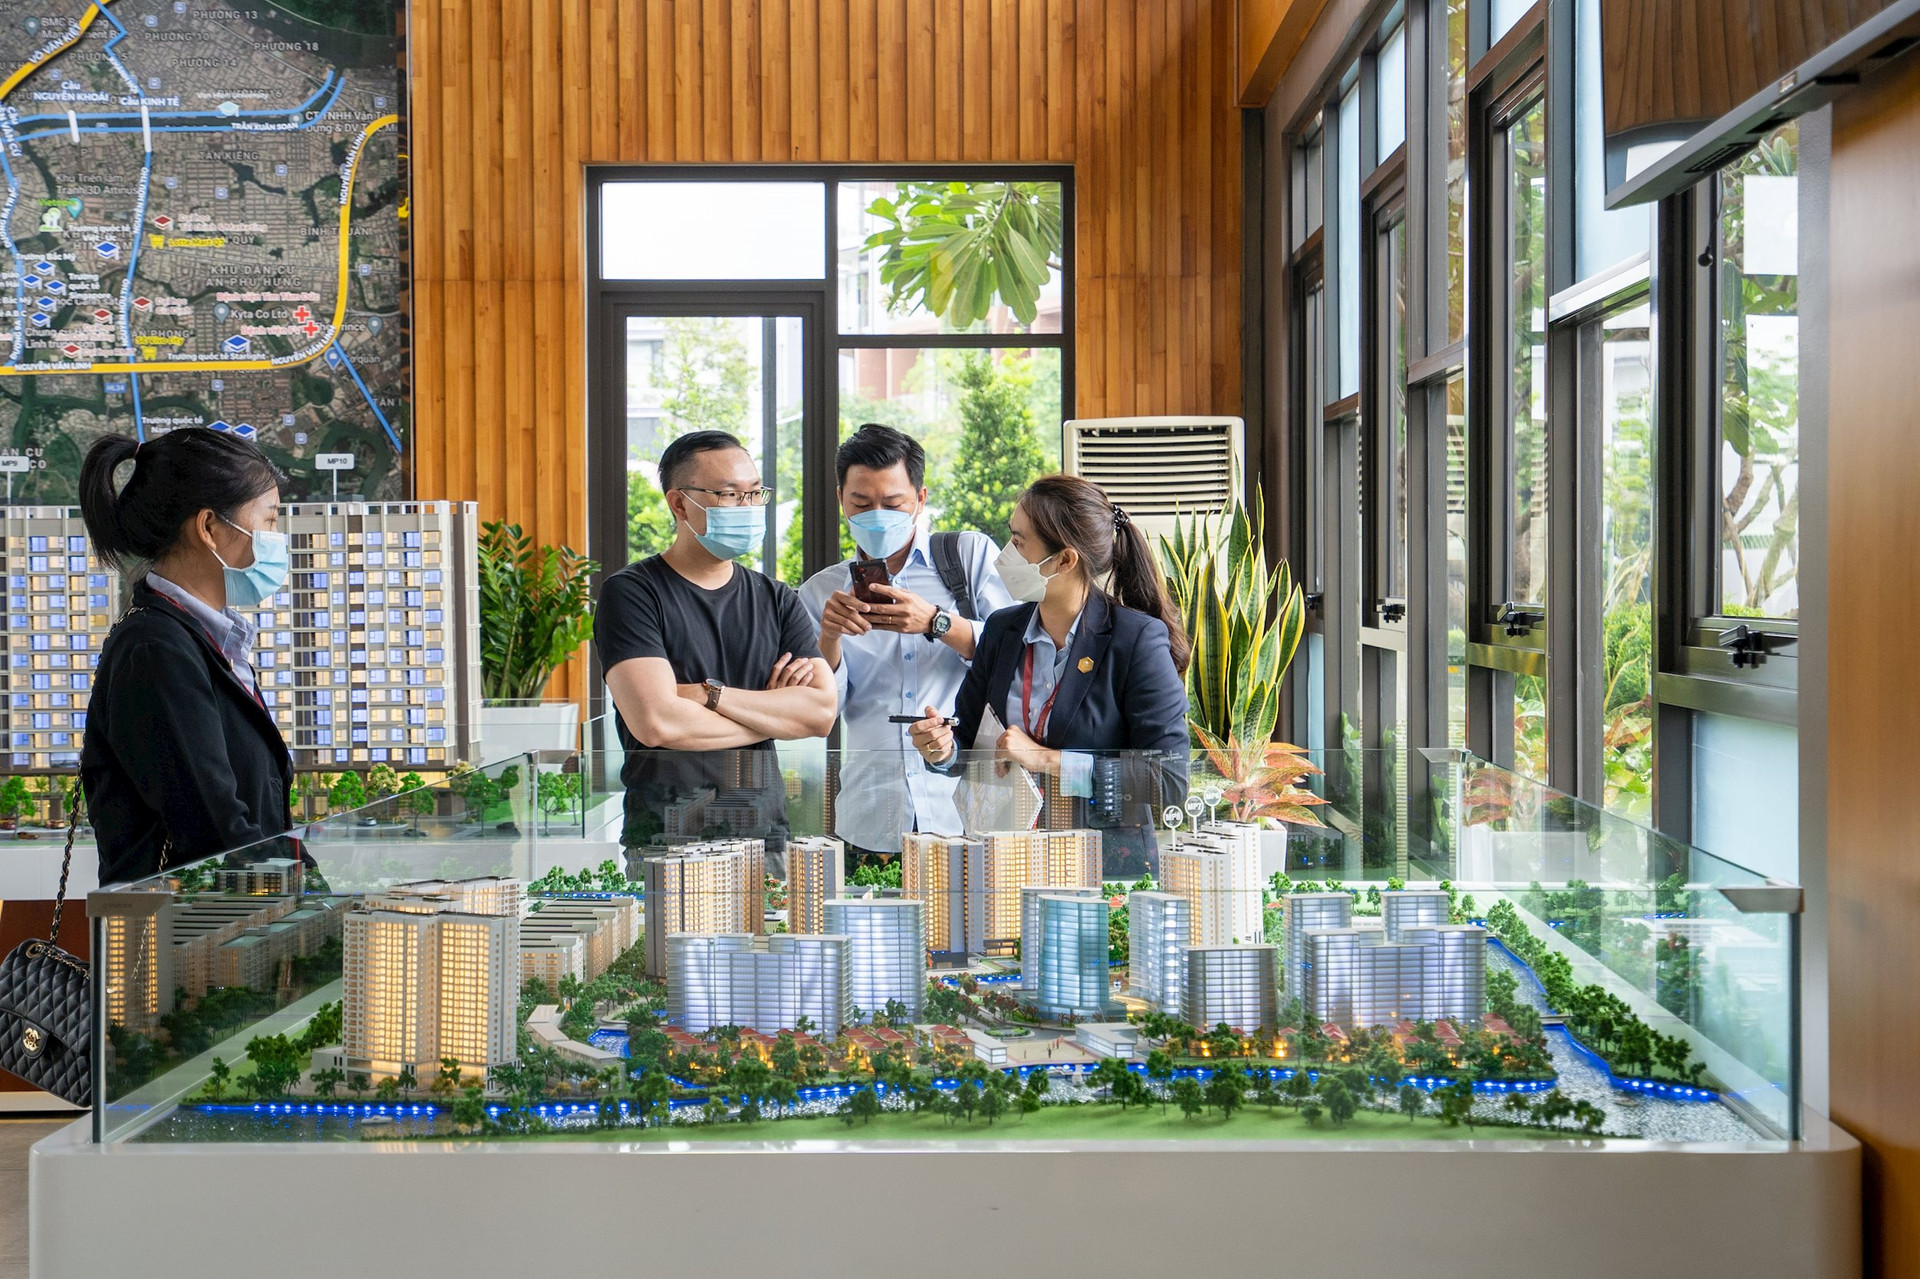
Thay vì vội xuống tiền vì lo bỏ lỡ cơ hội tăng giá, người mua dành nhiều thời gian hơn để quan sát diễn biến thị trường, so sánh sản phẩm và cân nhắc khả năng tài chính trước khi đưa ra quyết định. (Ảnh minh hoạ)
Xu hướng này cũng được phản ánh qua Khảo sát tâm lý người tiêu dùng bất động sản quý II/2026 của Batdongsan.com.vn. Theo đó, nhóm người mua để ở chiếm tỷ trọng cao hơn nhóm mua đầu tư; trong số này, 65% là người mua căn nhà đầu tiên, với mục đích nâng cấp môi trường sống chiếm tỷ lệ đáng kể. Điều này cho thấy nhu cầu nhà ở đang ngày càng được nhìn nhận từ giá trị sử dụng thực tế, thay vì chỉ dựa trên kỳ vọng tài sản tăng giá. Ngay cả khi nhu cầu vay vốn vẫn rất lớn, với 84% người mua để ở cho biết có nhu cầu vay, người mua cũng không có xu hướng sử dụng đòn bẩy bằng mọi giá. Phần lớn, kể cả ở nhóm thu nhập cao, ưu tiên dành khoảng 20 - 40% thu nhập cho khoản trả góp thay vì đẩy nghĩa vụ tài chính lên mức tối đa.
Điều đó cũng lý giải vì sao thanh khoản thấp không đồng nghĩa với việc dòng tiền biến mất. Dòng tiền vẫn hiện diện, nhưng đang trở nên "khó tính" hơn. Trong giai đoạn thị trường tăng nóng trước đây, dòng tiền có thể vận động theo hiệu ứng "nước nổi, bèo nổi", thì hiện nay, nó có xu hướng tập trung vào những tài sản có pháp lý rõ ràng, vị trí có tiềm năng, giá trị sử dụng thực, khả năng khai thác dòng tiền và mức giá đủ hợp lý so với giá trị tài sản.
TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (VNREA), Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) cho rằng, thị trường địa ốc năm nay đang chứng kiến một sự dịch chuyển đáng kể trong tâm lý khách hàng. Theo ông, trong giai đoạn nóng sốt trước đây, người mua thường bị dẫn dắt bởi tâm lý FOMO và kỳ vọng tăng giá, nên có thể nhanh chóng "xuống tiền" chỉ từ những thông tin về quy hoạch, hạ tầng hay khả năng tăng giá của một khu vực. "Còn hiện tại, tâm lý sợ mua sai đã hoàn toàn thay thế cho sự sợ hãi bỏ lỡ cơ hội", ông đánh giá.
Sự thay đổi này thể hiện rõ ở cách người mua tiếp cận thông tin. Thay vì chạy theo tín hiệu từ đám đông, họ chủ động tìm kiếm thông tin từ nhiều nguồn, kiểm chứng và so sánh kỹ hơn về pháp lý dự án, năng lực chủ đầu tư, vị trí, tiến độ, giá bán cũng như khả năng khai thác tài sản trước khi đưa ra quyết định cuối cùng. Nói cách khác, quyết định xuống tiền đang chậm lại, nhưng quá trình thẩm định trước khi xuống tiền lại trở nên kỹ hơn.
Cùng với đó, động cơ mua bất động sản chỉ để chờ tăng giá rồi bán nhanh chốt lời được kích thích bởi FOMO cũng giảm đáng kể. Theo TS. Nguyễn Văn Đính, dòng tiền hiện có xu hướng chuyển sang những tài sản tạo ra giá trị dòng tiền thực tế, với tầm nhìn nắm giữ trong trung và dài hạn.
Tất cả những diễn biến trên cho thấy thị trường bất động sản năm 2026 đang đứng ở một điểm chuyển tiếp quan trọng trên hành trình phục hồi. Trên thực tế, thị trường chưa trở lại trạng thái sôi động như giai đoạn trước, thanh khoản cũng chưa cải thiện đồng đều giữa các phân khúc, khu vực và dự án.
Song có thể khẳng định, những điều kiện cần thiết cho một chu kỳ mới đang từng bước được thiết lập. Thị trường không phục hồi theo kiểu tất cả cùng đi lên, mà đang phục hồi từ từ thông qua sự phân hóa và sàng lọc. Dòng tiền đang tìm đến những nơi có khả năng bảo toàn giá trị, tạo ra công năng thực và mang lại dòng tiền trong trung và dài hạn. Những sản phẩm yếu hơn về vị trí, pháp lý, chất lượng, giá bán hoặc khả năng khai thác sẽ phải đối mặt với áp lực điều chỉnh lớn hơn.
Theo nghĩa đó, năm 2026 có thể chưa phải là năm thị trường bất động sản trở lại trạng thái sôi động nhất, nhưng lại có thể là năm đặt lại nền móng cho một chu kỳ tăng trưởng chất lượng hơn. Những gì đang diễn ra hôm nay, dù trên bề mặt vẫn là sự thận trọng, nhưng thực chất đang giúp thị trường loại bỏ dần những yếu tố thiếu bền vững của chu kỳ trước, đồng thời tái phân bổ nguồn lực về những dự án, khu vực và doanh nghiệp có khả năng tạo ra giá trị thực.
Bởi vậy, câu hỏi quan trọng lúc này không còn đơn giản là "bất động sản có sôi động trở lại hay không?", mà là sản phẩm nào sẽ được lựa chọn, khu vực nào thực sự có khả năng hút dòng tiền và chủ đầu tư nào đủ năng lực biến cơ hội phục hồi thành giá trị thực? Câu trả lời cho những câu hỏi đó sẽ quyết định diện mạo của chu kỳ bất động sản tiếp theo./.