
 Thích
Dòng tiền "bấp bênh"
Cách đây khoảng 2 năm, chị Ngọc Anh, một nhà đầu tư bất động sản tại Hà Nội, quyết định xuống tiền 13 tỷ đồng để mua một căn shophouse tại một khu đô thị phía Đông thành phố. Trong số này, chị vay ngân hàng 5 tỷ đồng với mức lãi suất ưu đãi, kỳ vọng tài sản vừa có khả năng tăng giá theo thời gian, vừa tạo thêm dòng tiền từ việc cho thuê.
Nhưng bài toán đầu tư bắt đầu thay đổi khi khoản vay chuyển sang lãi suất thả nổi. Với mức lãi suất khoảng 12 - 14%/năm, riêng tiền lãi ngân hàng mỗi tháng đã lên tới 50 triệu đồng. Trong khi đó, căn shophouse hiện chỉ cho thuê được khoảng 30 triệu đồng/tháng. Như vậy, riêng tiền thuê đã không đủ trang trải chi phí lãi vay. Mỗi tháng, chị Ngọc Anh phải bù thêm khoảng 20 triệu đồng tiền lãi từ nguồn tiền khác, chưa kể các khoản chi phí vận hành, bảo trì và những khoảng thời gian tài sản không có khách thuê.
"Lúc mua, tôi nghĩ đây là tài sản vừa có khả năng tăng giá, vừa tạo được dòng tiền. Nhưng khi lãi suất thả nổi lên cao, tiền cho thuê còn chưa đủ trả riêng tiền lãi ngân hàng. Tính ra mỗi tháng tôi vẫn phải bù thêm một khoản khá lớn", chị Ngọc Anh chia sẻ.
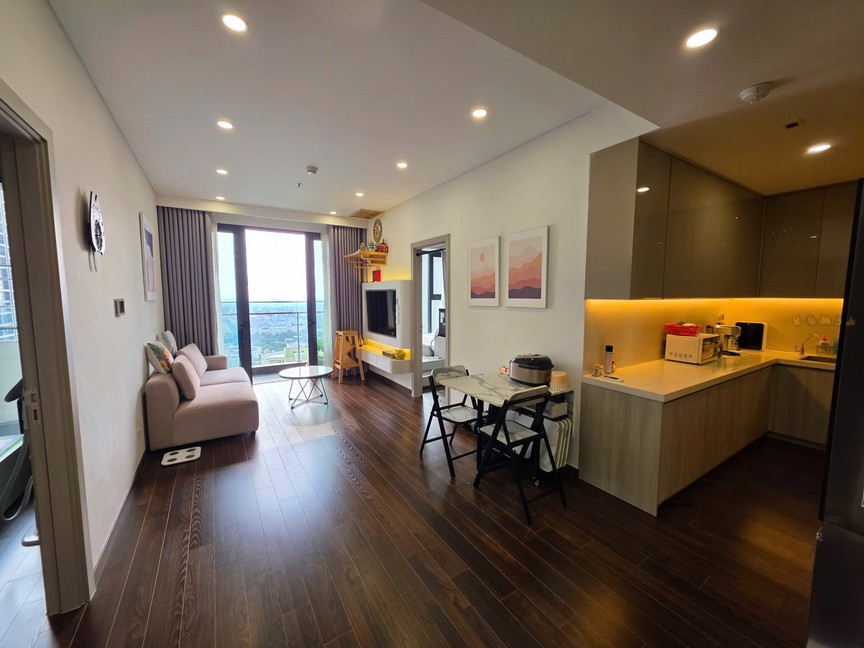
Không chỉ với shophouse, bài toán dòng tiền cũng đang buộc những nhà đầu tư căn hộ cho thuê phải nhìn lại hiệu quả thực tế của tài sản. Chị Minh Hà, một nhà đầu tư tại Hà Nội từng bỏ khoảng 7 tỷ đồng mua một căn chung cư trên đường Lê Văn Lương với kỳ vọng tài sản vừa có khả năng tăng giá theo thời gian, vừa tạo thêm nguồn thu nhập đều đặn từ việc cho thuê.
Thực tế, căn hộ hiện mang về khoảng 15 triệu đồng/tháng, tương đương 180 triệu đồng mỗi năm. So với giá trị tài sản khoảng 7 tỷ đồng, mức thu này tương đương tỷ suất cho thuê gộp khoảng 2,6%/năm, trước khi tính đến các chi phí phát sinh trong quá trình khai thác. Trong khi đó, chị Hà vẫn sử dụng 2 tỷ đồng vốn vay ngân hàng để mua căn hộ. Vì vậy, khoản tiền 15 triệu đồng thu được từ cho thuê mỗi tháng không đủ để trang trải chi phí tài chính, khiến nhà đầu tư tiếp tục phải bù thêm tiền từ nguồn khác.
"Tiền thuê nhà mỗi tháng không đủ để trang trải chi phí tài chính. Tôi vẫn phải bù thêm khoảng 5 triệu đồng mỗi tháng", chị Hà nói, đồng thời cho biết trước áp lực dòng tiền kéo dài, mới đây, chị đã quyết định giao bán căn hộ để cơ cấu lại khoản đầu tư. Tuy nhiên, thị trường thời điểm hiện tại đang chững nên việc mua bán cũng không hề dễ dàng.
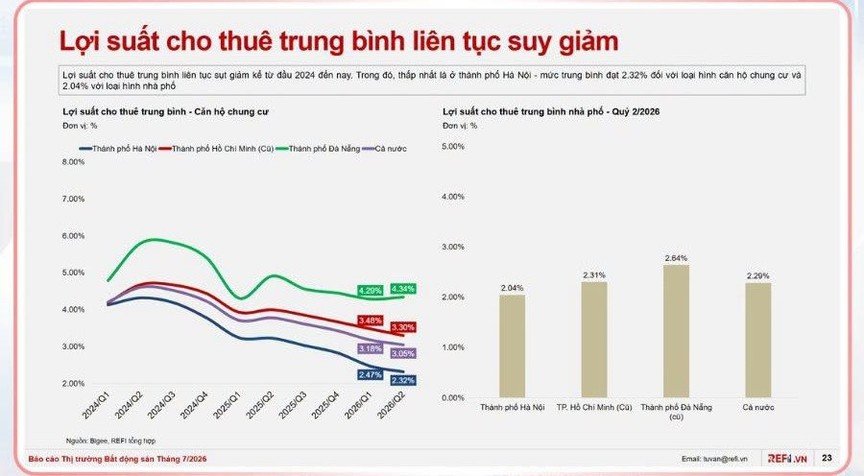
Báo cáo Thị trường Bất động sản tháng 7/2026 của REFI chỉ ra, trong quý II/2026, lợi suất căn hộ bình quân cả nước giảm còn 3,05%. Tại Hà Nội, mức lợi suất chỉ đạt 2,32%, thấp nhất trong các thị trường được khảo sát; TP.HCM đạt 3,30%, trong khi Đà Nẵng là điểm sáng duy nhất khi tăng lên 4,34%. Nhà phố cũng chịu áp lực tương tự, với lợi suất cho thuê bình quân cả nước chỉ 2,29%. Trong đó, Hà Nội ghi nhận mức thấp nhất, ở 2,04%; TP.HCM đạt 2,31% và Đà Nẵng đạt 2,64%.
Chia sẻ với Reatimes, chị Nguyễn Hoài An, môi giới bất động sản tại Hà Nội cho rằng, bài toán dòng tiền đang trở thành yếu tố khiến ngày càng nhiều chủ nhà cân nhắc lại việc tiếp tục nắm giữ căn hộ cho thuê. Từ cuối năm 2025 đến nay, chị nhận thấy lượng khách gửi bán căn hộ với lý do "cho thuê không còn hiệu quả" có xu hướng tăng lên.
"Trước đây, nhiều khách hàng giữ căn hộ vì kỳ vọng tài sản vừa tăng giá, vừa tạo được dòng tiền đều đặn từ cho thuê. Nhưng giờ giá không tăng nhanh như kỳ vọng, trong khi tiền thuê gần như đứng yên, thậm chí có người còn phải giảm giá để giữ khách. Khi bài toán dòng tiền không còn hấp dẫn, họ bắt đầu tính đến phương án khác", chị An chia sẻ.
Bài toán đầu tư trước ngưỡng tái cân bằng
Trong một chia sẻ mới đây, ông Tô Anh Hùng, CEO REFI, Chuyên gia của Cộng đồng Cố vấn tài chính Việt Nam (VWA) cho rằng, một trong những nguyên nhân khiến đầu tư bất động sản cho thuê trở nên kém hiệu quả là giá tài sản đã tăng nhanh hơn đáng kể so với khả năng tạo thu nhập của tài sản và tốc độ tăng thu nhập của người dân.
Theo ông Hùng, trong giai đoạn 2024 - 2025, giá nhiều căn hộ chung cư đã tăng mạnh, trong khi thu nhập của người dân không tăng tương ứng. Khoảng cách này khiến tỷ suất sinh lời từ hoạt động cho thuê bị thu hẹp.
"Mức độ chênh lệch giữa thu nhập của người dân và giá nhà tại Hà Nội đã ở mức rất cao. Trong khi đó, giá chung cư vẫn tiếp tục tăng dù nguồn cung tăng và lãi suất ở mức cao. Đây là một nghịch lý cho thấy thị trường đang có sự mất cân đối", ông Hùng nhận định.
Theo chuyên gia, khi giá tài sản tăng nhanh hơn giá thuê, lợi suất cho thuê đương nhiên bị nén xuống. Cùng một khoản tiền thuê, giá trị tài sản càng cao thì tỷ suất thu nhập trên giá trị tài sản càng thấp. Điều này khiến nhà đầu tư mua bất động sản ở mặt bằng giá cao phải kỳ vọng vào khả năng tăng giá trong tương lai hoặc chấp nhận mức lợi suất thấp từ hoạt động khai thác.
Đặc biệt, với những nhà đầu tư sử dụng đòn bẩy tài chính, khoảng cách giữa lợi suất cho thuê và chi phí vốn càng lớn. Khi lợi suất cho thuê chỉ ở mức khoảng 2 - 3%/năm, nhưng lãi suất vay thực tế có thể cao hơn đáng kể, tiền thuê không những không tạo ra dòng tiền dương mà còn có thể không đủ bù chi phí tài chính. Khi đó, nhà đầu tư phải liên tục bổ sung tiền từ nguồn khác để duy trì tài sản.
"Nếu lợi suất cho thuê quay lại mức của năm 2023, khoảng 4%, thì không phải là điều quá bất ngờ. Thậm chí, ở mức 3,5%, bất động sản cũng có thể trở nên hấp dẫn hơn về tỷ suất sinh lời. Còn với mức 2,3% hiện nay, rất khó để một nhà đầu tư chấp nhận trả phần chênh lệch chi phí vốn", ông Hùng nhấn mạnh.
Theo ông Hùng, vấn đề của thị trường hiện nay vì vậy không chỉ nằm ở việc giá bất động sản cao hay thấp, mà quan trọng hơn là tương quan giữa giá tài sản, giá thuê, thu nhập của người dân và khả năng tạo dòng tiền. Khi tương quan này bị kéo giãn quá xa, hiệu quả khai thác tài sản suy giảm và sức hấp dẫn đối với nhóm nhà đầu tư quan tâm đến dòng tiền cũng giảm theo.
Theo giới chuyên gia, diễn biến trên đặt ra yêu cầu phải nhìn nhận lại cách tiếp cận đầu tư căn hộ trong giai đoạn mới. Bài toán đầu tư căn hộ cho thuê không còn đơn thuần dựa vào kỳ vọng tăng giá tài sản, mà đòi hỏi nhà đầu tư phải thận trọng và tính toán kỹ lưỡng hơn về dòng tiền, khả năng khai thác và rủi ro thị trường. Đặc biệt, trong bối cảnh nguồn cung được dự báo tiếp tục tăng trong những năm tới, trong khi mặt bằng lãi suất vẫn ở mức cao, cạnh tranh trong phân khúc cho thuê nhiều khả năng sẽ ngày càng rõ nét.
Ông Bùi Văn Doanh, nguyên Viện trưởng Viện Nghiên cứu Bất động sản Việt Nam (VIRES) cho rằng, nhà đầu tư mới cần thận trọng hơn khi tham gia thị trường căn hộ cho thuê, bởi dư địa của thị trường này đã thu hẹp đáng kể so với giai đoạn tăng trưởng nóng. Ông cho rằng, bài toán dòng tiền cần được đặt lên hàng đầu, thay vì kỳ vọng đơn thuần vào tăng giá tài sản trong tương lai.
Việc sử dụng đòn bẩy tài chính là con dao hai lưỡi mà nhà đầu tư cần hết sức lưu ý. Theo ông Doanh, khi tỷ lệ vay quá cao, áp lực trả nợ hàng tháng có thể vượt xa khả năng cân đối dòng tiền từ cho thuê, nhất là trong bối cảnh lãi suất ở mức cao như hiện nay và lợi suất cho thuê đã giảm mạnh. Trong tình huống này, khoản vay không chỉ trở thành gánh nặng mà còn trực tiếp tăng rủi ro phá sản hoặc phải bán tháo tài sản trong điều kiện bất lợi.
"Nhiều nhà đầu tư cá nhân từng kỳ vọng tiền thuê đủ "nuôi" khoản vay, nhưng khi nhu cầu thuê giảm hoặc dòng tiền gián đoạn, họ buộc phải bù vốn từ nguồn khác để tránh mất khả năng thanh toán. Đây là lý do các nhà đầu tư mới nên tính toán kịch bản dòng tiền phòng thủ, chuẩn bị sẵn nguồn vốn dự phòng cho các giai đoạn thị trường kém thuận lợi, thay vì chỉ trông chờ vào tiền thuê để chi trả nợ", ông Doanh nhận định.
Bên cạnh chi phí lãi vay, ông cho rằng hàng loạt khoản chi trong giai đoạn đầu cũng cần được tính toán đầy đủ, bao gồm phí quản lý, bảo trì, khấu hao nội thất, thuế, chi phí môi giới tìm khách thuê và rủi ro trống phòng. Chỉ cần căn hộ trống thuê một vài tháng mỗi năm, tỷ suất lợi nhuận thực tế có thể bị kéo xuống thấp hơn đáng kể so với con số lý thuyết.
Do đó, nhà đầu tư nên có chiến lược đầu tư trung và dài hạn, được xác lập ngay từ bước đầu. Thị trường hiện nay đang bước vào giai đoạn phục hồi có chọn lọc. Trong bối cảnh này, việc chọn lọc dự án kỹ lưỡng, gắn với nhu cầu thực của thị trường, hiểu rõ đặc điểm từng khu vực, nhóm khách thuê mục tiêu và triển vọng hạ tầng xung quanh sẽ là yếu tố quyết định. Đây không chỉ giúp nhà đầu tư hạn chế rủi ro, mà còn tạo cơ hội tìm kiếm lợi nhuận bền vững trong một thị trường đang ngày càng phân hóa mạnh./.