
 Thích
Cân nhắc kỹ hơn trước quyết định sở hữu nhà
Với mong muốn sớm sở hữu căn nhà đầu tiên, Hoàng Yến (27 tuổi, Hà Nội) từng đặt mục tiêu trước tuổi 30 sẽ có một căn hộ đứng tên mình. Gần 800 triệu đồng tích lũy sau nhiều năm đi làm là số vốn Yến dự định dùng làm nền tảng cho kế hoạch mua nhà, phần còn lại sẽ vay ngân hàng.
Tuy nhiên, bước sang năm 2026, càng tìm hiểu thị trường và tính toán khả năng tài chính, Yến càng nhận ra quyết định mua nhà cần được cân nhắc kỹ hơn so với những gì từng hình dung. Hai năm trước, một căn hộ khoảng 60m2 tại khu vực Yến quan tâm có giá hơn 3 tỷ đồng. Đến nay, cùng mặt bằng sản phẩm, mức giá đã tăng thêm khoảng 600 - 800 triệu đồng. Trong khi đó, lãi suất vay mua nhà cũng không còn ở mức thấp như trước, phổ biến khoảng 12 - 14%/năm, một số khoản vay thả nổi có thể lên tới 15 - 16%/năm.
Chia sẻ với Reatimes, Yến cho biết, nếu mua ở thời điểm hiện tại, số tiền phải vay sẽ cao hơn so với dự tính ban đầu, kéo theo khoản thanh toán gốc và lãi hàng tháng tăng lên. Trong khi đó, nếu tiếp tục chờ, Yến cũng phải tính đến khả năng giá nhà có thể tiếp tục thay đổi và kế hoạch sở hữu căn hộ sẽ cần thêm thời gian.
"Có lúc tôi nghĩ thôi thì cứ mua, vì càng chờ thì giá nhà càng tăng. Nhưng khi ngồi tính lại số tiền phải trả ngân hàng mỗi tháng, tôi lại thấy cần cân nhắc thêm. Nếu thu nhập có biến động hoặc phát sinh những khoản chi khác thì không biết mình có thể duy trì khoản vay trong nhiều năm hay không", Yến nói và cho biết sẽ tiếp tục thuê nhà, dành thêm thời gian tích lũy và theo dõi thị trường, đồng thời tính toán lại mức giá căn hộ cũng như quy mô khoản vay phù hợp hơn với khả năng tài chính của mình.
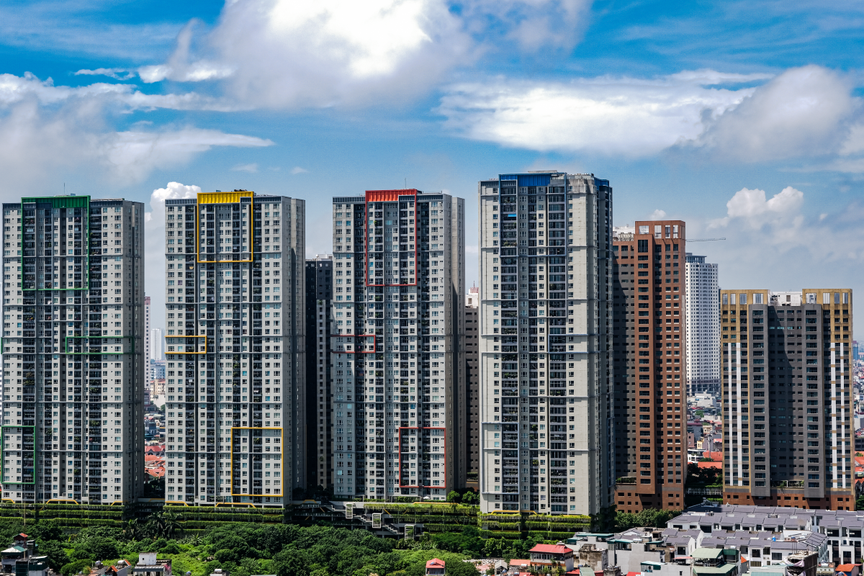
Người trẻ ngày càng cân nhắc kỹ hơn trước quyết định sở hữu nhà. (Ảnh minh hoạ: Bùi Văn Doanh)
Không chỉ Yến, nhiều người trẻ đang chuẩn bị cho một giai đoạn sống mới cũng có xu hướng xem xét lại thời điểm và phương án sở hữu nhà. Anh Thành Trung (30 tuổi, Ninh Bình) là một trường hợp tương tự. Đang chuẩn bị kết hôn, anh Trung và vợ có tổng thu nhập hơn 40 triệu đồng/tháng, cùng khoản tích lũy hơn 1 tỷ đồng. Với số vốn này, anh từng tính đến phương án mua một căn hộ nhỏ có giá khoảng 2,5 - 3 tỷ đồng.
Tuy nhiên, càng tính toán, anh càng cân nhắc giữa việc mua nhà ngay và tiếp tục tích lũy thêm. "Phần vốn còn thiếu vẫn khá lớn, trong khi lãi suất vay ở mức cao khiến khoản vay càng lớn thì nghĩa vụ trả nợ hàng tháng càng tăng và kéo dài trong nhiều năm. Trong khi đó, việc chuẩn bị cho cuộc sống hôn nhân cũng đòi hỏi một khoản dự phòng và nguồn tiền cho nhiều chi phí phát sinh. Nếu dành phần lớn nguồn lực hiện có cho căn nhà thì liệu hai vợ chồng sẽ còn bao nhiêu dư địa tài chính cho những kế hoạch khác?", anh Trung nói.
Sau nhiều lần cân đối, vợ chồng anh quyết định chưa mua nhà ngay mà thuê một căn chung cư mini với chi phí khoảng 7 triệu đồng/tháng, dành phần thu nhập còn lại để tiếp tục tích lũy và chờ thêm thời điểm phù hợp.
Những tính toán của Yến và Trung cho thấy, với người trẻ, quyết định mua nhà đang được đặt trong bài toán tổng thể về thu nhập, khoản tích lũy, chi phí vay và các kế hoạch tài chính dài hạn. Tại các đô thị lớn như Hà Nội và TP.HCM, giá căn hộ liên tục thiết lập mặt bằng mới, khiến việc cân đối giữa giá nhà và khả năng chi trả trở thành một yếu tố quan trọng trong quyết định mua.
Số liệu từ Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE) chỉ ra, giá bán căn hộ bình quân tại Hà Nội đạt khoảng 123 triệu đồng/m2, trong khi tại TP.HCM ở mức 108 triệu đồng/m2. Trong 5 năm qua, giá căn hộ tại Hà Nội, TP.HCM và Đà Nẵng lần lượt tăng 72,4%, 49,9% và 34,3%, trong khi thu nhập bình quân của người dân chỉ tăng khoảng 6 - 10% mỗi năm.
Không chỉ giá bán, cơ cấu nguồn cung mới cũng là một yếu tố khiến người mua phải tính toán kỹ hơn về lựa chọn sản phẩm. Trong quý II, căn hộ chung cư chiếm khoảng 74,7% tổng nguồn cung mở bán mới, tương đương gần 25.400 căn. Đáng chú ý, căn hộ sang trọng và siêu sang chiếm khoảng 45% nguồn cung, tăng mạnh so với quý trước. Trong cơ cấu nguồn cung chung cư, căn hộ cao cấp chiếm khoảng 37%, trong khi căn hộ trung cấp chỉ chiếm khoảng 18%; phân khúc nhà ở thương mại bình dân tiếp tục vắng bóng trên thị trường.
Trong khi đó, mặt bằng lãi suất cho vay mua nhà ở mức hai con số, còn lãi suất thả nổi sau thời gian ưu đãi có thể lên tới 16 - 17%/năm. Khi đó, chi phí vốn trở thành một biến số quan trọng trong kế hoạch sở hữu nhà. Nếu muốn rút ngắn thời gian vay, người mua cần dành tỷ trọng lớn hơn trong thu nhập hàng tháng cho việc trả nợ; ngược lại, kéo dài kỳ hạn sẽ giúp giảm áp lực thanh toán từng tháng nhưng đồng nghĩa với việc duy trì nghĩa vụ tài chính trong thời gian dài hơn.
Những diễn biến trên cho thấy, với người trẻ, câu chuyện mua nhà hiện nay không chỉ nằm ở việc sở hữu được một căn hộ, mà còn là lựa chọn thời điểm, mức giá và cấu trúc tài chính phù hợp để cân bằng giữa nhu cầu an cư và các kế hoạch dài hạn khác.
Quản trị rủi ro thế nào khi quyết định mua nhà ở thời điểm hiện tại?
Trên thực tế, không ít người trẻ hiện nay sớm đặt mục tiêu phải mua được nhà, thậm chí trước khi xác định rõ mình sẽ gắn bó lâu dài với nơi nào hay mô hình gia đình trong tương lai sẽ ra sao. Điều này hoàn toàn dễ hiểu khi tại Việt Nam, quan niệm "an cư lạc nghiệp" từ lâu đã gắn quyền sở hữu nhà ở với sự ổn định, thành đạt và nền tảng để xây dựng gia đình. Sở hữu một căn nhà không chỉ là một đích đến về tài sản, mà còn mang ý nghĩa như một dấu mốc của quá trình lập nghiệp và trưởng thành.
Tuy nhiên, trong bối cảnh giá nhà liên tục thiết lập mặt bằng mới, trong khi lãi suất vay vẫn ở mức cao, quyết định mua nhà đòi hỏi người mua phải cân đối kỹ hơn về năng lực tài chính. Theo các chuyên gia, điều này không đồng nghĩa với việc phải trì hoãn kế hoạch sở hữu nhà, mà quan trọng hơn là xác định được mức giá phù hợp với thu nhập, chuẩn bị tỷ lệ vốn tự có hợp lý và kiểm soát nghĩa vụ trả nợ để sau khi mua nhà, người vay vẫn duy trì được dư địa tài chính cho các nhu cầu khác của cuộc sống.
TS. Châu Đình Linh, giảng viên Trường Đại học Ngân hàng TP.HCM cho rằng, khi quyết định vay mua nhà trong bối cảnh hiện nay, người mua nên chủ động xây dựng các kịch bản tài chính và đánh giá khả năng đáp ứng trong từng tình huống. Không chỉ tính toán khả năng trả nợ tại thời điểm bắt đầu vay, người mua cần hình dung dòng tiền của mình sẽ thay đổi như thế nào nếu lãi suất điều chỉnh, thu nhập biến động hoặc gia đình phát sinh thêm các khoản chi ngoài dự kiến. Cùng với đó, một khoản dự phòng tài chính nên được duy trì như một "vùng đệm", giúp người vay có thêm dư địa chủ động trước những thay đổi về thu nhập hoặc chi phí trong quá trình trả nợ.
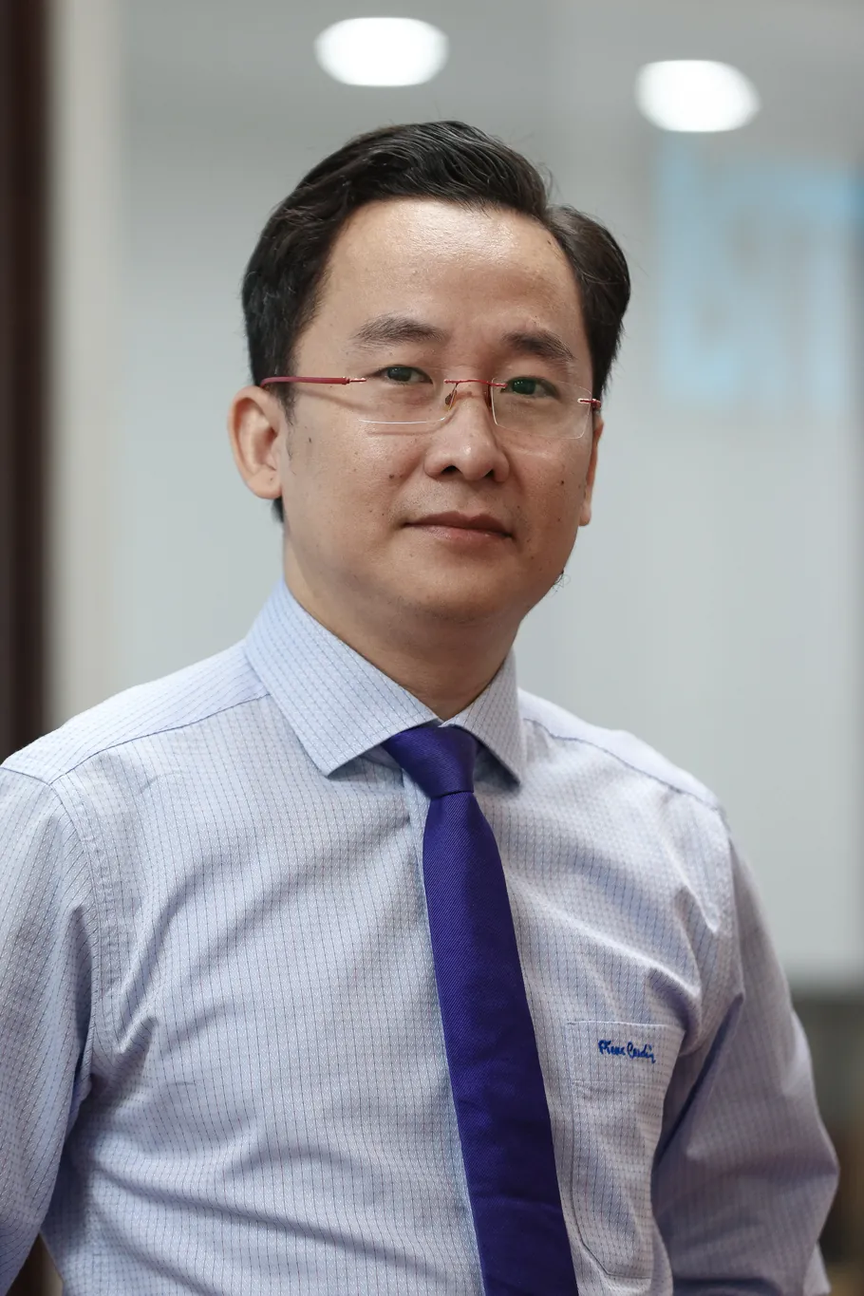
TS. Châu Đình Linh, giảng viên Trường Đại học Ngân hàng TP. HCM.
Theo chuyên gia, một trong những nguyên tắc vay an toàn là kiểm soát tỷ lệ trả cả gốc và lãi ở mức không quá 40 - 50% thu nhập. Đồng thời, người vay cần duy trì kỷ luật tài chính, ưu tiên dành một phần thu nhập cho tiết kiệm trước khi phân bổ phần còn lại cho các khoản chi tiêu hàng tháng. Cách tiếp cận này giúp người mua duy trì một khoảng dư tài chính cần thiết, thay vì dành phần lớn thu nhập cho nghĩa vụ trả nợ.
Về vốn tự có, tỷ lệ thường được tính khoảng 30% giá trị căn nhà. Tuy nhiên, theo khuyến nghị của chuyên gia, người mua nên hướng tới mức 50% để giảm quy mô khoản vay và chi phí lãi trong dài hạn. Cùng với đó, người trẻ nên lựa chọn phân khúc nhà ở phù hợp với khả năng tài chính, thay vì gia tăng quy mô khoản vay chỉ để sở hữu một tài sản vượt quá sức chi trả.
Đối với cấu trúc khoản vay, người mua nên ưu tiên các khoản vay có lãi suất cố định trong thời gian càng dài càng tốt, qua đó chủ động hơn trước những biến động của mặt bằng lãi suất. Về thời hạn vay, chuyên gia cho rằng khoảng 35 năm có thể giúp giảm số tiền phải trả hàng tháng, tạo thêm dư địa cho dòng tiền. Nếu kéo dài hơn, người vay tiếp tục có thêm khoảng trống tài chính trong ngắn hạn, nhưng cần cân nhắc tổng chi phí lãi vay trong suốt thời hạn khoản vay.
Vì vậy, thời hạn vay dài có thể trở thành một công cụ để cân đối dòng tiền, miễn là đi cùng một kế hoạch tài chính rõ ràng và khả năng chủ động trả nợ trước hạn khi điều kiện cho phép.
Bên cạnh đó, người mua cũng cần đọc kỹ các điều khoản của khoản vay, đặc biệt là lãi suất sau thời gian ưu đãi, cơ chế điều chỉnh lãi suất, các loại phí và mức phạt khi trả nợ trước hạn. Với người trẻ, đây là những yếu tố dễ bị bỏ qua khi quá tập trung vào giá căn nhà hoặc mức thanh toán hàng tháng ban đầu.
Một khoản vay phù hợp không chỉ là khoản vay giúp người mua hiện thực hóa kế hoạch sở hữu nhà, mà còn là khoản vay được xây dựng trên khả năng tài chính thực tế, đủ linh hoạt để người vay duy trì cuộc sống và các kế hoạch dài hạn trong suốt quá trình trả nợ./.