Bài 2: Thanh khoản bất động sản đang phụ thuộc vào điều gì?

 Thích
Sau một chu kỳ tăng trưởng dựa nhiều vào đòn bẩy, thị trường bất động sản năm 2026 đang vận động theo một nhịp thận trọng hơn. Lãi suất vẫn là biến số quan trọng tác động lên thanh khoản, song không còn là yếu tố duy nhất quyết định dòng tiền thực sự chuyển thành giao dịch. Bởi sau những áp lực từ nợ vay và chi phí vốn, một bộ phận nhà đầu tư đã thay đổi khẩu vị đòn bẩy, thận trọng hơn với việc vay thêm và khả năng hấp thụ vốn vay không còn như trước. Cùng lúc, cách điều hành vĩ mô đối với bất động sản cũng đang thay đổi theo hướng kiểm soát rủi ro, phân bổ tín dụng có chọn lọc và ưu tiên những dòng vốn phục vụ nhu cầu thực, dự án có pháp lý rõ ràng, khả năng tạo giá trị và dòng tiền. Trong bối cảnh mới, thanh khoản bất động sản vì thế phụ thuộc nhiều hơn vào khả năng hấp thụ vốn thực, chất lượng tài sản và giá trị mà bất động sản có thể tạo ra, thay vì chỉ nằm ở câu chuyện tiền rẻ hay đắt.
❃ ❃ ❃
Lời tòa soạn
Bước sang năm 2026, thị trường bất động sản chứng kiến những chuyển động đáng chú ý khi mặt bằng lãi suất cho vay có xu hướng tăng. Theo Bộ Tài chính, đến ngày 20/8, lãi suất cho vay phổ biến trong lĩnh vực bất động sản ở mức 10 - 12%/năm; tại một số ngân hàng thương mại cổ phần, mức bình quân lên tới 14 - 15%/năm. Chi phí vốn gia tăng tất yếu tác động đến sức mua và thanh khoản. Không ít dự án gặp khó ngay từ những tuần đầu mở bán; trên thị trường thứ cấp, áp lực "thoát hàng", cắt lỗ tăng mạnh nhưng vẫn khó tìm được người mua. Với doanh nghiệp, bài toán dòng tiền cũng trở nên cấp thiết hơn khi tín dụng khó tiếp cận, chi phí vốn cao, khiến một số chủ đầu tư phải điều chỉnh tiến độ triển khai, thận trọng hơn trong việc đưa sản phẩm ra thị trường.
Dù vậy, giới quan sát cho rằng sẽ là quá sớm nếu chỉ nhìn vào thanh khoản trầm lắng để kết luận thị trường đang đi xuống. Bởi nhìn sâu hơn, đây cũng là giai đoạn thị trường điều chỉnh, sàng lọc và tái cấu trúc. Áp lực dòng tiền buộc doanh nghiệp rà soát dự án, nguồn vốn và chiến lược; nhà đầu tư thận trọng hơn với đòn bẩy, trong khi dòng tiền ngày càng chọn lọc, ưu tiên những bất động sản có pháp lý rõ ràng, đáp ứng nhu cầu thực, có khả năng khai thác và được bảo chứng bởi năng lực triển khai của chủ đầu tư.
Sự dịch chuyển này diễn ra cùng quá trình củng cố các nền tảng mới của thị trường khi hành lang pháp lý tiếp tục hoàn thiện, nhiều dự án được khơi thông, nguồn cung từng bước trở lại, M&A và tái cấu trúc gia tăng. Những chuyển động này cho thấy thị trường đang từng bước tìm lại nhịp vận động, với một quá trình phục hồi được hình thành từ bên trong. Vì vậy, phục hồi của thị trường bất động sản có lẽ không nên được đo bằng việc giao dịch có trở lại "sôi động" như trước hay không. Điều cần quan tâm hơn là thị trường đang phục hồi trên nền tảng nào và sẽ bước vào chu kỳ tiếp theo với diện mạo ra sao? Khi lãi suất, tín dụng và đòn bẩy không còn là những "công tắc" duy nhất của thanh khoản, giá trị thực sẽ quyết định dòng tiền đi về đâu; doanh nghiệp cũng phải chuyển từ cạnh tranh bằng kỳ vọng sang cạnh tranh bằng năng lực, chất lượng và giá trị của sản phẩm.
Có thể, thị trường đang đi qua một khoảng lặng cần thiết để chuẩn bị cho một nhịp phát triển mới. Một chu kỳ phục hồi không còn dựa chủ yếu vào dòng tiền rẻ, mà được nâng đỡ bởi pháp lý minh bạch hơn, doanh nghiệp khỏe hơn, sản phẩm sát nhu cầu hơn và dòng vốn được phân bổ chọn lọc hơn. Đó cũng là cơ sở để kỳ vọng về một thị trường bất động sản ổn định, lành mạnh và bền vững hơn trong thời gian tới.
Trên tinh thần nghiên cứu và phản biện, Reatimes khởi đăng tuyến bài: "Thị trường bất động sản 2026 trên hành trình phục hồi" để nhìn sâu vào những chuyển động đang diễn ra phía sau thanh khoản, nhận diện các động lực của quá trình phục hồi và lý giải diện mạo thị trường trong chu kỳ phát triển mới.
Trân trọng giới thiệu tới độc giả!
"Môi giới không có giao dịch thì không có thu nhập. Nhà có hai cháu đang tuổi ăn tuổi học, tốn lắm, nên không thể ngồi chờ mãi được".
Anh Hòa vừa nói vừa đánh lái, chiếc xe chầm chậm luồn vào một con ngõ nhỏ ở Hà Nội. Phía trước, dòng người chen nhau qua đoạn đường hẹp.
38 tuổi, anh Hòa đã có 15 năm gắn bó với nghề môi giới bất động sản. Thời gian gần đây, anh quyết định đăng ký chạy thêm Grab bên cạnh công việc chính, sau hơn 4 tháng qua không có giao dịch. Trước đó, chi phí tìm kiếm khách hàng thậm chí đã được anh tăng gấp đôi, song hiệu quả vẫn chẳng khá hơn là bao. Có những khách đã xem nhà, thậm chí đã hẹn ngày đi xem, nhưng rồi lại đổi ý. Trong khi đó, khoản lương cứng mà công ty hỗ trợ không thấm vào đâu so với các chi phí phát sinh để tìm kiếm và tiếp cận khách hàng.
"Thời điểm này, tìm được người thực sự có nhu cầu mua khó lắm. Có khách đi xem nhà rồi, tưởng đâu sắp chốt, nhưng về lại đổi ý. Có người hẹn chiều hôm nay, đến sát giờ lại báo chưa mua nữa", anh thở dài. Trên giá đỡ cạnh tay lái, màn hình điện thoại sáng lên. Một cuốc xe mới. Anh liếc qua điểm đón, bấm nhận.
"Cuốc này được mấy chục nghìn thôi, nhưng năng nhặt thì mới chặt bị".
Chiếc xe rẽ ra một trục đường lớn. Phía trên một tòa nhà, màn hình LED khổng lồ sáng lên. Một dự án bất động sản hiện ra với những phối cảnh về những tòa nhà cao tầng, ban công đầy ánh sáng, dòng chữ quảng cáo về một cuộc sống tiện nghi.
Ảnh minh hoạ, nguồn: 1.6 Media
Câu chuyện của anh Hòa chỉ là một trong rất nhiều trường hợp tương tự của những môi giới đang phải xoay xở để duy trì nguồn thu nhập vốn phụ thuộc gần như hoàn toàn vào giao dịch. Điều này phản ánh chân thực những khó khăn đang diễn ra trên thị trường bất động sản nửa đầu năm 2026.
Trong một chia sẻ mới đây với báo chí, ông Võ Hồng Thắng, Phó Tổng Giám đốc DKRA Group thừa nhận, những khó khăn chung của thị trường đang tạo sức ép lớn lên các doanh nghiệp môi giới. Theo ông, nhóm chịu tác động rõ nhất là các sàn quy mô nhỏ, do nguồn lực hạn chế nên phải thu hẹp nhân sự, thậm chí tạm dừng hoạt động để chờ thị trường cải thiện rồi mới tính phương án trở lại.
Ở nhóm các sàn có tiềm lực hơn, dù vẫn tiếp cận được nguồn hàng để phân phối, song hoạt động kinh doanh cũng không còn thuận lợi như trước. hiều đơn vị đã phải điều chỉnh, cắt giảm các chính sách ưu đãi và hỗ trợ dành cho môi giới. Khi cơ chế thu nhập và hỗ trợ kém hấp dẫn hơn, việc duy trì đội ngũ bán hàng cũng trở thành bài toán khó, nhất là trong bối cảnh số lượng giao dịch chưa phục hồi rõ rệt.
Diễn biến trên cũng được phản ánh rõ nét qua các con số về sức hấp thụ của thị trường. Theo dữ liệu của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), 6 tháng đầu năm 2026, thị trường đón thêm khoảng 37.300 sản phẩm mới, nâng tổng nguồn cung sơ cấp lên hơn 102.500 sản phẩm. Tuy nhiên, lượng giao dịch chỉ khoảng 26.100 sản phẩm, giảm 12% so với cùng kỳ năm trước. Tỷ lệ hấp thụ theo đó còn 25,5%, thấp hơn đáng kể so với mức 47,5% của cả năm 2025.
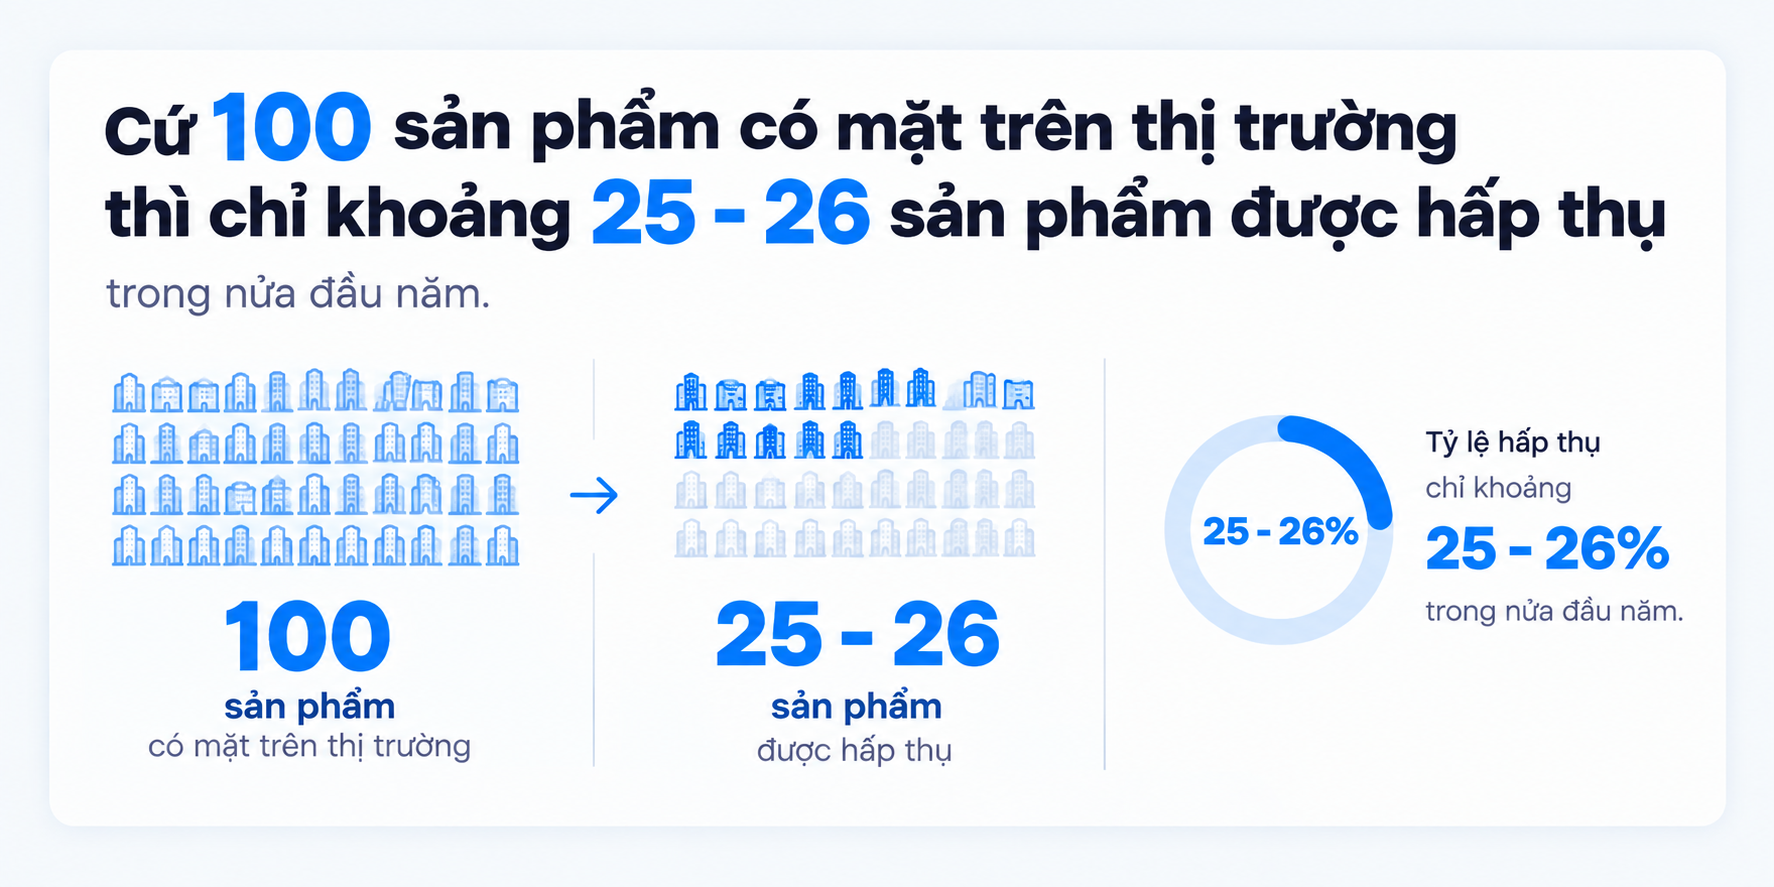
Như vậy, cứ 100 sản phẩm có mặt trên thị trường thì chỉ khoảng 25 - 26 sản phẩm được hấp thụ trong nửa đầu năm. Khoảng 76.400 sản phẩm chưa được chuyển hóa thành giao dịch cho thấy tốc độ tiêu thụ hàng hóa đang chậm lại rõ rệt, dù nguồn cung vẫn được bổ sung.
Không chỉ giao dịch chậm lại, sự quan tâm của khách hàng đối với bất động sản cũng có dấu hiệu suy giảm. Dữ liệu từ Batdongsan.com.vn cho thấy mức độ quan tâm toàn thị trường trong tháng 5 giảm 4% so với quý trước và thấp hơn 36% so với cùng kỳ năm 2025.
Những con số này cho thấy, vấn đề của bất động sản hiện nay không còn đơn thuần là có hàng để bán, mà là khả năng chuyển hóa nhu cầu thành giao dịch đang suy yếu. Đây cũng chính là điểm nghẽn cốt lõi của thanh khoản trong giai đoạn hiện nay.
Trong hơn một thập kỷ qua, thị trường bất động sản Việt Nam liên tục trải qua các chu kỳ nóng - lạnh thất thường, trong đó sự phụ thuộc lớn của lĩnh vực này vào dòng vốn tín dụng ngân hàng là một trong những nguyên nhân chính. Với mối quan hệ cộng sinh này, sức khỏe của thị trường địa ốc trở nên đặc biệt nhạy cảm trước mọi biến động lãi suất và điều tiết tín dụng.
Với những ai từng đi qua các nhịp thăng trầm của thị trường bất động sản, năm 2022 có lẽ là một dấu mốc khó quên. Ở thời điểm này, lãi suất vay mua nhà có thời điểm vọt lên 14 - 15%/năm, kéo theo chi phí vốn leo thang, trong khi khả năng tiếp cận tín dụng bị thu hẹp đã khiến thanh khoản thị trường "đứt gãy". Doanh nghiệp thiếu dòng tiền phải giãn tiến độ, tạm dừng dự án; trong khi một bộ phận nhà đầu tư sử dụng đòn bẩy cao buộc phải bán cắt lỗ tài sản để xử lý áp lực tài chính.
Và rõ ràng, đặt trong tương quan với những chuyển biến mang tính tất yếu của thị trường, việc thanh khoản bất động sản chậm lại trong bối cảnh hiện nay không phải diễn biến quá khó lý giải, khi lãi suất vẫn là một trong những biến số trực tiếp chi phối sức hấp thụ của thị trường kể từ đầu năm 2026, sau giai đoạn duy trì ở mức thấp.
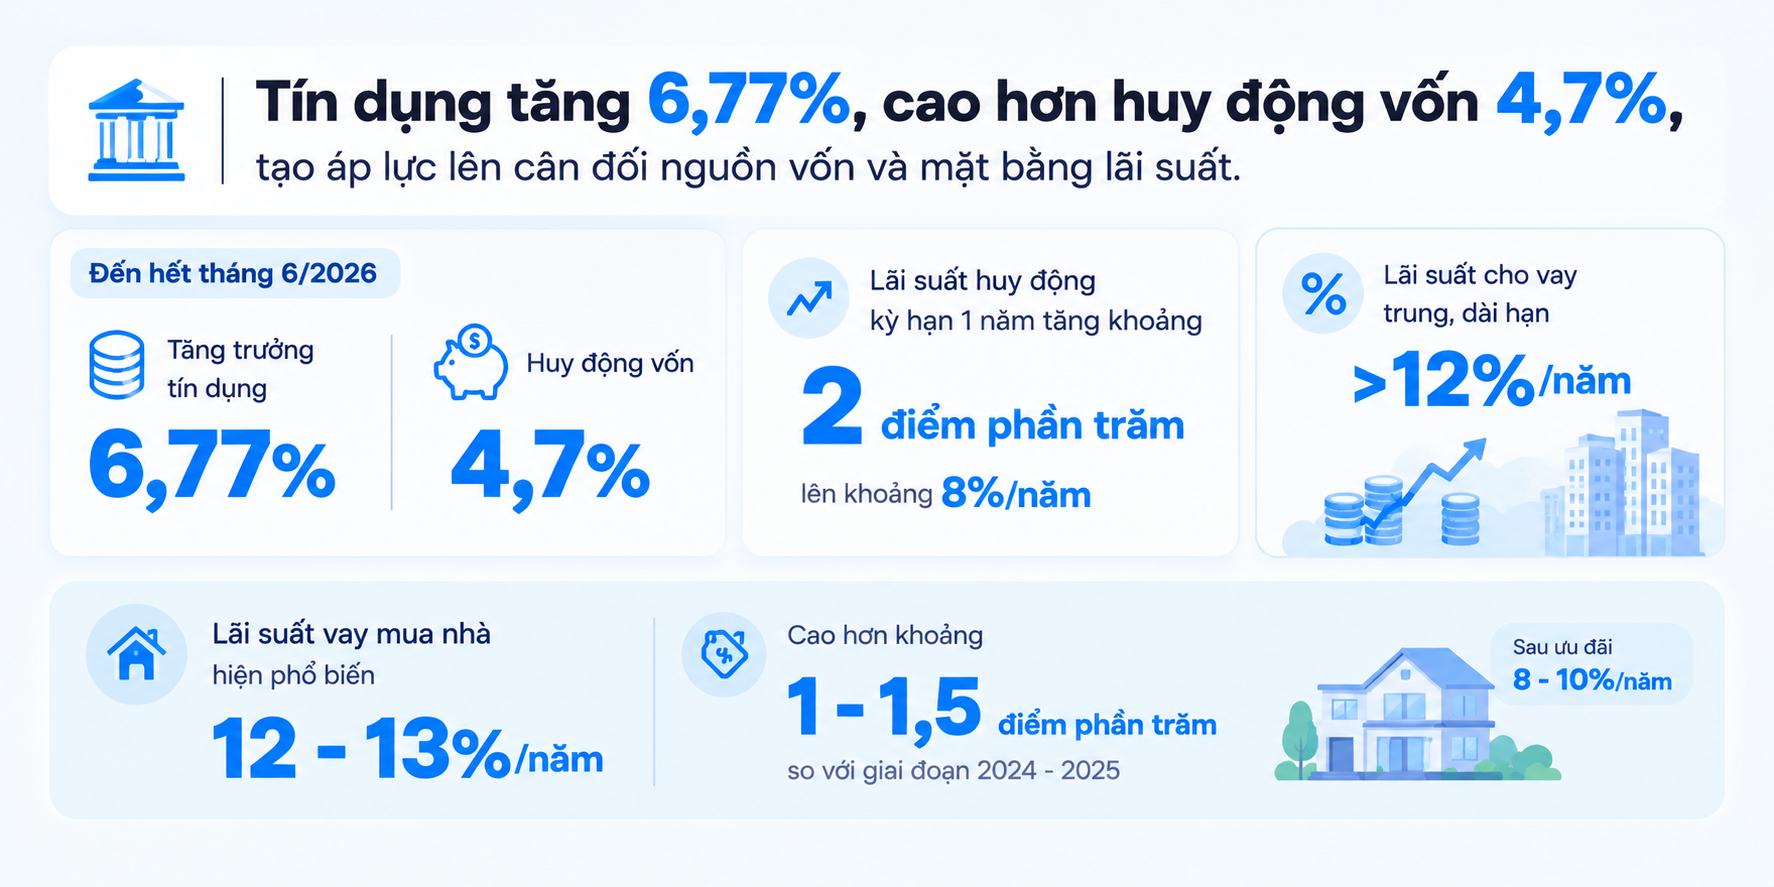
Theo số liệu của Ngân hàng Nhà nước, đến hết tháng 6/2026, tăng trưởng tín dụng đạt 6,77%, trong khi huy động vốn chỉ tăng khoảng 4,7%. Khoảng cách ngày càng nới rộng giữa tốc độ tăng tín dụng và huy động khiến các ngân hàng thương mại chịu áp lực lớn trong việc cân đối nguồn vốn, buộc phải tăng lãi suất đầu vào để thu hút dòng tiền. Lãi suất huy động kỳ hạn 1 năm theo đó tăng khoảng 2 điểm phần trăm so với cùng kỳ năm trước, lên mức khoảng 8%/năm. Chi phí vốn gia tăng tiếp tục tạo áp lực lên mặt bằng lãi suất cho vay, khi các ngân hàng phải điều chỉnh lãi suất trung và dài hạn tăng khoảng 2 điểm phần trăm nhằm duy trì biên lợi nhuận. Giá vốn theo đó được đẩy lên trên 12%/năm. Đối với khách hàng vay mua nhà, sau khi kết thúc thời gian ưu đãi (mức lãi suất hỗ trợ khoảng 8 - 10%), lãi suất phổ biến hiện ở mức khoảng 12 - 13%/năm, cao hơn khoảng 1 - 1,5 điểm phần trăm so với giai đoạn 2024 - 2025.
Với phần lớn người mua, đặc biệt là những người phải sử dụng đòn bẩy, khả năng chuyển hoá nhu cầu thành một giao dịch thực tế phụ thuộc rất lớn vào sức khỏe của dòng tiền. Bài toán theo đó không chỉ dừng ở việc có đủ tiền cho khoản thanh toán ban đầu, mà còn là khả năng duy trì nghĩa vụ trả nợ trong nhiều năm sau đó. Giá trị khoản vay càng lớn, chi phí vốn và áp lực trả nợ càng cao, người mua càng có xu hướng chờ mặt bằng lãi suất thuận lợi hơn, tích lũy thêm vốn hoặc chuyển sang một sản phẩm phù hợp hơn với khả năng tài chính.
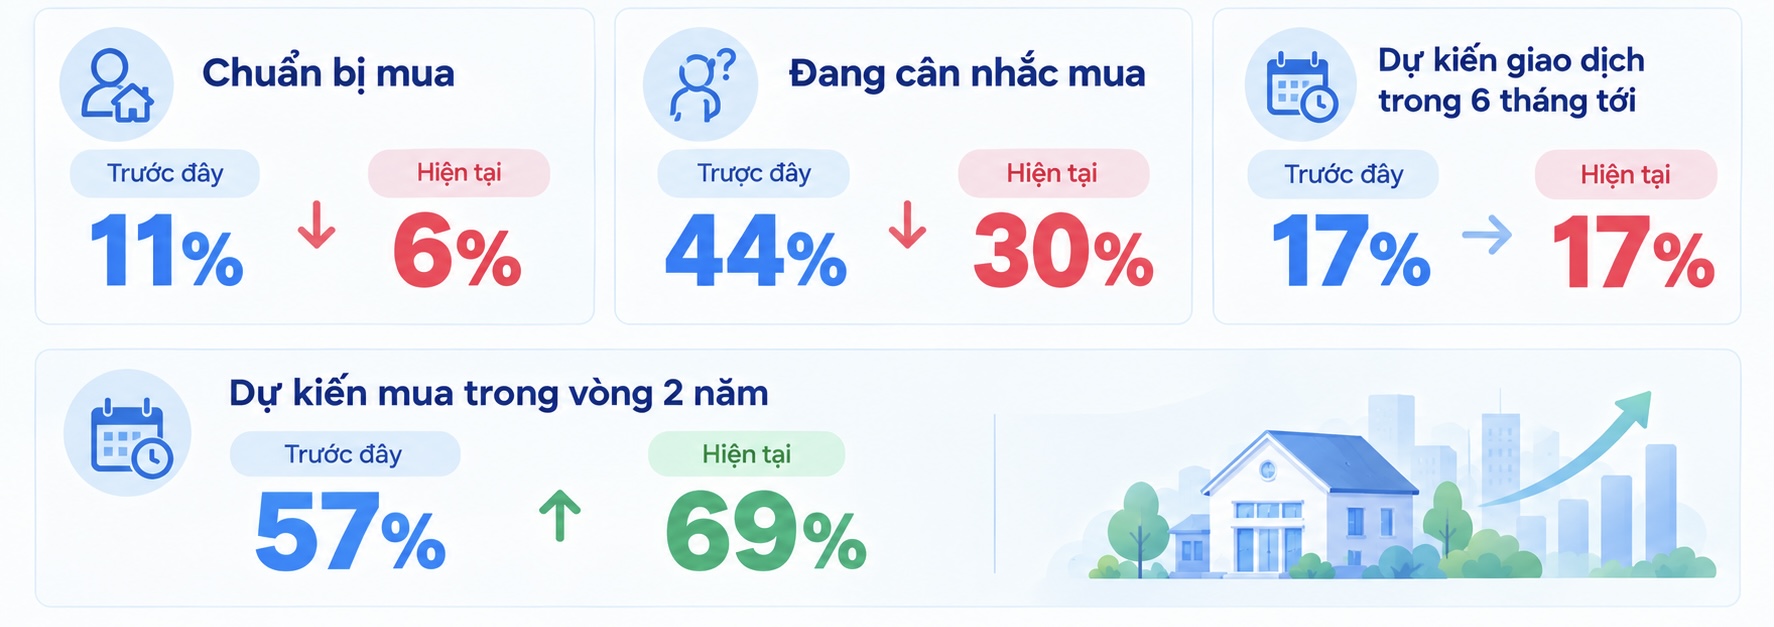
Khảo sát của One Mount Group cũng phần nào phản ánh sự dịch chuyển này khi chỉ ra tỷ lệ người "chuẩn bị mua" giảm từ 11% xuống 6%, nhóm "đang cân nhắc mua" giảm từ 44% xuống 30%. Chỉ 17% người được khảo sát dự kiến thực hiện giao dịch trong 6 tháng tới, trong khi tỷ lệ dự kiến mua trong vòng 2 năm tăng từ 57% lên 69%.
Với nhà đầu tư, tác động của lãi suất đặt ra yêu cầu cao hơn đối với khả năng sinh lời của tài sản. Áp lực này càng gia tăng khi mặt bằng giá bất động sản tại các đô thị lớn vẫn neo ở mức cao, thậm chí một số khu vực tiếp tục tăng mạnh. Theo Hội Môi giới Bất động sản Việt Nam (VARS), tại Hà Nội, giá bán bình quân đạt 123 triệu đồng/m2, chỉ giảm nhẹ so với quý trước; trong khi tại TP.HCM, giá bán đạt 108 triệu đồng/m2, gần như đi ngang. Theo giới chuyên môn, mặt bằng giá cao khiến bài toán đầu tư không còn "nhẹ nhàng" như trước. Giá tài sản càng lớn, số vốn ban đầu càng cao; nếu sử dụng đòn bẩy, quy mô khoản vay và chi phí vốn cũng tăng theo.
Ông Đinh Minh Tuấn, Giám đốc Batdongsan.com.vn khu vực miền Nam nhìn nhận, lãi suất tăng đang làm thay đổi đáng kể bài toán đầu tư. Khi chi phí vốn cao hơn so với giai đoạn lãi suất ưu đãi, biên lợi nhuận của nhà đầu tư sử dụng đòn bẩy tất yếu cũng thu hẹp, khiến yêu cầu về mức tăng giá và khả năng tạo dòng tiền của tài sản cũng khắt khe hơn.
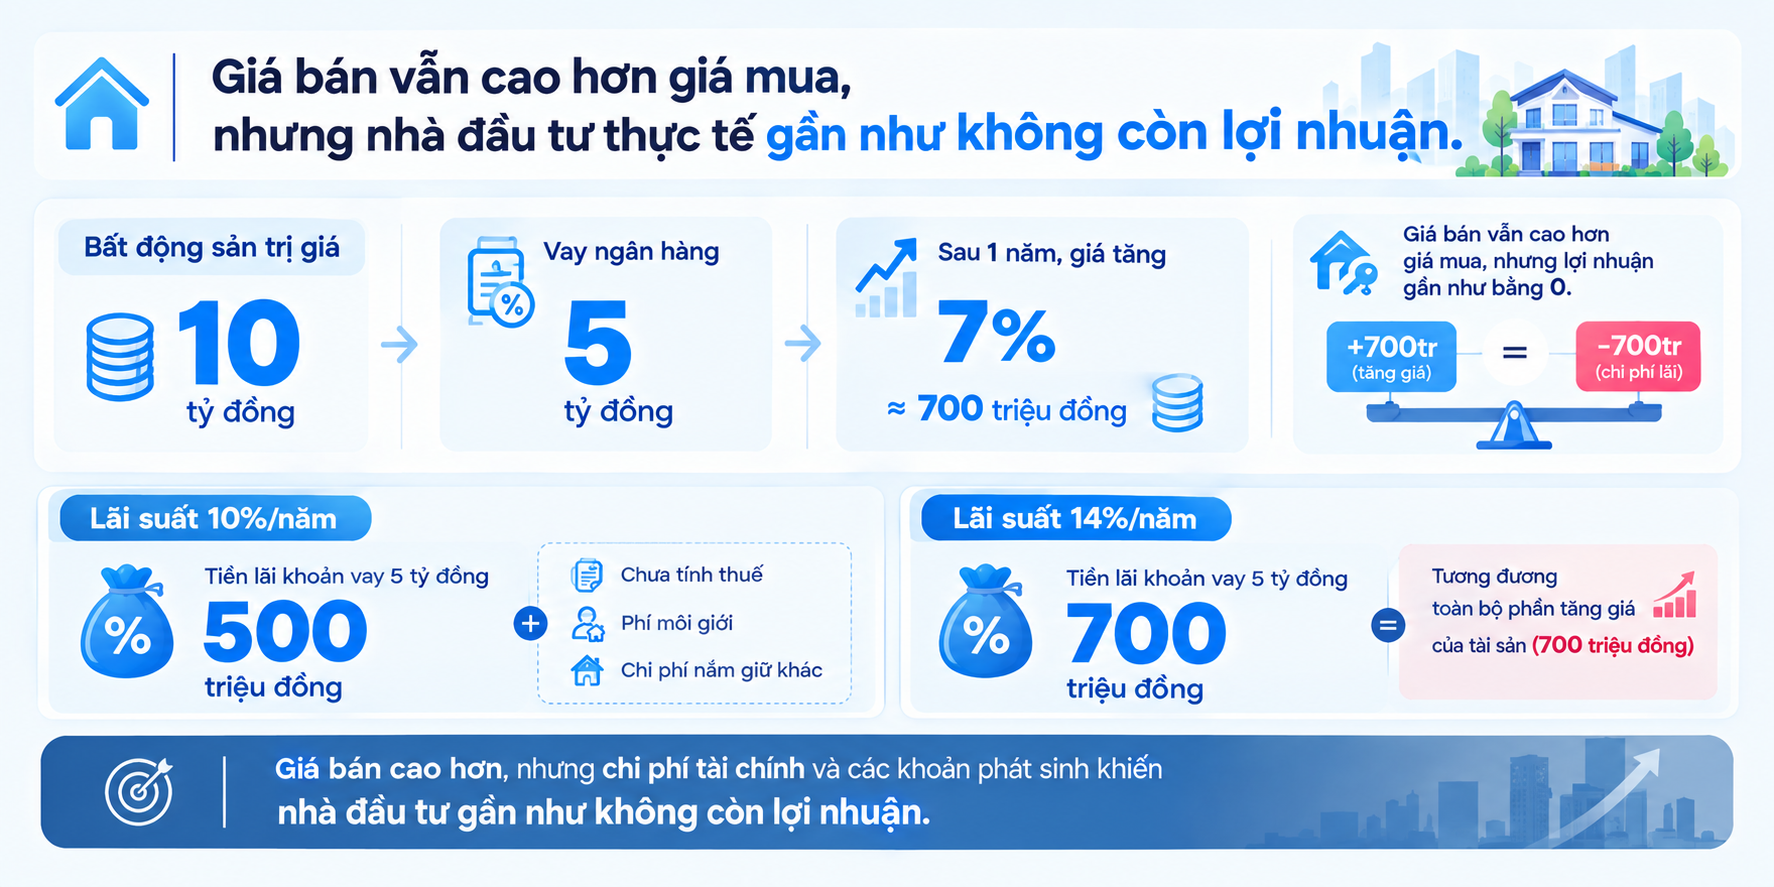
Có thể hình dung, với một bất động sản trị giá 10 tỷ đồng, nhà đầu tư vay 5 tỷ đồng và sau một năm tài sản tăng 7%, phần tăng giá tương đương 700 triệu đồng. Nếu lãi suất ở mức 10%/năm, riêng tiền lãi cho khoản vay 5 tỷ đồng đã khoảng 500 triệu đồng, chưa tính thuế, phí môi giới và các chi phí nắm giữ khác. Khi lãi suất tăng lên 14%/năm, chi phí lãi lên khoảng 700 triệu đồng, tương đương toàn bộ phần tăng giá của tài sản. Khi đó, dù giá bán vẫn cao hơn giá mua, nhà đầu tư thực tế gần như không còn lợi nhuận. Khi lợi nhuận kỳ vọng không đủ hấp dẫn để bù đắp chi phí vốn và rủi ro nắm giữ, việc trì hoãn quyết định xuống tiền là phản ứng dễ hiểu.
Dù vậy, theo giới chuyên môn, bối cảnh thị trường hiện nay đã rất khác so với những chu kỳ trước. Lãi suất hạ có thể tạo thêm dư địa cho thị trường, bởi nó làm giảm chi phí sử dụng vốn, qua đó giúp người mua và nhà đầu tư bớt áp lực về dòng tiền. Song điều này không đồng nghĩa thanh khoản sẽ lập tức cải thiện. Bởi sau một chu kỳ tăng trưởng dựa nhiều vào đòn bẩy, một bộ phận nhà đầu tư đã "ngấm" áp lực lớn từ nợ vay và chi phí vốn, khiến khả năng cũng như mức độ sẵn sàng hấp thụ thêm đòn bẩy của thị trường không còn như trước.
Thực tế cho thấy có hơn 80% người mua nhà và nhà đầu tư được khảo sát chỉ chấp nhận vay khi lãi suất dưới 9%/năm. Khoảng lãi suất được phần lớn người tham gia đánh giá là phù hợp nằm trong khoảng 5 - 9%, trong khi nhiều người cho biết sẽ dừng sử dụng đòn bẩy nếu lãi vay vượt 11%, theo Batdongsan.com.vn.
Bên cạnh đó, cách nhà đầu tư nhìn nhận rủi ro và sử dụng vốn vay cũng đã có sự thay đổi đáng kể. Trong giai đoạn trước, thị trường đã tăng trưởng quá mạnh với nguồn cung đổ ra ồ ạt trong thời gian ngắn, giá cả phi mã liên tục và cầu đầu tư - đầu cơ mãnh liệt, "cơn say" FOMO thúc đẩy nhà đầu tư xuống tiền nhanh. Tại những thị trường từng nóng như Bắc Ninh, Hòa Lạc hay Phú Quốc, không khó bắt gặp hình ảnh nhà đầu tư chen nhau xem đất, đặt cọc trong thời gian ngắn vì lo bỏ lỡ cơ hội tăng giá. Không ít người xuống tiền đơn giản bởi tâm lý "ai cũng mua, mình không mua thì sợ mất phần".
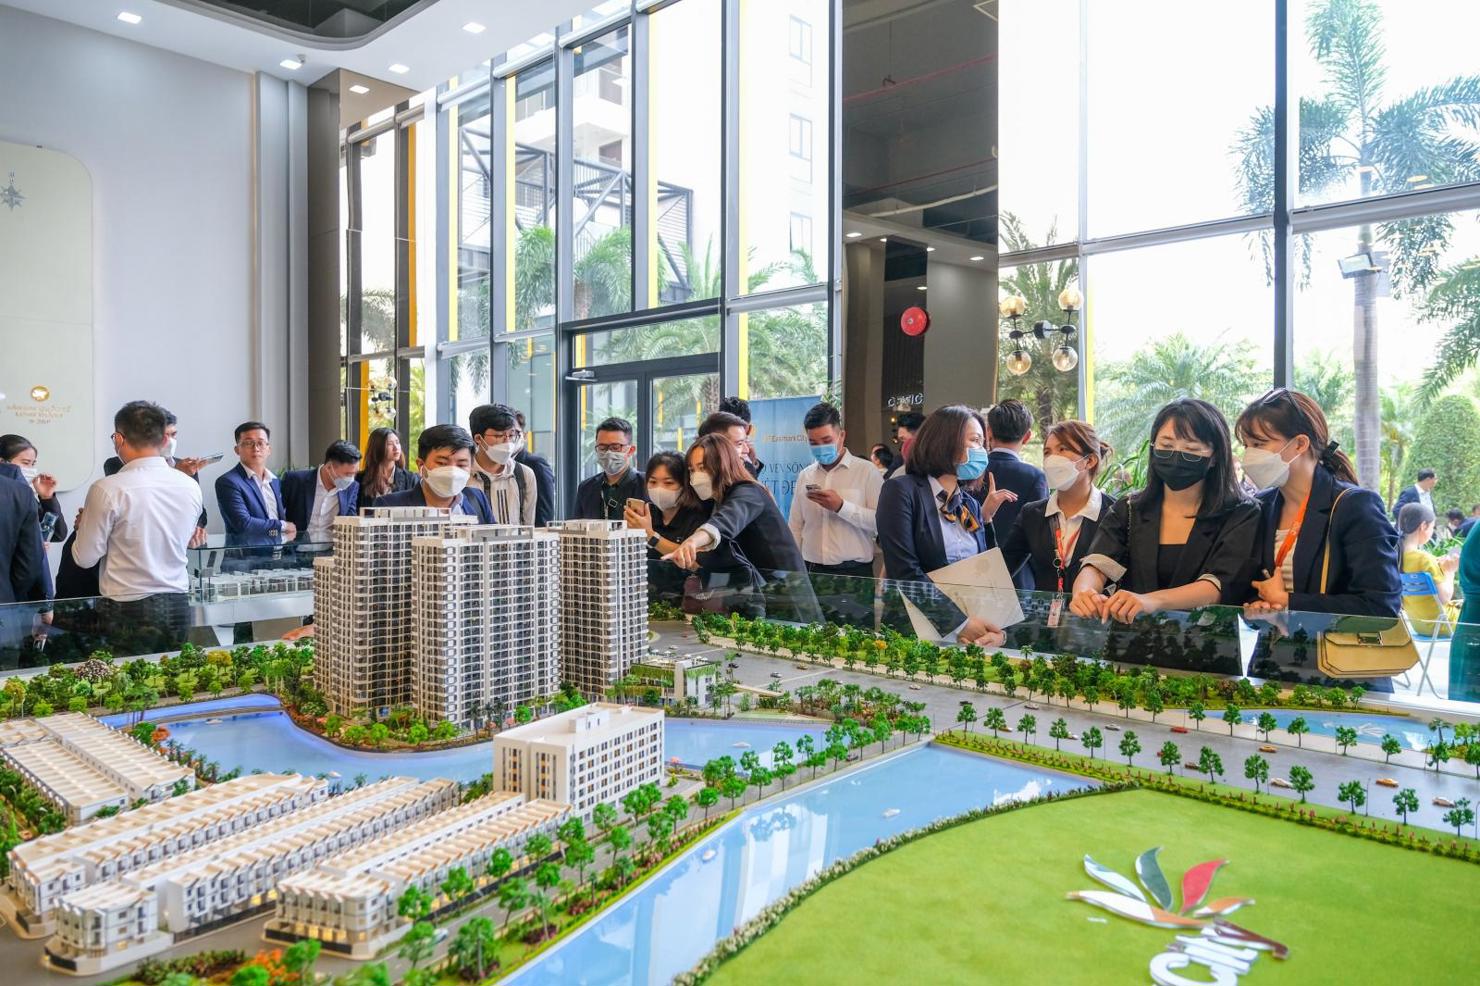
Cách nhà đầu tư nhìn nhận rủi ro và sử dụng vốn vay hiện cũng đã có sự thay đổi đáng kể. (Ảnh minh hoạ)
Song, hiện tại đã khác. Hành vi của người mua hiện đang thay đổi theo hướng thận trọng và có tính toán hơn, không còn chạy theo tâm lý đám đông. Kết quả khảo sát của Viện Nghiên cứu và Đánh giá thị trường bất động sản Việt Nam (VARS IRE) trong nửa đầu năm 2026 cho thấy, nhóm khách hàng mua đất nền với kỳ vọng tăng giá vẫn hiện diện, song nhu cầu tìm kiếm những sản phẩm vừa đáp ứng nhu cầu ở thực, vừa có khả năng tạo dòng tiền từ cho thuê đang gia tăng.
Theo VARS IRE, hiện nay nhà đầu tư đã chuyển sang trạng thái "sợ chọn sai", họ dành nhiều thời gian hơn để tìm hiểu, kiểm chứng và sàng lọc thông tin trước khi quyết định, thay vì phản ứng nhanh theo những tín hiệu tăng giá hoặc hiệu ứng đám đông. Từ "mua theo sóng", thị trường đang dần chuyển sang "mua có chọn lọc". Cùng với đó, tư duy "vay để đón sóng" cũng dần nhường chỗ cho bài toán dòng tiền và khả năng nắm giữ dài hạn, trong đó mức độ an toàn tài chính của tài sản được đặt lên trước kỳ vọng lợi nhuận ngắn hạn.
Đây cũng là lý do "tiền rẻ" nếu quay trở lại ở giai đoạn này có thể tạo ra phản ứng khác so với những chu kỳ trước. Khi một bộ phận nhà đầu tư đã "no" đòn bẩy, vấn đề không còn đơn thuần là vay được bao nhiêu, lãi suất bao nhiêu, mà là có muốn vay thêm hay không, vay để làm gì và lấy dòng tiền nào để trả nợ? Sau bài học vừa qua, quyết định sử dụng đòn bẩy không còn chỉ là câu chuyện của "giá vốn", mà trở thành bài toán về hiệu quả và khả năng chịu rủi ro.
Rõ ràng, tác động của lãi suất trong chu kỳ hiện nay đang thiên về giảm áp lực và tạo dư địa phục hồi hơn là lập tức kích hoạt một làn sóng thanh khoản mới. Lãi suất thấp vẫn là điều kiện quan trọng để hỗ trợ thị trường, song không còn là "công tắc" duy nhất quyết định thanh khoản. Để một đồng vốn thực sự chuyển thành một giao dịch, thị trường cần đồng thời hội tụ giá tài sản đủ hấp dẫn, dòng tiền có khả năng tạo ra lợi nhuận, triển vọng tăng giá đủ thuyết phục và quan trọng nhất là người mua còn đủ sức khỏe tài chính để hấp thụ khoản vốn đó. Khi tâm lý sử dụng đòn bẩy đã thay đổi, độ rẻ của đồng vốn chỉ giải quyết được một nửa bài toán; khả năng hấp thụ đồng vốn mới quyết định dòng tiền có thực sự đi vào thị trường hay không.
Khi thanh khoản bất động sản đang có sự thay đổi về chất cũng có nghĩa, quá trình tạo ra thanh khoản của thị trường đang có sự thay đổi. Dòng tiền không chỉ tìm kiếm khả năng tăng giá, mà ngày càng đòi hỏi sự chắc chắn hơn về pháp lý, giá trị tài sản, khả năng khai thác và hiệu quả đầu tư.
Đáng chú ý, quá trình chuyển dịch này diễn ra song song với sự thay đổi trong cách điều hành vĩ mô đối với thị trường bất động sản trong năm 2026. Theo đó, điều hành chính sách ngày càng hướng tới cân bằng giữa hỗ trợ tăng trưởng, tháo gỡ khó khăn cho thị trường và kiểm soát rủi ro hệ thống.
Trong bối cảnh tình hình thế giới và khu vực tiếp tục biến động nhanh, phức tạp, khó lường, tác động đến kinh tế trong nước, trước bối cảnh đó, thực hiện các nghị quyết, kết luận, chỉ đạo của Đảng, Nhà nước, Chính phủ, Ngân hàng Nhà nước Việt Nam đã lãnh đạo, chỉ đạo, điều hành chính sách tiền tệ, phối hợp với chính sách tài khóa và các chính sách khác nhằm giữ vững ổn định vĩ mô, kiểm soát lạm phát, tỷ giá, lãi suất và thanh khoản.
Chính sách tiền tệ đã được điều hành linh hoạt, phối hợp hài hòa với chính sách tài khóa, góp phần ổn định giá trị đồng Việt Nam và bảo đảm thị trường ngoại tệ hoạt động thông suốt; thể chế, cơ chế chính sách về tiền tệ và ngân hàng tiếp tục được rà soát, hoàn thiện, theo hướng đồng bộ, minh bạch và sát thực tiễn hơn.
Đồng thời, Ngân hàng Nhà nước triển khai nhiều giải pháp hỗ trợ doanh nghiệp và người dân tiếp cận vốn, thúc đẩy tín dụng hướng vào sản xuất kinh doanh, các động lực tăng trưởng và các chương trình tín dụng ưu tiên; tiết giảm chi phí, phấn đấu ổn định và giảm lãi suất cho vay, đơn giản hóa quy trình tiếp cận vốn. Cùng với đó, an toàn hệ thống tổ chức tín dụng tiếp tục được củng cố thông qua kiểm soát tăng trưởng tín dụng, cơ cấu lại các tổ chức tín dụng gắn với xử lý nợ xấu, nâng cao năng lực tài chính và quản trị, hạn chế rủi ro dây chuyền.
Điều hành chính sách ngày càng hướng tới cân bằng giữa hỗ trợ tăng trưởng, tháo gỡ khó khăn cho thị trường và kiểm soát rủi ro hệ thống. (Ảnh minh hoạ)
Với thị trường bất động sản, ngay từ đầu năm, tại các công điện và phiên họp, Thủ tướng Chính phủ đã nhấn mạnh yêu cầu "điều hành các công cụ chính sách tiền tệ chủ động, linh hoạt, kịp thời, hiệu quả, mềm mại, không 'gây sốc', 'giật cục', có lộ trình"; "kiểm soát chặt tín dụng BĐS đầu cơ, tập trung cho nhu cầu ở thực của người dân…".
Tại họp báo công bố kết quả điều hành chính sách tiền tệ và hoạt động ngân hàng quý I/2026, Phó Thống đốc NHNN Phạm Thanh Hà cho biết, trong năm 2026, cơ quan điều hành sẽ tiếp tục kiểm soát tốc độ tăng trưởng tín dụng đối với lĩnh vực tiềm ẩn rủi ro nhằm hướng dòng vốn tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên, động lực tăng trưởng của nền kinh tế. Định hướng này đi cùng yêu cầu đảm bảo thanh khoản thị trường tiền tệ và an toàn hệ thống tổ chức tín dụng.
PGS. TS. Nguyễn Thường Lạng, Viện Thương mại và Kinh tế Quốc tế, Đại học Kinh tế Quốc dân nhìn nhận, với bất động sản, câu hỏi về tín dụng trong chu kỳ mới không còn đơn giản là "nới hay siết", mà quan trọng hơn là "nới cho ai, vào đâu và để làm gì". Khi dòng vốn được phân bổ theo mức độ rủi ro và khả năng tạo giá trị, thanh khoản cũng không thể tăng đồng đều ở mọi phân khúc. Những sản phẩm phục vụ nhu cầu ở thực, có pháp lý rõ ràng, khả năng khai thác và dòng tiền tương đối chắc chắn sẽ có điều kiện tiếp cận vốn khác với những tài sản phụ thuộc chủ yếu vào kỳ vọng tăng giá hoặc sử dụng đòn bẩy cao.
Cùng với đó, việc Ngân hàng Nhà nước cho phép 25 ngân hàng thương mại không tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với một số khoản vay dành cho nhà ở xã hội, khu công nghiệp, khu chế xuất vào dư nợ bất động sản khi kiểm soát tăng trưởng tín dụng năm 2026 cũng cho thấy rõ hơn cách tiếp cận này. Dòng vốn không được nhìn nhận đồng nhất theo nhãn "bất động sản", mà bắt đầu được phân loại theo mục đích sử dụng và mức độ ưu tiên.
PGS. TS. Nguyễn Thường Lạng cho rằng, cách phân bổ tín dụng như vậy tác động trực tiếp đến thanh khoản, bởi khả năng tiếp cận vốn của người mua, nhà đầu tư và doanh nghiệp sẽ không giống nhau giữa các loại hình bất động sản. Khi một bộ phận dòng vốn được ưu tiên cho nhu cầu ở thực, nhà ở xã hội, sản xuất kinh doanh và những lĩnh vực có khả năng tạo giá trị rõ ràng, các phân khúc này có thêm dư địa để cải thiện khả năng hấp thụ. Ngược lại, những hoạt động dựa nhiều vào đầu cơ, đòn bẩy cao hoặc kỳ vọng tăng giá đơn thuần sẽ khó nhận được mức độ hỗ trợ tín dụng tương tự.
"Tác động của chính sách tiền tệ đến thanh khoản không chỉ nằm ở câu chuyện "nới hay siết tín dụng", mà nằm ở tín dụng được đưa vào đâu và được hấp thụ bởi đối tượng nào. Khi dòng vốn được kiểm soát và phân bổ có chọn lọc, thanh khoản cũng có xu hướng phân hóa theo chất lượng sản phẩm và nhu cầu thực, thay vì cùng tăng lên theo một mặt bằng chung", PGS. TS. Nguyễn Thường Lạng nhận định.
Điều này cũng lý giải vì sao thanh khoản trong chu kỳ mới có thể không phục hồi theo cách cũ. Một thị trường có thể không còn dễ dàng tạo ra những cơn sóng giao dịch lớn, nhưng lại đang hình thành một cơ chế thanh khoản dựa nhiều hơn vào nhu cầu thực, chất lượng tài sản và khả năng hấp thụ vốn. Khi tín dụng được đưa đúng nơi, người mua thận trọng hơn với đòn bẩy và doanh nghiệp phải cạnh tranh bằng chất lượng sản phẩm, sự phục hồi nếu diễn ra sẽ có nền tảng khác với những chu kỳ tăng trưởng dựa nhiều vào tiền rẻ và kỳ vọng.
Bên cạnh dòng vốn, những chỉ đạo yêu cầu minh bạch hóa thị trường, kiểm soát đầu cơ và sử dụng đất hiệu quả cũng đang làm thay đổi nền tảng hình thành thanh khoản bất động sản.
Nghị quyết số 21-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan đặt mục tiêu quản lý đất đai chặt chẽ, minh bạch, công bằng, hiệu quả, bền vững, đưa đất đai thực sự trở thành nguồn lực chiến lược, lợi thế cạnh tranh và động lực phát triển đất nước trong giai đoạn mới, góp phần nâng cao đời sống của Nhân dân, tăng cường niềm tin của Nhân dân đối với Đảng và Nhà nước.
Hoàn thiện thể chế, chính sách về quản lý và sử dụng đất đồng bộ và phù hợp với thể chế phát triển nền kinh tế thị trường định hướng xã hội chủ nghĩa. Nguồn lực đất đai được quản lý, khai thác, sử dụng bảo đảm tiết kiệm, bền vững, hiệu quả cao nhất; bảo đảm công bằng và ổn định xã hội, bảo đảm quốc phòng, an ninh, bảo vệ môi trường, thích ứng với biến đổi khí hậu. Thị trường bất động sản, trong đó có thị trường quyền sử dụng đất, trở thành kênh phân bổ đất đai hợp lý, công bằng, hiệu quả.
Thực hiện Chỉ thị số 05/CT-TTg về việc khẩn trương tập trung nguồn lực đẩy nhanh tiến độ đo đạc lập bản đồ địa chính; đăng ký đất đai; lập hồ sơ địa chính và xây dựng cơ sở dữ liệu quốc gia về đất đai, Bộ Nông nghiệp và Môi trường đã phối hợp Bộ Công an xây dựng kế hoạch chi tiết, phân bổ nhiệm vụ cho các bộ, ngành và địa phương. Đến nay, gần 68 triệu thửa đất đã có dữ liệu. Trong số này, khoảng 47,7 triệu thửa đáp ứng yêu cầu "đúng, đủ, sạch, sống"; hơn 20 triệu thửa còn lại thuộc nhóm cần tiếp tục bổ sung thông tin, làm sạch và xác thực. Như vậy, số thửa đã đạt chuẩn hiện tương đương khoảng 70% số thửa đã có dữ liệu.
Khi dữ liệu đất đai ngày càng được chuẩn hóa, thị trường sẽ có thêm cơ sở để định giá tài sản dựa trên thông tin có thể kiểm chứng thay vì chỉ dựa vào kỳ vọng. (Ảnh minh hoạ: Trọng Hiếu)
PGS. TS. Nguyễn Thường Lạng cho rằng, khi dữ liệu đất đai ngày càng được chuẩn hóa, thị trường sẽ có thêm cơ sở để định giá tài sản dựa trên thông tin có thể kiểm chứng thay vì chỉ dựa vào kỳ vọng. Điều này tác động trực tiếp đến thanh khoản, bởi quyết định xuống tiền của người mua đang ngày càng phụ thuộc vào khả năng xác định đúng giá trị và rủi ro của tài sản.
"Minh bạch thông tin không đồng nghĩa thanh khoản sẽ tăng ngay. Ngược lại, trong giai đoạn đầu, những tài sản có thông tin chưa đầy đủ, giá được hình thành chủ yếu từ kỳ vọng hoặc đầu cơ có thể khó giao dịch hơn. Nhưng khi dữ liệu được hoàn thiện, thị trường sẽ giảm dần sự phụ thuộc vào thông tin không chính thức và tăng khả năng hình thành giao dịch trên cơ sở giá trị thực", ông Lạng phân tích.
Ở góc độ này, quá trình minh bạch hóa có thể tạo ra một sự phân hóa mới trên thị trường. Những bất động sản có hồ sơ rõ ràng, khả năng xác định giá trị và mục đích sử dụng cụ thể sẽ thuận lợi hơn trong quá trình tìm kiếm người mua. Ngược lại, những tài sản phụ thuộc nhiều vào thông tin truyền miệng, kỳ vọng tăng giá hoặc các yếu tố khó kiểm chứng sẽ phải đối mặt với yêu cầu thẩm định cao hơn.
Điều đó cũng khiến tốc độ hình thành giao dịch có thể thay đổi. Người mua không chỉ cần biết "giá bao nhiêu", mà có xu hướng muốn biết "tại sao mức giá đó hợp lý" và "tài sản có gì bảo đảm cho giá trị ấy". Khi thời gian kiểm tra, so sánh và cân nhắc tăng lên, thanh khoản có thể không còn được tạo ra nhanh chóng như trong những giai đoạn thị trường chạy theo kỳ vọng.
Tuy nhiên, theo PGS.TS. Nguyễn Thường Lạng, đây không nhất thiết là tín hiệu tiêu cực đối với thị trường. "Một thị trường minh bạch hơn có thể giao dịch chậm hơn trong ngắn hạn, nhưng chất lượng của giao dịch được nâng lên. Khi người mua có đủ thông tin để ra quyết định và người bán phải chứng minh được giá trị tài sản, thanh khoản sẽ có xu hướng gắn với những tài sản đáp ứng được các tiêu chí rõ ràng hơn", ông nhận định.
Như vậy, tác động quan trọng của minh bạch hóa không nằm ở việc làm tăng ngay số lượng giao dịch, mà ở việc thay đổi tiêu chuẩn để một giao dịch có thể được hình thành. Khi thông tin ngày càng dễ kiểm chứng, giá trị tài sản ngày càng phải được chứng minh và rủi ro ngày càng được nhận diện rõ hơn, dòng tiền sẽ khó chạy theo mọi cơ hội như trước.
❃ ❃ ❃
Những chuyển biến trên cho thấy, thanh khoản bất động sản đang thay đổi không chỉ về quy mô giao dịch, mà sâu hơn là về cơ chế hình thành giao dịch. Nếu trước đây dòng tiền có thể được thúc đẩy mạnh bởi lãi suất thấp, đòn bẩy cao và kỳ vọng tăng giá, thì trong chu kỳ hiện nay, mỗi quyết định xuống tiền phải phụ thuộc nhiều hơn vào khả năng hấp thụ vốn, mức độ rủi ro, tính minh bạch của thông tin và giá trị thực của tài sản.
Sự thay đổi này cũng cho thấy thanh khoản không còn có thể được nhìn đơn thuần qua lượng tín dụng chảy vào bất động sản. Khi tín dụng được phân bổ có chọn lọc, dữ liệu đất đai từng bước được chuẩn hóa, yêu cầu kiểm soát đầu cơ và sử dụng đất hiệu quả được đặt cao hơn, dòng tiền sẽ không còn dễ dàng lan tỏa đồng đều giữa các phân khúc. Những tài sản có khả năng chứng minh giá trị, đáp ứng nhu cầu thực và tạo ra hiệu quả sử dụng sẽ có lợi thế trong quá trình hấp thụ vốn; ngược lại, những tài sản phụ thuộc chủ yếu vào kỳ vọng hoặc đòn bẩy sẽ phải đối mặt với yêu cầu khắt khe hơn từ cả người mua lẫn hệ thống tín dụng.
Vì thế, thanh khoản chậm lại trong giai đoạn này không nhất thiết đồng nghĩa với thị trường suy yếu. Một phần của sự chậm lại đến từ việc các tiêu chuẩn để hình thành giao dịch đang được nâng lên. Thị trường có thể mất nhiều thời gian hơn để tạo ra một giao dịch, nhưng đổi lại, giao dịch được hình thành có cơ sở để bền vững hơn khi dựa trên giá trị tài sản, nhu cầu thực và khả năng tài chính của người mua. Đây cũng là lý do kỳ vọng về một chu kỳ phục hồi mới cần được nhìn khác. Phục hồi không nhất thiết bắt đầu bằng một làn sóng tiền rẻ hay sự gia tăng đồng loạt của giao dịch, mà có thể bắt đầu từ việc dòng tiền tìm đúng địa chỉ. Khi vốn được đưa vào những nhu cầu có khả năng hấp thụ, thông tin trở nên minh bạch hơn và tài sản phải chứng minh được giá trị của mình, thanh khoản sẽ hình thành theo hướng phân hóa thay vì lan rộng theo tâm lý thị trường.
Bài toán của thị trường bất động sản hiện nay không còn chỉ là làm thế nào để có thêm tiền, mà là làm thế nào để đồng tiền được hấp thụ bởi những tài sản tạo ra giá trị thực. Nếu quá trình này tiếp tục được củng cố, sự phục hồi của thị trường có thể không tạo ra những cơn sóng lớn như các chu kỳ trước, nhưng sẽ có cơ sở để hình thành một mặt bằng thanh khoản mới thận trọng hơn, chọn lọc hơn và gắn với giá trị của tài sản nhiều hơn./.