
 Thích
"Rộng cửa" tín dụng cho khách sạn, khu nghỉ dưỡng
Ngân hàng Nhà nước (NHNN) mới đây đã gửi Công văn số 8509/NHNN-CSTT ngày 16/9/2026 tới các tổ chức tín dụng về việc tăng trưởng tín dụng năm 2026.
Công văn nêu rõ, nhằm tạo điều kiện cho các tổ chức tín dụng trong việc cấp tín dụng đối với một số loại hình bất động sản phù hợp với chủ trương của Đảng, Nhà nước, chính sách của các cấp có thẩm quyền, kể từ ngày 01/01/2026 đến hết ngày 31/12/2026, các tổ chức tín dụng không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng đối với lĩnh vực bất động sản khi kiểm soát mức tăng trưởng tín dụng bất động sản theo nội dung tại điểm 4 công văn số 11686/NHNN-CSTT ngày 31/12/2025.
(Ảnh minh hoạ)
Trước đó, tại Công văn 4551/NHNN-CSTT ngày 29/5/2026, cơ quan quản lý cũng quy định từ ngày 1/1 đến hết 31/12/2026, phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với các khoản vay thuộc lĩnh vực nhà ở xã hội, khu công nghiệp và khu chế xuất sẽ không tính vào dư nợ tín dụng bất động sản khi xác định và kiểm soát tăng trưởng tín dụng lĩnh vực bất động sản.
Đến tháng 6, NHNN cũng có văn bản thông báo đồng ý việc dư nợ của nhóm 18 dự án trọng điểm của 3 tập đoàn Sun Group, Vingroup và Masterise phục vụ cho Hội nghị APEC, dự án đường sắt tốc độ cao, dự án thuộc Cảng hàng không quốc tế Gia Bình và một số dự án đầu tư theo hình thức PPP được loại trừ ra khỏi cách tính tăng trưởng tín dụng của các ngân hàng. Theo NHNN, đây là các dự án trọng điểm quốc gia, có tính lan toả vùng rộng, tác động sâu đến nền kinh tế vì vậy, việc loại trừ dư nợ khỏi room tín dụng là động lực tạo thêm tổng cầu và cải thiện tổng cung cho tăng trưởng GDP.
Lý giải rõ hơn quy định trên, TS. Nguyễn Minh Phong, chuyên gia kinh tế chia sẻ với Reatimes rằng, việc không tính phần dư nợ tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng bất động sản khi kiểm soát tăng trưởng tín dụng cho thấy NHNN đang điều chỉnh cách thức kiểm soát tín dụng bất động sản theo hướng linh hoạt và có phân loại hơn, thay vì áp dụng một "chiếc giỏ" chung. Theo đó, nếu ngân hàng tiếp tục cấp tín dụng cho các dự án thuộc nhóm này, phần dư nợ tăng thêm so với cuối năm 2025 sẽ không được tính vào dư nợ tín dụng bất động sản để xác định và kiểm soát tốc độ tăng trưởng tín dụng của lĩnh vực này. Qua đó, có thể giảm áp lực lên giới hạn tăng trưởng tín dụng bất động sản, tạo thêm dư địa để ngân hàng chủ động cơ cấu và phân bổ dòng vốn.
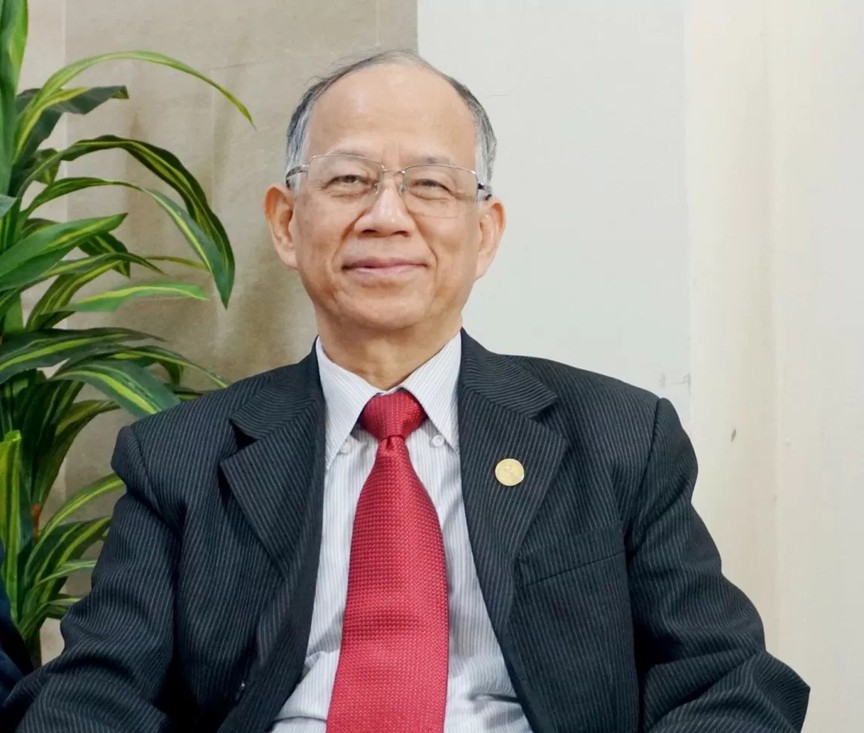
TS. Nguyễn Minh Phong, chuyên gia kinh tế.
Tuy nhiên, điều này không đồng nghĩa ngân hàng được tăng thêm giới hạn tăng trưởng tín dụng chung hoặc phần dư nợ tăng thêm nói trên nằm ngoài giới hạn tăng trưởng tín dụng của tổ chức tín dụng. Theo chuyên gia, phần dư nợ tăng thêm chỉ được loại khỏi cách tính tăng trưởng tín dụng bất động sản, nhưng vẫn được tính trong tổng dư nợ và giới hạn tăng trưởng tín dụng chung của tổ chức tín dụng.
Từ góc độ điều hành, TS. Nguyễn Minh Phong cho rằng, việc điều chỉnh cách tính tăng trưởng tín dụng bất động sản trong năm 2026 cho thấy yêu cầu không chỉ kiểm soát quy mô tín dụng, mà quan trọng hơn là phân loại và định hướng dòng vốn vào những khu vực có khả năng tạo giá trị, thúc đẩy sản xuất, kinh doanh và tăng trưởng kinh tế.
Theo chuyên gia, bất động sản trên thực tế vẫn là lĩnh vực có mức độ rủi ro tương đối cao, do đó việc kiểm soát tín dụng đối với lĩnh vực này là cần thiết. Tuy nhiên, bất động sản không phải một nhóm đồng nhất. Giữa các khoản tín dụng phục vụ những dự án có khả năng tạo doanh thu, việc làm, dịch vụ và dòng tiền với những khoản tín dụng thiên về đầu cơ hoặc tiềm ẩn rủi ro cao có sự khác biệt đáng kể.
"Việc phân loại dòng vốn là cần thiết, bởi nếu chỉ nhìn vào lĩnh vực mà không xem xét dòng tiền đi vào đâu, phục vụ hoạt động gì và khả năng tạo ra giá trị như thế nào thì có thể dẫn tới tình trạng kiểm soát quá rộng, khiến những dự án có hiệu quả cũng bị hạn chế khả năng tiếp cận vốn. Những dự án có pháp lý rõ ràng, phương án kinh doanh khả thi, có đầu ra và khả năng tạo dòng tiền, đóng góp cho tăng trưởng kinh tế thì cần được nhìn nhận khác với những khoản tín dụng tiềm ẩn rủi ro cao", TS. Nguyễn Minh Phong phân tích.
Với doanh nghiệp bất động sản, theo TS. Nguyễn Minh Phong, việc điều chỉnh cũng sẽ tạo thêm dư địa để các dự án có khả năng triển khai, có đầu ra và đáp ứng điều kiện tín dụng tiếp cận nguồn vốn phù hợp với nhu cầu, tiến độ thực hiện. Khi dòng vốn được phân bổ theo hướng có trọng tâm hơn, những dự án có khả năng tạo sản phẩm và dòng tiền sẽ có thêm điều kiện để tiếp tục triển khai.
"Vốn được khơi thông thì dự án mới có thể triển khai, từ đó tạo việc làm, tạo nguồn thu, hình thành dòng tiền cho doanh nghiệp và quan trọng là tạo dòng tiền để thực hiện nghĩa vụ trả nợ ngân hàng. Tác động này có tính lan tỏa và tạo ra nhiều lợi ích cho nền kinh tế", TS. Nguyễn Minh Phong phân tích.
Theo ông, tác động này càng đáng chú ý khi bất động sản có mối liên hệ với hơn 40 ngành nghề khác như: Xây dựng, vật liệu, tài chính, ngân hàng, dịch vụ... Khi các dự án có khả năng triển khai được khơi thông về vốn, hoạt động đầu tư, xây dựng và cung ứng dịch vụ liên quan cũng có thêm động lực, qua đó góp phần tạo việc làm, thúc đẩy tổng cầu và hình thành thêm dòng tiền trong nền kinh tế.
Trong bối cảnh hướng tới mục tiêu tăng trưởng kinh tế 2 con số, việc dòng vốn được phân bổ vào những dự án có khả năng tạo giá trị và hiệu ứng lan tỏa vì vậy có ý nghĩa không chỉ đối với thị trường bất động sản, mà còn đối với quá trình phục hồi và mở rộng hoạt động sản xuất, kinh doanh của các ngành liên quan.
Mở dư địa tín dụng phải song hành với kiểm soát rủi ro
Bên cạnh việc tạo thêm dư địa trong phân bổ tín dụng, TS. Nguyễn Minh Phong cũng lưu ý, bất động sản vẫn là lĩnh vực tiềm ẩn mức độ rủi ro tương đối cao, do đó việc tạo thêm dư địa cho tín dụng phải đi cùng với kiểm soát chất lượng.
"Quy mô tín dụng của nền kinh tế hiện đã ở mức lớn, trong khi tín dụng bất động sản vẫn chiếm tỷ trọng đáng kể trong tổng dư nợ toàn hệ thống, khoảng 25,5%, tương đương hơn 5,1 triệu tỷ đồng trong nửa đầu năm 2026. Vì vậy, nếu vốn tiếp tục tập trung quá mức vào bất động sản mà không đi kèm với khả năng tạo ra giá trị và dòng tiền tương ứng thì rủi ro có thể tích tụ trong hệ thống tài chính", ông nói.
Do đó, theo TS. Nguyễn Minh Phong, yêu cầu quan trọng đặt ra với các ngân hàng là phải đánh giá kỹ tính khả thi và triển vọng phục hồi của từng dự án, thay vì chỉ dựa vào việc dự án thuộc nhóm được tạo điều kiện về tín dụng. Các yếu tố như pháp lý, tiến độ triển khai, nhu cầu thị trường, khả năng tiêu thụ sản phẩm, năng lực tài chính của chủ đầu tư và đặc biệt là dòng tiền trả nợ cần được xem xét một cách đầy đủ.
"Chính sách tín dụng có thể tạo điều kiện để dòng vốn đến với bất động sản, nhưng không thể thay thế cho hiệu quả thực chất của dự án. Dòng vốn chỉ phát huy tác dụng khi đi vào những dự án có khả năng tạo sản phẩm, tạo doanh thu, tạo dòng tiền và có khả năng trả nợ. Nếu dự án không có đầu ra hoặc triển vọng phục hồi thấp, việc mở rộng tín dụng không những không tạo thêm động lực cho tăng trưởng mà còn có thể làm gia tăng rủi ro cho ngân hàng và nền kinh tế", TS. Nguyễn Minh Phong nhấn mạnh.
Nhìn rộng hơn, theo ông, điều hành tín dụng trong giai đoạn tới không nên chỉ được nhìn nhận theo hướng "mở" hay "siết", mà cần từng bước phân loại dòng vốn, ưu tiên những phân khúc có khả năng tạo thêm nguồn cung, kích thích nhu cầu, tạo việc làm và hình thành dòng tiền thực. Khi đó, tín dụng không chỉ đáp ứng nhu cầu vốn của thị trường mà còn có thể phát huy vai trò dẫn dắt dòng vốn vào những hoạt động tạo ra giá trị và có khả năng lan tỏa sang các ngành kinh tế liên quan.
Ở góc độ dài hạn, chuyên gia cho rằng thị trường bất động sản cũng không thể tiếp tục phụ thuộc quá lớn vào nguồn vốn ngân hàng. Việc đa dạng hóa các kênh huy động vốn, nâng cao khả năng tự chủ tài chính của doanh nghiệp và phát triển các nguồn vốn trung, dài hạn phù hợp với đặc thù từng dự án là yêu cầu cần được đặt ra. Điều này vừa góp phần giảm áp lực lên hệ thống tín dụng, vừa tạo thêm nền tảng để thị trường bất động sản phát triển ổn định, bền vững hơn./.