Bài 3: Giá trị thực sẽ là yếu tố quyết định dòng tiền đi về đâu

 Thích
Thị trường bất động sản có thể phục hồi từ nhiều động lực, song thanh khoản bền vững chỉ thực sự được tạo lập khi dòng tiền tìm đến giá trị thực. Trong chu kỳ mới, giá trị thực của bất động sản sẽ được hiện diện thông qua những bất động sản đáp ứng nhu cầu sử dụng thực, khai thác được và tạo ra dòng tiền hoặc lợi ích kinh tế thực tế. Khi tiền rẻ không còn là "công tắc" duy nhất kéo thị trường đi lên, khi kỳ vọng không còn đủ sức dẫn dắt, giá trị thực sẽ trở thành bộ lọc của dòng vốn, buộc doanh nghiệp phải tái cấu trúc và cạnh tranh bằng chất lượng sản phẩm.
❃ ❃ ❃
Lời tòa soạn
Bước sang năm 2026, thị trường bất động sản chứng kiến những chuyển động đáng chú ý khi mặt bằng lãi suất cho vay có xu hướng tăng. Theo Bộ Tài chính, đến ngày 20/8, lãi suất cho vay phổ biến trong lĩnh vực bất động sản ở mức 10 - 12%/năm; tại một số ngân hàng thương mại cổ phần, mức bình quân lên tới 14 - 15%/năm. Chi phí vốn gia tăng tất yếu tác động đến sức mua và thanh khoản. Không ít dự án gặp khó ngay từ những tuần đầu mở bán; trên thị trường thứ cấp, áp lực "thoát hàng", cắt lỗ tăng mạnh nhưng vẫn khó tìm được người mua. Với doanh nghiệp, bài toán dòng tiền cũng trở nên cấp thiết hơn khi tín dụng khó tiếp cận, chi phí vốn cao, khiến một số chủ đầu tư phải điều chỉnh tiến độ triển khai, thận trọng hơn trong việc đưa sản phẩm ra thị trường.
Dù vậy, giới quan sát cho rằng sẽ là quá sớm nếu chỉ nhìn vào thanh khoản trầm lắng để kết luận thị trường đang đi xuống. Bởi nhìn sâu hơn, đây cũng là giai đoạn thị trường điều chỉnh, sàng lọc và tái cấu trúc. Áp lực dòng tiền buộc doanh nghiệp rà soát dự án, nguồn vốn và chiến lược; nhà đầu tư thận trọng hơn với đòn bẩy, trong khi dòng tiền ngày càng chọn lọc, ưu tiên những bất động sản có pháp lý rõ ràng, đáp ứng nhu cầu thực, có khả năng khai thác và được bảo chứng bởi năng lực triển khai của chủ đầu tư.
Sự dịch chuyển này diễn ra cùng quá trình củng cố các nền tảng mới của thị trường khi hành lang pháp lý tiếp tục hoàn thiện, nhiều dự án được khơi thông, nguồn cung từng bước trở lại, M&A và tái cấu trúc gia tăng. Những chuyển động này cho thấy thị trường đang từng bước tìm lại nhịp vận động, với một quá trình phục hồi được hình thành từ bên trong. Vì vậy, phục hồi của thị trường bất động sản có lẽ không nên được đo bằng việc giao dịch có trở lại "sôi động" như trước hay không. Điều cần quan tâm hơn là thị trường đang phục hồi trên nền tảng nào và sẽ bước vào chu kỳ tiếp theo với diện mạo ra sao? Khi lãi suất, tín dụng và đòn bẩy không còn là những "công tắc" duy nhất của thanh khoản, giá trị thực sẽ quyết định dòng tiền đi về đâu; doanh nghiệp cũng phải chuyển từ cạnh tranh bằng kỳ vọng sang cạnh tranh bằng năng lực, chất lượng và giá trị của sản phẩm.
Có thể, thị trường đang đi qua một khoảng lặng cần thiết để chuẩn bị cho một nhịp phát triển mới. Một chu kỳ phục hồi không còn dựa chủ yếu vào dòng tiền rẻ, mà được nâng đỡ bởi pháp lý minh bạch hơn, doanh nghiệp khỏe hơn, sản phẩm sát nhu cầu hơn và dòng vốn được phân bổ chọn lọc hơn. Đó cũng là cơ sở để kỳ vọng về một thị trường bất động sản ổn định, lành mạnh và bền vững hơn trong thời gian tới.
Trên tinh thần nghiên cứu và phản biện, Reatimes khởi đăng tuyến bài: "Thị trường bất động sản 2026 trên hành trình phục hồi" để nhìn sâu vào những chuyển động đang diễn ra phía sau thanh khoản, nhận diện các động lực của quá trình phục hồi và lý giải diện mạo thị trường trong chu kỳ phát triển mới.
Trân trọng giới thiệu tới độc giả!
124.000.000 sẽ là con số bạn nhận được (sau khoảng 0,23 giây) nếu gõ cụm từ "giá trị thực bất động sản" trên thanh tìm kiếm Google.
Có lẽ chưa bao giờ cụm từ "giá trị thực" xuất hiện dày đặc ở mọi "mặt trận" như năm 2026. Từ các diễn đàn, mạng xã hội đến những cuộc hội thảo, tọa đàm về thị trường, người ta bàn về giá trị thực của một căn hộ, giá trị thực của một khu đô thị,… nhiều đến mức đôi khi có cảm giác chỉ cần thêm cụm từ "giá trị thực" vào sau một câu chuyện về bất động sản là cuộc tranh luận lập tức trở nên có vẻ… rất có cơ sở.
Và sự "lên ngôi" của cụm từ này cũng không phải điều quá khó lý giải. Bởi người ta thường chỉ bắt đầu nói nhiều về "giá trị thực" khi những giá trị được hình thành và nâng đỡ bởi kỳ vọng bắt đầu mất đi sức thuyết phục.
Thị trường bất động sản Việt Nam trong nhiều năm qua phát triển nhanh, nhưng cũng vì thế mà có thời điểm "đi nhanh hơn nền tảng", giá bất động sản tăng "phi mã", kỳ vọng tăng giá và tâm lý FOMO có thể trở thành động lực thúc đẩy quyết định xuống tiền. Người ta có thể dễ dàng xuống tiền mua một căn hộ ở khu vực hiện tại chưa có nhiều tiện ích, kết nối giao thông còn hạn chế khi tin rằng hạ tầng sắp triển khai sẽ kéo giá lên trong vài năm tới, bất chấp những giá trị ấy vẫn chưa thực sự hiện hữu. Khi nỗi sợ bỏ lỡ cơ hội tăng giá lớn hơn sự cân nhắc về giá trị hiện hữu, kỳ vọng rất dễ lấn át nhu cầu thực. Nhưng đó là khi thị trường còn đủ điều kiện để biến kỳ vọng thành một câu chuyện có sức thuyết phục. Cơ chế định giá dựa nhiều vào kỳ vọng chỉ có thể duy trì khi thị trường còn củng cố được bởi niềm tin rằng kỳ vọng ấy sẽ được hiện thực hóa, tài sản vẫn còn dư địa tạo ra giá trị trong tương lai.
Bước sang đầu năm 2026, những điều kiện từng nâng đỡ cơ chế này đang trở nên kém thuận lợi hơn. "Cú đấm" mạnh từ đà tăng lãi suất cộng thêm việc thị trường chậm lại sau một chu kỳ tăng trưởng dựa nhiều vào đòn bẩy, áp lực nợ vay và chi phí vốn khiến nhà đầu tư thận trọng hơn với việc sử dụng thêm đòn bẩy. Khi việc xuống tiền trở nên đòi hỏi nhiều cân nhắc hơn, kỳ vọng tăng giá cũng không còn là yếu tố duy nhất có thể thuyết phục người mua. Khi mỗi đồng vốn đắt đỏ hơn bởi lãi suất, khả năng hiện thực hóa mức giá cao hơn trong tương lai khó đoán định, những giá trị chưa hiện hữu cũng sẽ khó tiếp tục trở thành cơ sở để nâng đỡ mức giá. Dòng tiền vì thế có xu hướng đặt câu hỏi nhiều hơn về những gì một bất động sản đang thực sự có, thay vì chỉ đặt cược vào những gì tài sản được kỳ vọng sẽ có trong tương lai.
Đây cũng là chuyển động được TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (VNREA), Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS) chỉ ra khi nhìn nhận về cách người mua đang xác định giá trị của một sản phẩm. Theo ông, đây là một trong những chuyển biến đáng chú ý của thị trường trong 6 tháng đầu năm 2026, khi quá trình sàng lọc và tái định vị sản phẩm đang diễn ra theo hướng bám sát hơn nhu cầu sử dụng. Theo đó, trước đây bất động sản thường được đánh giá chủ yếu dựa trên vị trí và kỳ vọng tăng giá. Trong chu kỳ mới, các tiêu chí này vẫn quan trọng nhưng không còn đủ để trở thành quyết định xuống tiền. Người mua ngày càng quan tâm đến mức độ hoàn thiện pháp lý, khả năng triển khai của chủ đầu tư, công năng sử dụng và chất lượng được duy trì trong quá trình vận hành.
Và khi thanh khoản thị trường không còn được quyết định đơn thuần bởi "tiền rẻ" và kỳ vọng, người mua sẽ đòi hỏi nhiều hơn những cơ sở thuyết phục để xuống tiền. Khi đó, những gì từng được định giá bằng kỳ vọng sẽ phải cạnh tranh với những gì có thể chứng minh bằng giá trị. Bất động sản vì thế buộc phải quay về với những gì đang hiện hữu, có thể sử dụng, khai thác và kiểm chứng.
Nhìn theo cách đó, sự "lên ngôi" của "giá trị thực" là dấu hiệu của một thị trường đang bước vào giai đoạn "trưởng thành" hơn. Tăng giá vẫn là động lực quan trọng của bất động sản. Nhưng trong một chu kỳ phục hồi mới, kỳ vọng muốn đi xa hơn sẽ cần một điểm tựa chắc chắn hơn. Nói cách khác, tiền rẻ có thể tạo lực đẩy cho thanh khoản, nhưng giá trị của tài sản mới là thứ có thể kéo dòng tiền trở lại và giữ dòng tiền ở lại với thị trường.
Nếu coi giá trị thực là nền tảng để dòng tiền quay trở lại thị trường, bất động sản đó trước hết phải chứng minh được giá trị thực của mình bằng khả năng đáp ứng một nhu cầu có thật.
Với bất động sản ở, giới chuyên môn nhìn nhận, giá trị thực trước hết nằm ở khả năng cung cấp một nơi ở phù hợp, đáp ứng những nhu cầu thiết yếu và tạo lập một môi trường sống mà người sử dụng có thể thực sự thụ hưởng.
Tiếp cận từ góc độ kinh tế học, TS. Lê Xuân Sang, Phó Viện trưởng Viện Kinh tế Việt Nam và Thế giới cho rằng, giá trị thực là "cái thực chất, nội tại, lâu dài, bền vững", được hình thành trên cơ sở các yếu tố thị trường, không dựa vào sự can thiệp nhằm thổi giá.
TS. Lê Xuân Sang, Phó Viện trưởng Viện Kinh tế Việt Nam và Thế giới.
Vì vậy, "giá trị thực" của một bất động sản có thể được nhìn nhận từ tổng hòa những giá trị tiện ích (utility) mà tài sản mang lại cho người sử dụng. Trong kinh tế học, utility phản ánh mức độ thỏa mãn hoặc lợi ích mà một người nhận được khi sử dụng một hàng hóa hay dịch vụ. Đặt trong bất động sản, khái niệm này giúp mở rộng cách nhìn về giá trị, theo đó, giá trị của một căn nhà trước hết phải tạo ra những lợi ích đủ cụ thể và thiết thực cho người sở hữu hoặc sử dụng.
"Một căn nhà có thể giúp người mua có nơi ở ổn định, rút ngắn thời gian đi lại, tiếp cận trường học và dịch vụ thiết yếu, cải thiện chất lượng sống; một khu đô thị có thể tạo ra môi trường sống thuận tiện, an toàn và hình thành cộng đồng dân cư. Những lợi ích ấy chính là phần giá trị được người sử dụng trực tiếp thụ hưởng, đồng thời cũng là cơ sở để tài sản duy trì sức hấp dẫn trên thị trường", TS. Lê Xuân Sang nhìn nhận.
Nêu quan điểm về vấn đề này, chuyên gia kinh tế, TS. Nguyễn Minh Phong cũng cho rằng, một căn nhà chỉ thực sự có giá trị sử dụng khi giải quyết được một nhu cầu sống cụ thể. Theo ông, nhu cầu ở không phải một nhu cầu đồng nhất, mà gắn với những yêu cầu cụ thể về vị trí, diện tích, công năng, khả năng tiếp cận việc làm và các điều kiện sinh hoạt. "Một dự án nằm quá xa nơi tập trung việc làm có thể không giải quyết được bài toán chỗ ở của người lao động; hay một khu đô thị được kỳ vọng phát triển trong tương lai nhưng hiện chưa có đủ cư dân và dịch vụ cũng chưa chắc tạo ra giá trị sử dụng tương xứng ở hiện tại", TS. Nguyễn Minh Phong phân tích.
Điều đó cho thấy, giá trị sử dụng chỉ được xác lập khi sản phẩm phù hợp với nhu cầu cụ thể của nhóm khách hàng mà nó hướng tới, từ vị trí, quy mô, công năng đến điều kiện tiếp cận và mức độ thuận tiện trong đời sống.
TS. Nguyễn Minh Phong, chuyên gia kinh tế.
Từ góc độ này, chuyên gia nhìn nhận, giá trị của một bất động sản ở còn được quyết định bởi môi trường sống mà tài sản đó tạo ra. Một nơi ở muốn phát huy giá trị cần có khả năng kết nối với việc làm, trường học, y tế, thương mại, giao thông và các dịch vụ thiết yếu; đồng thời có điều kiện hình thành cộng đồng cư dân và hệ thống tiện ích có khả năng vận hành. Nếu những yếu tố này mới chỉ tồn tại trên quy hoạch hoặc được kỳ vọng ở tương lai, thì khoảng cách giữa giá trị được kỳ vọng và giá trị có thể sử dụng, kiểm chứng ở hiện tại vẫn còn lớn.
"Giá trị thực của bất động sản trước hết phải được chứng minh bằng khả năng đáp ứng nhu cầu sống thực tế, có người cần ở, có môi trường để ở và những lợi ích mà tài sản cam kết phải thực sự hiện hữu, có thể sử dụng và thụ hưởng", TS. Nguyễn Minh Phong nhận định.
Tuy nhiên, đáp ứng đúng nhu cầu mới là điều kiện đầu tiên. Theo TS. Nguyễn Minh Phong, để giá trị sử dụng được chuyển hóa thành sức mua thực tế, sản phẩm còn phải nằm trong khả năng tiếp cận của nhóm khách hàng mà nó hướng tới. Một căn nhà có thể đáp ứng tốt nhu cầu sử dụng, nhưng nếu mức giá vượt quá khả năng tài chính của người có nhu cầu, giá trị sử dụng ấy vẫn khó chuyển hóa thành giao dịch thực.
Thực tế thị trường đang cho thấy khá rõ khoảng cách này. Dữ liệu từ CBRE Việt Nam ghi nhận, giá bán sơ cấp căn hộ trung bình trong quý II/2026 đạt khoảng 95 triệu đồng/m2, chưa bao gồm VAT và phí bảo trì, tăng 12% so với quý trước và 21% so với cùng kỳ năm 2025. Trong khi đó, thu nhập bình quân của người lao động 6 tháng đầu năm 2026 đạt khoảng 9 triệu đồng/tháng, theo Tổng cục Thống kê. Dĩ nhiên, đây chỉ là những con số tham chiếu ở quy mô thị trường, bởi khả năng mua nhà của mỗi hộ gia đình còn phụ thuộc vào tổng thu nhập, tích lũy, nguồn hỗ trợ và khả năng tiếp cận tín dụng. Tuy nhiên, tương quan giữa tốc độ tăng giá nhà và thu nhập cho thấy nhu cầu ở chỉ thực sự trở thành sức mua khi sản phẩm nằm trong vùng tài chính mà người có nhu cầu có thể tiếp cận.
Bởi vậy, TS. Nguyễn Minh Phong nhận định, khả năng chi trả không nên được xem là một yếu tố nằm bên ngoài câu chuyện về giá trị thực của bất động sản. Với bất động sản ở, một mức giá chỉ có thể phát huy ý nghĩa kinh tế khi tương xứng với lợi ích mà người mua nhận được và nằm trong khả năng thanh toán của nhóm khách hàng mục tiêu. Một sản phẩm dù có giá trị sử dụng cao nhưng nếu mức giá vượt quá khả năng tiếp cận của người có nhu cầu, giá trị ấy cũng khó chuyển hóa thành sức mua thực tế.
Đây cũng là lý do không thể chỉ nhìn vào việc giá bất động sản tăng hay giảm để kết luận tài sản đang gia tăng hay suy giảm giá trị. Giá tăng có thể phản ánh sự cải thiện về vị trí, hạ tầng, tiện ích, chất lượng sống hoặc khan hiếm nguồn cung; nhưng nếu tốc độ tăng giá vượt xa khả năng chi trả của nhóm khách hàng mục tiêu, sức mua thực tế sẽ bị thu hẹp.
Nếu coi giá trị thực là nền tảng để dòng tiền quay trở lại thị trường, bất động sản đó trước hết phải chứng minh được giá trị thực của mình bằng khả năng đáp ứng một nhu cầu có thật. (Ảnh minh hoạ: Trọng Hiếu)
Khi đó, thị trường có thể vẫn tồn tại nhu cầu, nhưng nhu cầu ấy khó chuyển hóa thành giao dịch và khó tạo ra nền tảng đủ rộng cho sự tăng trưởng tiếp theo. Ngược lại, một sản phẩm phù hợp với nhu cầu và khả năng tiếp cận của nhóm khách hàng mục tiêu sẽ có cơ hội chuyển hóa nhu cầu thành người mua thật, giao dịch thật và sau cùng là người ở thật.
Giá trị của bất động sản không chỉ nằm ở mức giá mà thị trường kỳ vọng, mà còn ở những lợi ích người sử dụng thực sự nhận được tương xứng với số tiền phải bỏ ra. Khi những lợi ích ấy đủ rõ ràng, có thể sử dụng và phù hợp với khả năng tiếp cận, "giá trị thực" không còn chỉ là một khái niệm để thị trường kỳ vọng, mà trở thành nền tảng để nhu cầu chuyển hóa thành giao dịch và dòng tiền quay trở lại thị trường.
Nếu với bất động sản ở, giá trị thực trước hết nằm ở khả năng đáp ứng nhu cầu ở, thì bước kiểm chứng rõ hơn của giá trị ấy chính là khả năng đưa tài sản vào sử dụng, khai thác và tạo ra lợi ích kinh tế thực. Thực tế cho thấy, một bất động sản có thể tăng giá dựa trên kỳ vọng, song nếu không có người sử dụng, không có nhu cầu thuê và không tạo ra dòng tiền từ hoạt động khai thác, thì kỳ vọng đó khó thành hiện thực.
Lý giải rõ hơn dưới góc độ kinh tế học, TS. Lê Xuân Sang cho rằng, giá trị thực (Intrinsic Value/Fundamental Value) là giá trị nội tại, hay giá trị cơ bản của một tài sản. Về bản chất, đây là giá trị hiện tại (Present Value - PV) của những dòng tiền mà tài sản có khả năng tạo ra trong tương lai, được chiết khấu về hiện tại theo một tỷ lệ phù hợp với mức độ rủi ro (Risk-adjusted Discount Rate).
Với bất động sản, cách tiếp cận này cho thấy giá trị không chỉ được nhìn qua giá giao dịch trên thị trường (Market Price), mà còn qua khả năng tạo ra dòng tiền và những lợi ích kinh tế thực tế từ việc sử dụng, cho thuê, kinh doanh hoặc khai thác tài sản phù hợp với công năng.
"Một bất động sản có thể cho thuê ổn định, tạo doanh thu hoặc lợi nhuận từ hoạt động kinh doanh sẽ có cơ sở để hình thành giá trị nội tại. Ngược lại, nếu tài sản không thể cho thuê, không tạo ra dòng tiền hoặc lợi nhuận thương mại, giá trị nội tại có thể ở mức thấp, bất kể Market Price đang được đẩy lên bao nhiêu", TS. Lê Xuân Sang nói, đồng thời chỉ rõ, Market Price là mức giá thị trường sẵn sàng trả tại một thời điểm, còn Intrinsic Value/Fundamental Value phản ánh giá trị kinh tế cơ bản mà tài sản có thể tạo ra dựa trên dòng tiền và lợi ích trong tương lai.
Đặt trong thị trường nhà ở, theo chuyên gia, khả năng "cho thuê được" cũng là một phép thử tương đối trực diện. Một căn nhà có nhu cầu thuê thực, có người sẵn sàng trả tiền để sử dụng và có thể duy trì tỷ lệ lấp đầy ở mức hợp lý cho thấy tài sản đang tạo ra giá trị sử dụng mà thị trường sẵn sàng chi trả. Còn nếu sản phẩm ấy được định giá cao nhưng khó tìm được người thuê, thời gian bỏ trống kéo dài hoặc giá thuê không đủ bù đắp chi phí sở hữu và vận hành, thì khả năng khai thác và mức độ hấp dẫn kinh tế của tài sản cần được nhìn nhận thận trọng hơn.
"Người thuê chính là một trong những lực lượng trực tiếp kiểm chứng giá trị sử dụng thực của bất động sản. Họ không trả tiền cho những tiện ích chỉ tồn tại trên phối cảnh hay những kỳ vọng chưa thành hiện thực, mà trả tiền cho vị trí, không gian, công năng, tiện ích, khả năng kết nối và chất lượng sống mà họ có thể sử dụng ở hiện tại", TS. Lê Xuân Sang nhấn mạnh.
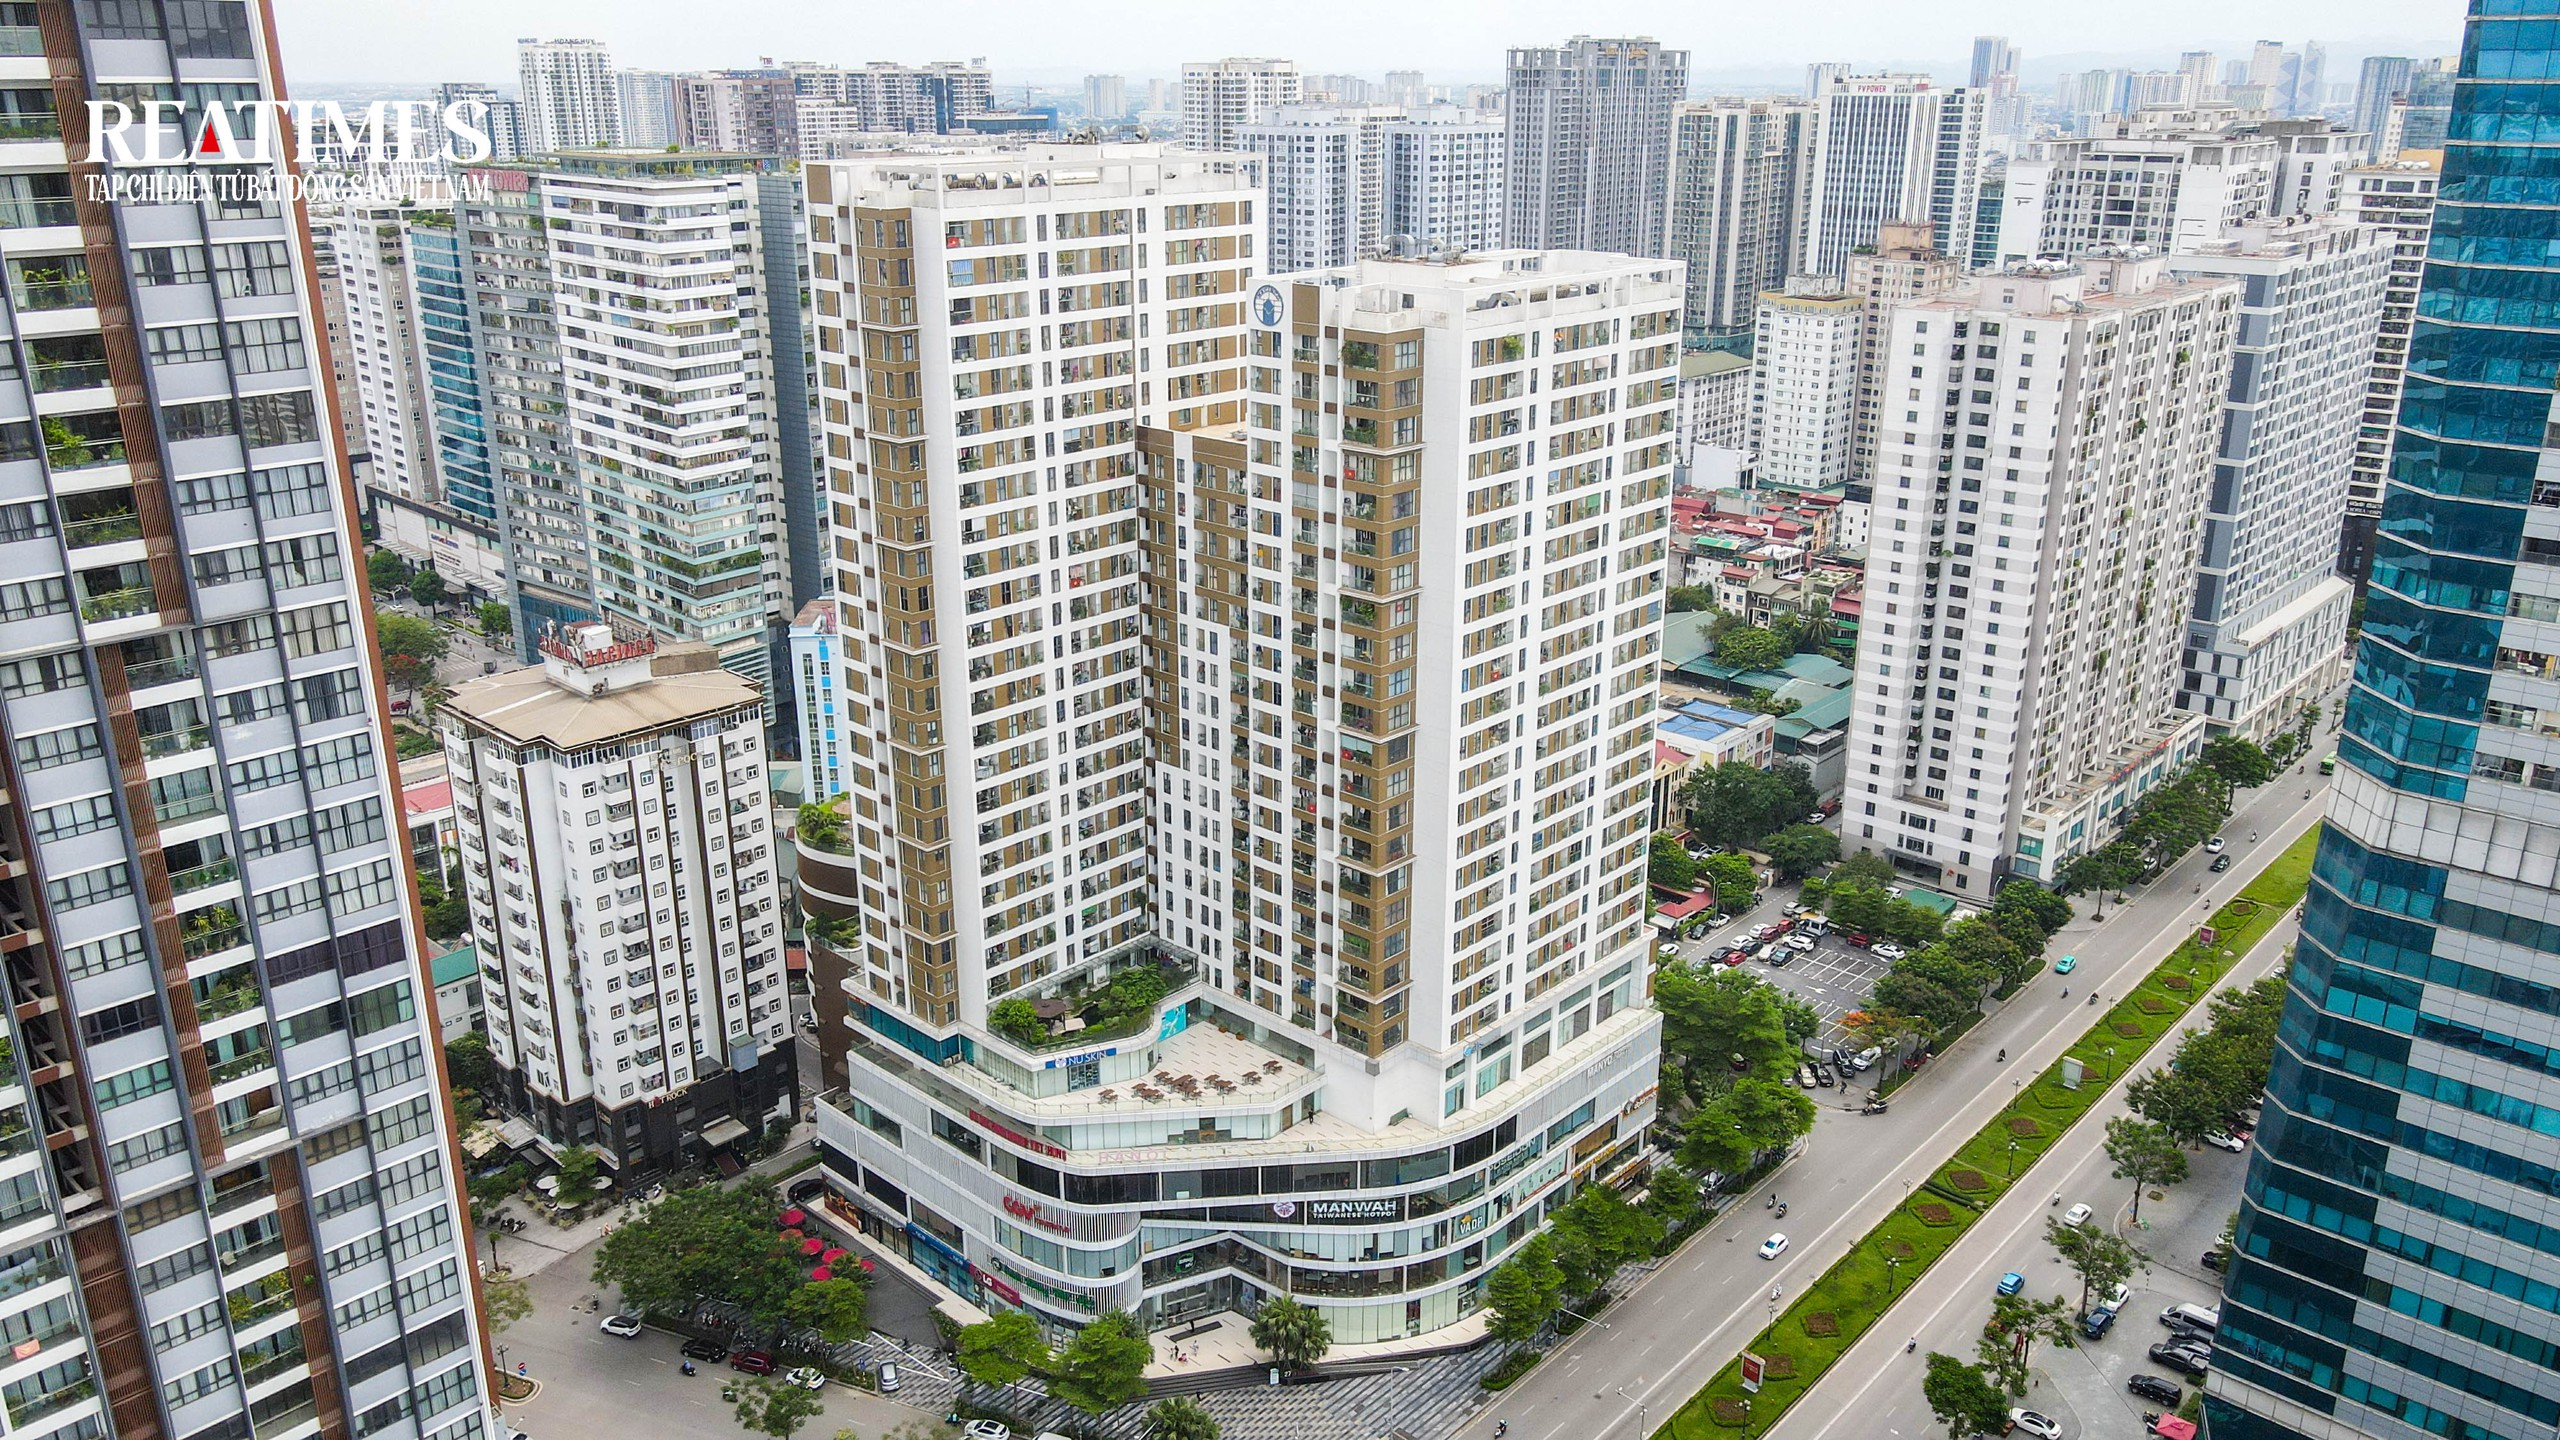
Một bất động sản có thể tăng giá dựa trên kỳ vọng, song nếu không có người sử dụng, không có nhu cầu thuê và không tạo ra dòng tiền từ hoạt động khai thác, thì phần giá trị đó vẫn chủ yếu dựa trên kỳ vọng của thị trường. (Ảnh minh hoạ: Trọng Hiếu)
Điều này đặc biệt quan trọng với những bất động sản được mua với mục đích đầu tư. Theo góc nhìn của TS. Nguyễn Minh Phong, nhà đầu tư có thể kỳ vọng giá tài sản tăng trong tương lai, nhưng giữa thời điểm mua và thời điểm bán, khả năng khai thác tài sản mới là yếu tố có thể tạo ra dòng tiền trong quá trình nắm giữ. Một căn hộ có thể cho thuê, một mặt bằng có thể kinh doanh, một bất động sản nghỉ dưỡng có thể tạo doanh thu từ hoạt động vận hành… đều cho thấy tài sản có khả năng chuyển hóa giá trị vật chất thành giá trị kinh tế.
Từ đó, có thể nhìn nhận khả năng khai thác là một tầng kiểm chứng tiếp theo của giá trị thực. "Một bất động sản có vị trí tốt nhưng không có người sử dụng; một khu đô thị có nhiều tiện ích nhưng thiếu cư dân; một mặt bằng được kỳ vọng kinh doanh nhưng không tìm được khách thuê… cho thấy giữa "giá trị được quảng bá" và "giá trị có thể khai thác" vẫn tồn tại một khoảng cách", TS. Nguyễn Minh Phong nhìn nhận.
Đặc biệt, theo chuyên gia, sự hiện diện của người sử dụng là yếu tố trực tiếp giúp kiểm chứng khả năng khai thác của tài sản. Khi có người ở, người thuê hoặc hoạt động kinh doanh thực tế, tài sản có thể tạo ra doanh thu, dòng tiền hoặc những lợi ích kinh tế có thể quan sát và đánh giá. Khi đó, giá trị của bất động sản được kiểm chứng qua hành vi sử dụng và khả năng khai thác thực tế, thay vì chỉ qua kỳ vọng. Ngược lại, nếu bất động sản chủ yếu được mua với kỳ vọng tăng giá, trong khi khả năng sử dụng và khai thác chưa được chứng minh, phần giá trị dựa trên kỳ vọng sẽ phụ thuộc nhiều hơn vào việc thị trường có tiếp tục chấp nhận mức giá đó hay không. Khi kỳ vọng thay đổi, phần giá trị này cũng có thể chịu áp lực.
Vì vậy, giá trị thực của bất động sản không chỉ nằm ở việc tài sản "có giá", mà ở khả năng tài sản đó được sử dụng, được khai thác và tạo ra những lợi ích kinh tế thực tế. Với bất động sản đầu tư, câu hỏi quan trọng không chỉ là "sau này có thể bán được bao nhiêu?", mà còn là "hiện tại có ai cần sử dụng, có ai sẵn sàng trả tiền để sử dụng và tài sản có thể tạo ra dòng tiền như thế nào?"
Bất động sản là loại tài sản có vòng đời dài, quá trình hình thành sản phẩm kéo dài qua nhiều giai đoạn, từ hoàn thiện pháp lý, huy động và phân bổ nguồn vốn đến xây dựng, bàn giao và vận hành. Khi thị trường bất động sản bước vào giai đoạn coi trọng giá trị thực, việc đánh giá một sản phẩm không thể chỉ dừng ở vị trí, mức giá hay tiềm năng tăng giá, mà cũng phải nhìn vào năng lực thực của chủ đầu tư và khả năng hiện thực hóa những giá trị đã được cam kết.
TS. Nguyễn Minh Phong nhìn nhận, để nhận diện giá trị thực của một bất động sản, cũng cần nhìn vào chủ thể tạo ra tài sản đó. "Chủ đầu tư là ai, đã có kinh nghiệm triển khai những dự án nào, năng lực tài chính ra sao và khả năng thực hiện các cam kết trong quá khứ như thế nào là những thông tin có ý nghĩa quan trọng. Bởi cùng một ý tưởng sản phẩm, nhưng năng lực triển khai khác nhau có thể dẫn tới những kết quả hoàn toàn khác nhau", TS. Nguyễn Minh Phong nhận định.
Theo chuyên gia, thương hiệu chỉ là điểm bắt đầu, còn năng lực thực thi mới quyết định giá trị có được hiện thực hóa hay không. Một dự án có thể sở hữu vị trí tốt, quy hoạch hấp dẫn và được kỳ vọng lớn, nhưng nếu chủ đầu tư không đủ nguồn lực để triển khai, những giá trị đó vẫn mới dừng ở tiềm năng.
Trong đó, năng lực tài chính là một trong những điều kiện quan trọng để biến giá trị kỳ vọng thành giá trị hiện hữu. Bởi một dự án bất động sản không phải là sản phẩm có thể hoàn thiện trong thời gian ngắn, mà là một quá trình đầu tư kéo dài, đòi hỏi nguồn vốn lớn và dòng tiền được duy trì liên tục qua nhiều giai đoạn, từ giải phóng mặt bằng, đầu tư hạ tầng, xây dựng công trình đến hoàn thiện tiện ích, bàn giao và đưa dự án vào vận hành. Điều đó cũng có nghĩa, một dự án dù sở hữu vị trí tốt, quy hoạch bài bản hay được kỳ vọng về tiềm năng tăng giá đến đâu, nếu chủ đầu tư không đủ năng lực tài chính để đi hết chặng đường triển khai, những giá trị được quảng bá ban đầu vẫn có thể chỉ dừng lại ở trên giấy. Một khu đô thị có thể được giới thiệu với hệ thống tiện ích đồng bộ, cảnh quan, trường học, thương mại hay không gian công cộng, nhưng giá trị của những tiện ích ấy chỉ thực sự được xác lập khi chúng được đầu tư, hoàn thiện và đưa vào sử dụng.
Vì vậy, theo TS. Nguyễn Minh Phong, khi đánh giá giá trị của một dự án, không nên chỉ nhìn vào quy mô quỹ đất, tổng mức đầu tư hay những giá trị được kỳ vọng sau khi dự án hoàn thành, mà cần nhìn sâu hơn vào khả năng cân đối nguồn vốn, sức khỏe tài chính và khả năng duy trì dòng tiền của doanh nghiệp trong suốt vòng đời triển khai dự án. Bởi với bất động sản, quy mô lớn không đồng nghĩa với giá trị lớn nếu dự án không thể đi đến đích. Một dự án có thể sở hữu hàng trăm hecta đất, quy hoạch hàng nghìn sản phẩm và được đặt trong một khu vực có nhiều kỳ vọng phát triển, nhưng nếu tiến độ kéo dài, hạ tầng chưa hoàn thiện, tiện ích chậm hình thành hoặc việc bàn giao không đúng kế hoạch, giá trị mà người mua kỳ vọng sẽ luôn có một khoảng cách với giá trị họ thực sự nhận được.
Ngược lại, khi doanh nghiệp có đủ nguồn lực để triển khai đúng tiến độ, hoàn thiện các hạng mục cam kết và duy trì chất lượng vận hành sau bàn giao, những giá trị ban đầu của dự án mới có cơ hội được chuyển hóa thành giá trị sử dụng thực tế. Khi đó, vị trí không chỉ nằm trên bản đồ; tiện ích không chỉ nằm trên phối cảnh; còn những lời hứa về một môi trường sống, khả năng kết nối hay hệ sinh thái dịch vụ mới có thể trở thành những lợi ích mà người mua thực sự thụ hưởng.
"Có nguồn lực để triển khai đến cùng mới có thể biến giá trị kỳ vọng thành giá trị hiện hữu. Đây cũng là lý do năng lực tài chính cần được xem như một phần của câu chuyện giá trị bất động sản, chứ không chỉ là vấn đề riêng của doanh nghiệp", TS. Nguyễn Minh Phong nhấn mạnh, đồng thời cho rằng ở góc độ này, năng lực tài chính của chủ đầu tư là một phần cấu thành giá trị của chính sản phẩm đó. Bởi người mua không chỉ mua một căn hộ, một ngôi nhà hay một vị trí trên bản quy hoạch; họ còn mua khả năng những gì được cam kết hôm nay sẽ thực sự trở thành những gì họ nhận được trong tương lai.
Từ năng lực tài chính, chuyên gia cũng nhấn mạnh đến khả năng thực hiện đúng những gì chủ đầu tư đã cam kết. Bởi trong bất động sản, giá trị không chỉ nằm ở những gì được giới thiệu, mà còn ở khả năng biến những cam kết ấy thành sản phẩm có thể sử dụng và thụ hưởng trên thực tế. Một dự án có thể được giới thiệu với hệ thống tiện ích đồng bộ, tiêu chuẩn xây dựng cao, không gian sống bài bản hay khả năng khai thác hấp dẫn. Nhưng những giá trị đó chỉ thực sự thuộc về người mua khi công trình được triển khai đúng tiến độ, chất lượng được bảo đảm, tiêu chuẩn bàn giao được thực hiện và tiện ích được đưa vào vận hành.
"Giá trị của một dự án không thể chỉ đo bằng những gì được cam kết, mà phải nhìn vào khả năng thực hiện cam kết đó. Tiến độ, chất lượng công trình, tiêu chuẩn bàn giao hay việc đưa tiện ích vào vận hành chính là những yếu tố giúp kiểm chứng năng lực thực thi của chủ đầu tư", TS. Nguyễn Minh Phong nhấn mạnh.
Theo chuyên gia, khoảng cách giữa những gì được giới thiệu và những gì thực sự bàn giao càng lớn thì khoảng cách giữa giá trị kỳ vọng và giá trị người mua nhận được càng lớn. Ngược lại, khi cam kết được hiện thực hóa đầy đủ, những giá trị từng nằm trên phối cảnh mới trở thành giá trị sử dụng, từ đó củng cố sức hấp dẫn và khả năng khai thác của tài sản trong thực tế. "Năng lực thực thi chính là cây cầu đưa giá trị từ kỳ vọng thành hiện hữu", ông nói.
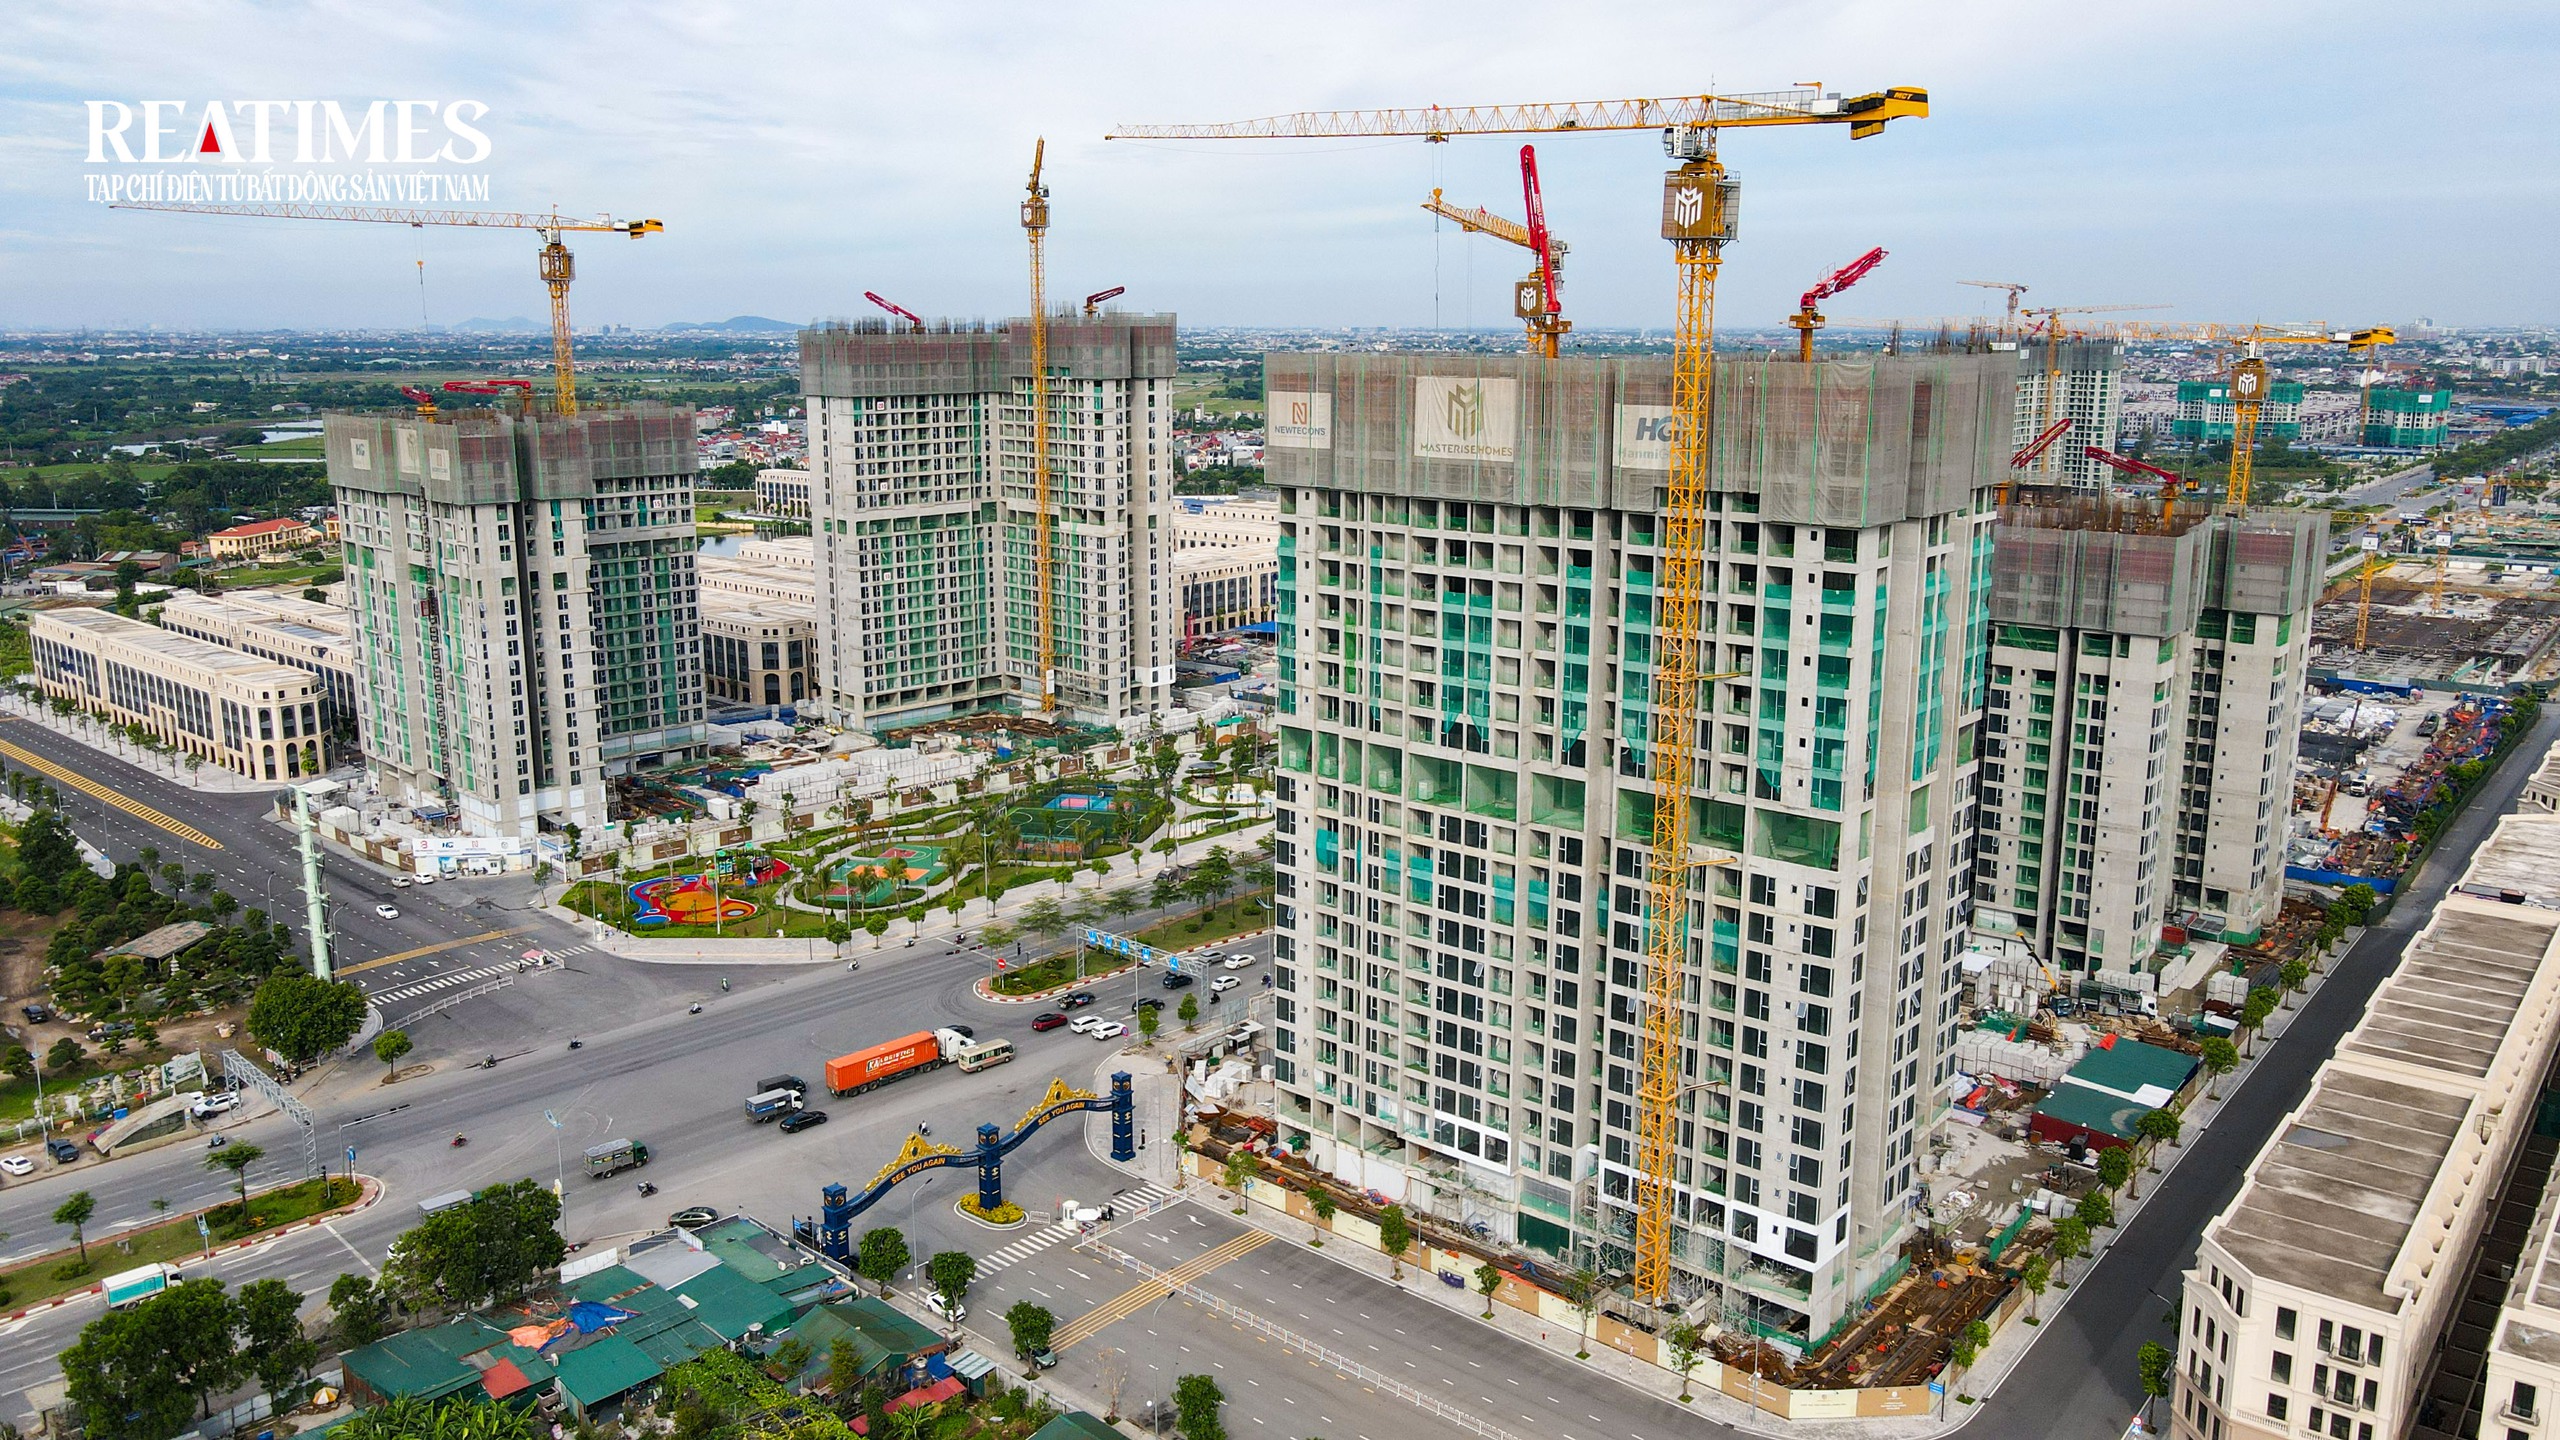
Một bất động sản có vị trí tốt, thiết kế đẹp hay được kỳ vọng có khả năng sinh lời cao nhưng pháp lý chưa rõ ràng vẫn phải đối mặt với những rủi ro lớn về khả năng sử dụng, chuyển nhượng và khai thác. (Ảnh minh hoạ Trọng Hiếu)
Một lớp bảo chứng khác của giá trị thực bất động sản mà TS. Nguyễn Minh Phong đề cập là pháp lý của dự án. Bởi người mua không chỉ mua một không gian vật chất, mà còn mua quyền sở hữu, quyền sử dụng và quyền khai thác tài sản trong khuôn khổ pháp luật. Vì vậy, pháp lý rõ ràng không chỉ giúp giảm rủi ro cho giao dịch, mà còn là nền tảng để giá trị của tài sản được xác lập và bảo vệ trong suốt quá trình sử dụng.
"Một bất động sản dù có vị trí tốt, thiết kế đẹp hay được kỳ vọng sinh lời cao nhưng nếu quyền tài sản chưa được xác lập rõ ràng thì giá trị vẫn đi kèm với rủi ro. Người mua phải biết mình được sở hữu gì, được sử dụng trong thời hạn nào, có thể khai thác ra sao và có thể thực hiện những giao dịch nào đối với tài sản", TS. Nguyễn Minh Phong phân tích.
Theo đó, pháp lý càng rõ, phạm vi quyền của người sở hữu càng cụ thể thì khả năng sử dụng, chuyển nhượng, cho thuê hoặc khai thác tài sản càng có cơ sở. Ngược lại, những vướng mắc về pháp lý có thể khiến một phần giá trị tưởng như đã hiện hữu trên thị trường chưa thể chuyển hóa thành giá trị mà người mua thực sự thụ hưởng. Nếu năng lực tài chính giúp dự án có thể đi đến đích, năng lực thực thi biến cam kết thành sản phẩm, thì pháp lý là nền tảng xác lập quyền đối với giá trị ấy.
Từ đây, ông cho rằng, bài kiểm tra cuối cùng của giá trị thực vẫn nằm ở khả năng đưa bất động sản vào sử dụng và khai thác trong đời sống. Một căn hộ phải có khả năng đáp ứng nhu cầu ở thực; một mặt bằng thương mại phải có khả năng đưa vào kinh doanh; một khách sạn hay khu nghỉ dưỡng phải có khả năng vận hành và thu hút khách; một khu đô thị phải hình thành được cộng đồng cư dân cùng hệ thống dịch vụ, tiện ích tương ứng. Khi tài sản được sử dụng, khai thác và tạo ra lợi ích kinh tế, giá trị của nó mới thực sự được kiểm chứng.
Theo cách nhìn này, giá trị thực không nên được hiểu đơn thuần là một mức giá "hợp lý" tại thời điểm giao dịch. Đó là giá trị có thể được chứng minh bằng công năng, nhu cầu sử dụng, khả năng khai thác và lợi ích kinh tế mà tài sản tạo ra trong thực tế.
Và để những giá trị đó hình thành, cần một năng lực thực tương ứng.
TS. Nguyễn Minh Phong nhìn nhận, khi thị trường chuyển sang giai đoạn thận trọng hơn, dòng tiền sẽ không chỉ tìm kiếm những sản phẩm có câu chuyện tăng giá, mà ngày càng quan tâm đến khả năng biến câu chuyện đó thành giá trị thực. Đây cũng là lúc năng lực của doanh nghiệp trở thành một yếu tố quan trọng trong cuộc cạnh tranh.
"Nếu giá trị thực là điểm đến của dòng tiền, thì năng lực thực chính là nền tảng để tạo ra và bảo vệ giá trị ấy. Chủ đầu tư phải đủ năng lực để triển khai dự án, đủ nguồn lực để thực hiện cam kết, đủ năng lực pháp lý để bảo đảm quyền tài sản và đủ khả năng đưa sản phẩm vào vận hành. Khi đó, bất động sản mới có thể vượt qua khoảng cách giữa "giá trị được kỳ vọng" và "giá trị được kiểm chứng", TS. Nguyễn Minh Phong nhìn nhận.
Trong một chu kỳ mà kỳ vọng không còn dễ dàng chuyển hóa thành giao dịch, đây cũng có thể trở thành tiêu chuẩn mới của cuộc chơi không chỉ bán một sản phẩm được kỳ vọng sẽ tăng giá, mà phải tạo ra một tài sản có giá trị thực và có đủ năng lực để chứng minh giá trị đó.
❃ ❃ ❃
Thị trường bất động sản có thể phục hồi nhờ nhiều động lực, song thanh khoản bền vững cuối cùng vẫn phải được xây dựng trên giá trị thực. Trong một chu kỳ mà tiền rẻ không còn là "công tắc" duy nhất của thanh khoản và khả năng hấp thụ thêm đòn bẩy của nhà đầu tư không còn như trước, câu hỏi đặt ra không còn là bất động sản có thể được đẩy giá lên bao nhiêu, mà là tài sản ấy thực sự tạo ra giá trị gì cho người sở hữu và đời sống đô thị. Khi kỳ vọng không còn đủ sức thay thế cho giá trị, mỗi sản phẩm sẽ phải tự trả lời bằng chất lượng, công năng, khả năng khai thác và sức sống thực tế của mình.
Đó cũng là phép thử đối với doanh nghiệp bất động sản sau một giai đoạn thị trường nhiều biến động, sẽ là tái cấu trúc để nâng cao năng lực, đổi mới để tạo ra sản phẩm có giá trị và cạnh tranh bằng chất lượng thay vì chỉ dựa vào kỳ vọng tăng giá. Bởi sau cùng, dòng tiền có thể được dẫn dắt bởi chính sách, thúc đẩy bởi tín dụng hay khơi lên bởi kỳ vọng, nhưng chỉ giá trị được tạo ra trong thực tế mới có thể giữ dòng tiền ở lại. Khi đó, sự phục hồi không chỉ được đo bằng số lượng giao dịch, mà còn bằng chất lượng của sản phẩm, hiệu quả của dòng vốn và sức sống thực của thị trường - những nền tảng cần thiết để một nhịp phục hồi có thể mở ra một chu kỳ phát triển bền vững hơn./.